

出品/茶咖观察
作者/蒙嘉怡
编辑/薛向
外卖大战带来订单,也让茶咖品牌面临实收与利润压力。
与此同时,茶饮与咖啡加速融合,消费者的活动场景和购买渠道持续变化。如何恢复到店客流、提高门店产出,并让AI投入带来实际收益,成为品牌经营的新课题。
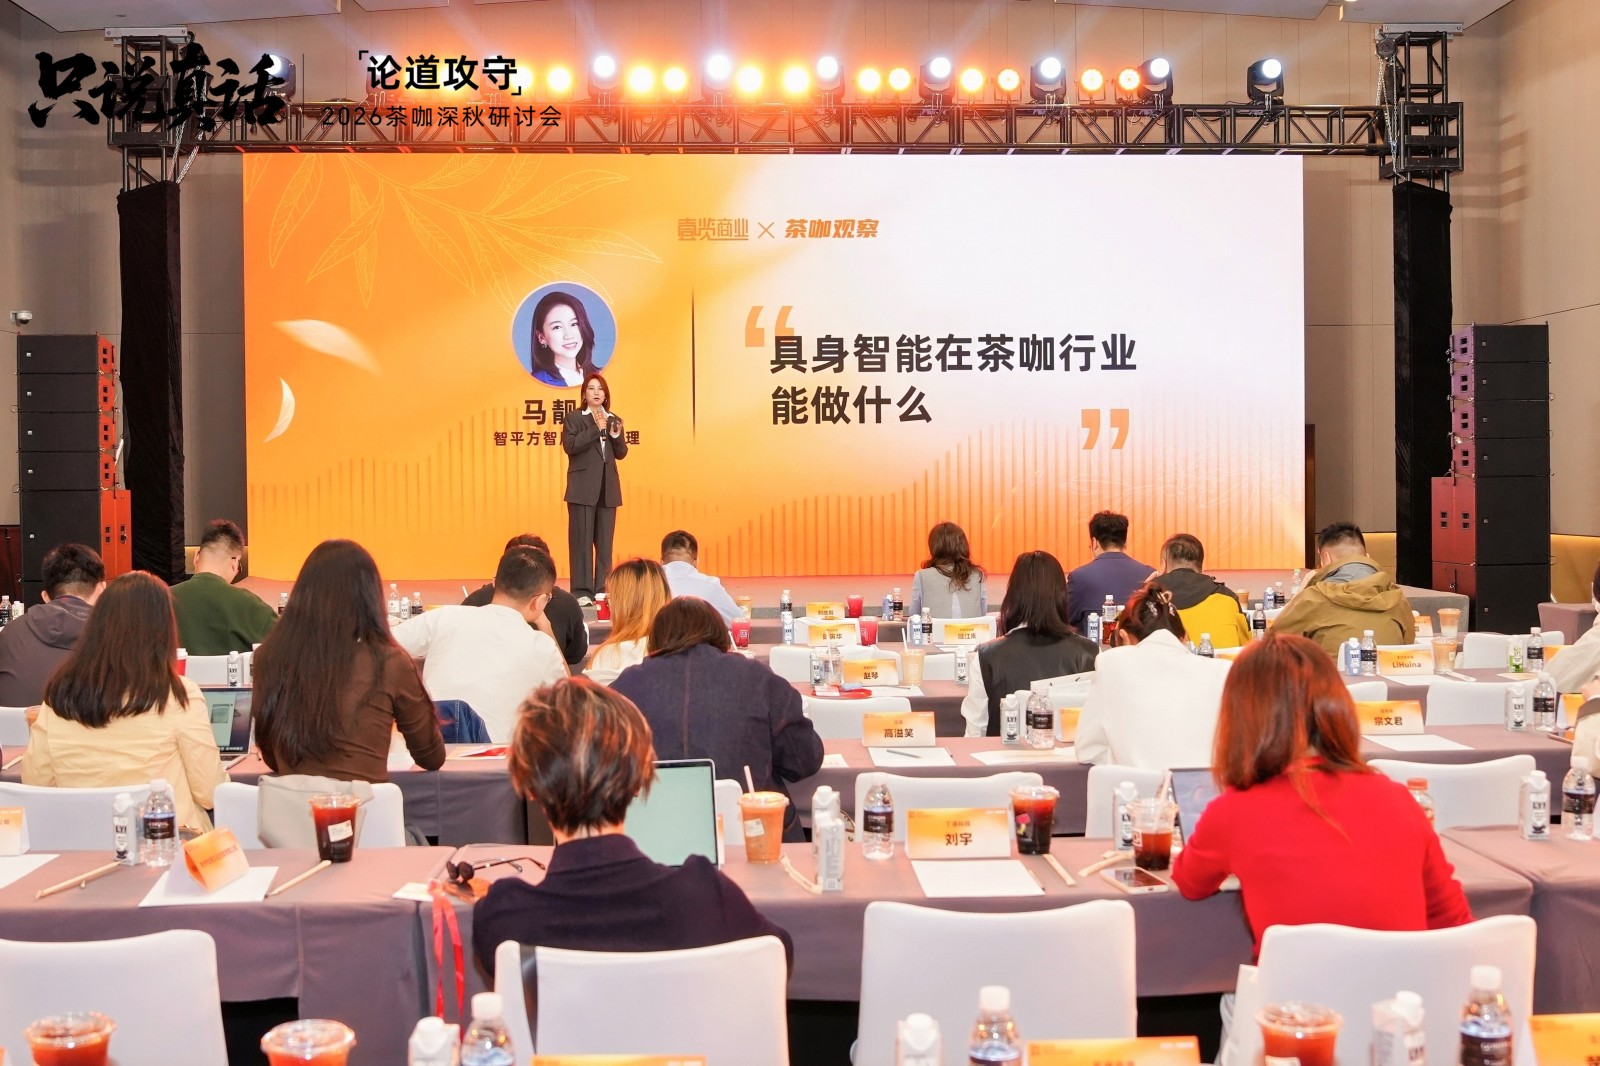
10月28日,在壹览商业、茶咖观察举办的“只说真话·论道攻守”2026茶咖深秋研讨会上,腾讯智慧零售餐饮解决方案总监许浩以《茶咖行业2026年发展趋势与AI实践》为主题,结合数据与品牌合作案例,从消费者、开店、渠道、产品和技术应用五个方面,拆解行业变化与经营机会。
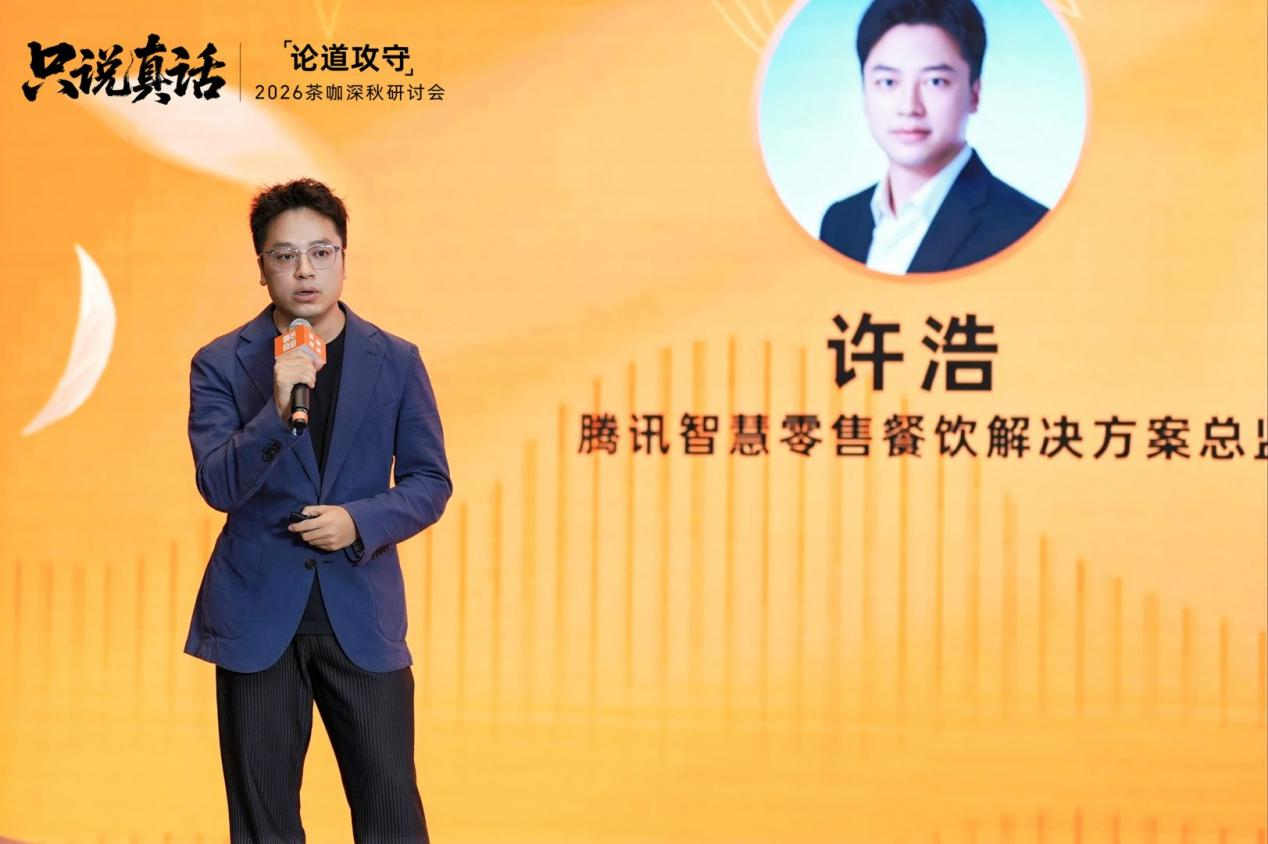
许浩认为,茶咖行业交易量增长与价格下行并存,品牌需要更加重视单店经营。茶饮与咖啡的增长结构有所不同,生活社区成为值得关注的布局方向,品牌也在通过店型调整、多品类和全时段经营探索增长。回归堂食,则需要结合渠道价格、私域运营和到店产品体验,为消费者创造购买理由。
对于AI,他强调,组织自下而上的探索能够产生创意,企业持续提效则需要自上而下梳理流程。从用户分层、优惠匹配,到智能选址、门店巡检和知识库建设,AI正在进入具体业务,但个人任务完成得更快,并不意味着企业经营自然改善。品牌还需要明确人与智能体的分工,减少组织协作阻力,并核算投入与收益。
以下是许浩的演讲内容(经茶咖观察编辑,有所删减):
一、量涨价跌成为经营背景,增长机会需要进一步细分
从宏观趋势看,餐饮行业低个位数增长逐渐成为常态,同时呈现出“量涨价跌”的特点。数据显示,2025年与2024年相比,餐饮交易笔数增长8.3%,笔单价下降4.7%。
从细分赛道看,整个饮品行业的连锁化率是所有餐饮行业里最高的,达到54%。下沉市场依然是现在茶咖行业关注的重点,但这里面也有一些差异:咖啡还是在二线城市有很高速的增长,而茶饮行业大的增长基本都来自下沉市场。
我们总结了所有案例、数据之后发现,有一句话可以代表2026年:回归堂食爬坡期,AI决心已初现。具体可以从消费者、开店、全域增长与私域运营、产品,以及新技术应用五个方面来看。
首先,茶饮与咖啡的潜在人群,规模与结构都有差异。
通过腾讯的大数据,茶饮潜在人群规模约为5.4亿,咖啡约为3.9亿,茶饮规模更大,多出的潜在人群主要分布在四线及以下城市,咖啡潜在人群的增长速度更快。
消费者接触品牌的渠道也在变化。我们的调研发现,高线城市较为依赖微信小程序的渗透,下沉市场则出现了从外卖向短视频平台迁移的情况。
用户为什么买单,同样需要细分。女性相对更关注情绪,男性相对更关注功能;年轻消费者更重视情绪与社交,年龄较长的消费者更关注品质。
其次,门店既要选对城市,也要关注城市内部的人群变化。
从新增门店分布看,茶饮更多集中在三线及以下城市,咖啡则更多分布在一、二、三线城市。
在城市内部,我们观察到,人群活动正在从部分办公场景和写字楼向生活社区转移。大家在哪里停留、活动时间如何变化,都会影响点位价值。生活社区是值得品牌关注的方向。
不同市场的店型选择也有差异。在高线城市,超过75%的茶饮、咖啡、快餐品牌都做了多店型,这是因为租金在单店成本中的占比较高,品牌需要提高每平方米的产出、榨干每平米的价值,因此出现了快取店、店中店等,以及多品牌、多品类共享空间的探索。
在部分下沉市场,租金与人员成本相对可控,消费者也可能更愿意为堂食体验支付溢价。因此,增加客座区、改善空间体验,可能创造新的消费价值。
二、回归堂食,需要重新经营渠道、用户与产品
外卖大战之后,部分品牌的实收率与笔单价并没有恢复到此前水平。品牌面临两难:不继续补贴、不投外卖,门店订单可能下降;继续投入,利润又没有相应上涨。
我们通过拆解到店经营数据的变化,发现单店业绩主要受到交易用户数与笔单价的影响,其中用户数下降更值得关注。在我们观察的咖啡相关数据中,2026年单店交易用户数下降约10%,反映出堂食生意面临的客流压力。
围绕改善到店经营,我们总结了三类比较常见的做法。
1、调整渠道价格,引导消费者选择购买的渠道(到店而非外卖);
2、加强私域运营,增加消费者再次购买的机会;
3、通过适合到店体验的产品和周边,创造到店理由。
除了通过渠道运营吸引用户到店,品牌也在调整产品结构,拓展全消费时段的购买需求。不少品牌增加了烘焙小吃、冰淇淋等产品。在我们选取的部分代表性品牌中,非主类目产品的GMV占比持续提升,最高达到约30%。
在产品研发方向上,我们通过数据看到,“新鲜”和“健康”是今年比较重要的关键词。
但不同品类需要不同的表达方式,最终仍要让消费者能够感知产品的价值。
三、AI从个人提效进入企业经营,组织与收益都需要重看
接下来讲AI。茶咖行业对数字化的接受程度,在餐饮行业中已经比较高。但一些新技术要进入经营,仍然需要找到合适的场景,并验证投入回报。
智能体应用,可以从个人提效与企业流程两个方向理解。个人智能体能够帮助员工更快完成工作,但当企业主要依靠员工自下而上探索时,还需要回答模型调用成本如何计算、实际收益如何衡量。
因此,自下而上的探索能够产生创意,持续提效还需要自上而下推进。企业应根据经营目标梳理流程,明确需要哪些服务智能体、分别承担什么工作,以及怎样与人协作,相关应用可以围绕人、货、场和管理展开。
与此同时,企业还需要考虑组织如何调整。我们与大模型厂商、初创企业交流时发现,AI落地的阻力可能来自组织;应用价值的放大,也同样依赖组织。
我们在相关研究与交流中提出过一个公式:组织竞争力=人才密度×AI杠杆÷组织摩擦。
这里尤其需要关注的是“组织摩擦”。企业除了选工具,还需要考虑由谁推动、如何统一协调,以及部门和岗位之间怎样减少协作阻力。
具体可以分三个阶段推进。
1、AI加人,先提高现有工作的效率。
2、梳理工作流。先看企业应该有哪些流程,再判断其中哪些环节可以由AI参与。
3、根据新的工作方式,思考组织结构如何建立,而不只是沿用原有架构。
四、从消费者到门店与总部,让AI承担具体工作
2026年,我们与一些品牌开展了AI实践,主要围绕消费者、门店与组织管理三个方面。
先看消费者运营。流量进入品牌渠道之后,如何对不同用户进行精准营销,是我们关注的问题。茶咖品牌用户规模很大,推送想要精准,就不能只依赖人工。过去一年,我们与蜜雪冰城围绕这一问题开展探索,主要分三步。
1、通过数据对用户进行有效分层;
2、为不同用户匹配合适的折扣与内容;
3、根据不同优惠组合,在前端展示相应的文案与图片。
同时,我们还在建设营销资产库,将过去有效的精准营销经验整理为可调用的方法,供智能体使用。
再看门店经营。快速扩张除了依赖开发团队与选址能力,也需要背后的选址平台支持。以某头部咖啡品牌为例,腾讯在其中提供LBS位置数据,支持城市和点位选择、销量预测等工作,点位预测准确率能够提升到80%—85%。
开店之后,如何管店同样重要。我们也与头部咖啡品牌合作探索店内智能巡检,AI智能识别食品安全和操作规范方面的问题。
五、品牌提供场景,腾讯提供技术,共同推进落地
最后,讲一讲腾讯在餐饮茶咖行业能够提供哪些支持。
我们希望提供的服务,不只限于工具平台。过去与品牌合作时,我们发现,工具相对容易提供,真正落地更难。因此,我们围绕战略定位(S)、技术支撑(T)、场景选择(A)、投入产出(R)和组织人才(T)五个方面,帮助品牌将工具用于实际经营。
具体到能力,主要有三个方面。
1、提供云基础设施,支持企业的数据与系统。
2、提供AI中台、模型调用等能力,支持智能体应用。
3、围绕消费者、门店和总部管理三个领域,与品牌共同开发业务场景。
回到餐饮和茶咖,大家更关心的是:哪些场景已经用得比较好,有哪些方法能够直接参考?过去半年左右,我们围绕餐饮客户的具体场景开展深度合作,并在获得授权后,将部分实践整理成手册,供品牌参考。我们希望通过品牌提供场景、腾讯提供技术的方式,推动有效应用落地,将工具转化为生产力。
 24小时热榜

 热门视频