

出品/壹览商业
作者/雷俊
编辑/蒙嘉怡
不同零售业态的销售表现继续分化。
国家统计局数据显示,2026年1-9月,社会消费品零售总额37.0万亿元,同比增长1.1%。不同业态表现却明显不同:限额以上零售业单位中便利店、超市零售额同比分别增长5.2%、4.1%;专业店、百货店、品牌专卖店零售额分别下降2.2%、2.9%、10.3%。
门店端也出现了不同形式的调整。壹览商业数据显示,2026年10月,国内知名连锁超市、便利店、百货店、专业店及重点测试门店,共有58个连锁品牌关闭或暂停营业至少73家门店。
华润万家关闭5家门店,卜蜂莲花再关1店
超市与购物中心领域共关闭17家门店,涉及13个品牌,包括华润万家、新华都等全国性企业,且不乏经营十年以上的老店。
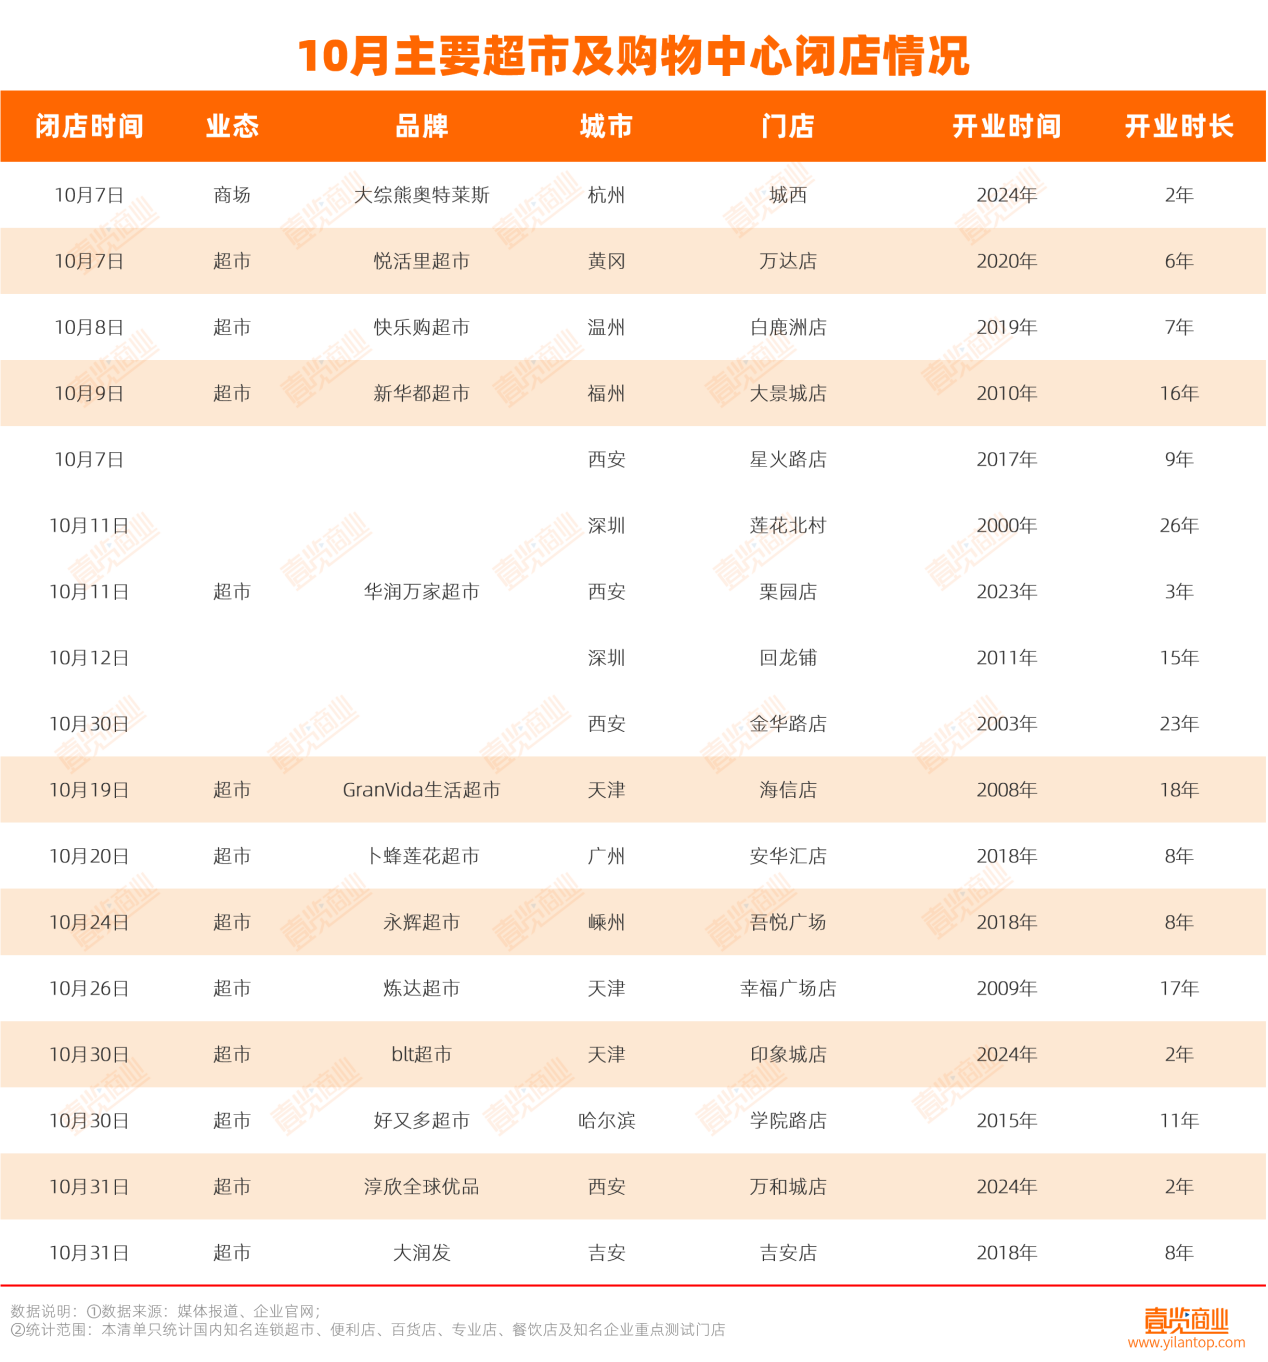
华润万家超市单月关闭5家,是超市及购物中心业态中关店数量最多的品牌。其中,深圳莲花北村店按大众点评记录已经营26年,西安金花路店于2003年开业,此次因合同到期关闭。
门店收缩的同时,华润万家仍在通过调改维持区域经营。早在2025年12月,沣西统一西路店便作为华西区调改首店焕新开业,增加生鲜、熟食与烘焙,是承接居民日常买菜和即时用餐需求,有机会提高到店频次和连带购买。此后,西咸万象城店也完成升级改造。
卜蜂莲花超市于10月20日关闭广州安华汇店,今年以来已先后关闭揭阳御景店、汕头宜华商业中心店和北京北苑店。
但正大集团仍在投入零售业务。其官网披露,广州三元里店在胖东来指导下完成调改,于2026年1月31日重新开业;正大优鲜则发展社区店与企业店,并被集团定位为卜蜂莲花向社区延伸的“卫星店”。
大店与社区店承担的任务由此有所不同。大店容纳更多商品与服务,小店靠近居民和办公人群,承接即时、少量的购买,并承担就近履约。正大已有的肉禽蛋及食品供应,可以通过这些网点更频繁地触达消费者。
餐饮老店退出,火锅店经营承压
餐饮领域共关闭26家门店,涉及18个品牌,覆盖一绪、西贝、鲍师傅、湊湊等连锁品牌。其中,佰烧烤肉海鲜自助关闭6家门店,是本月闭店最多的餐饮品牌。
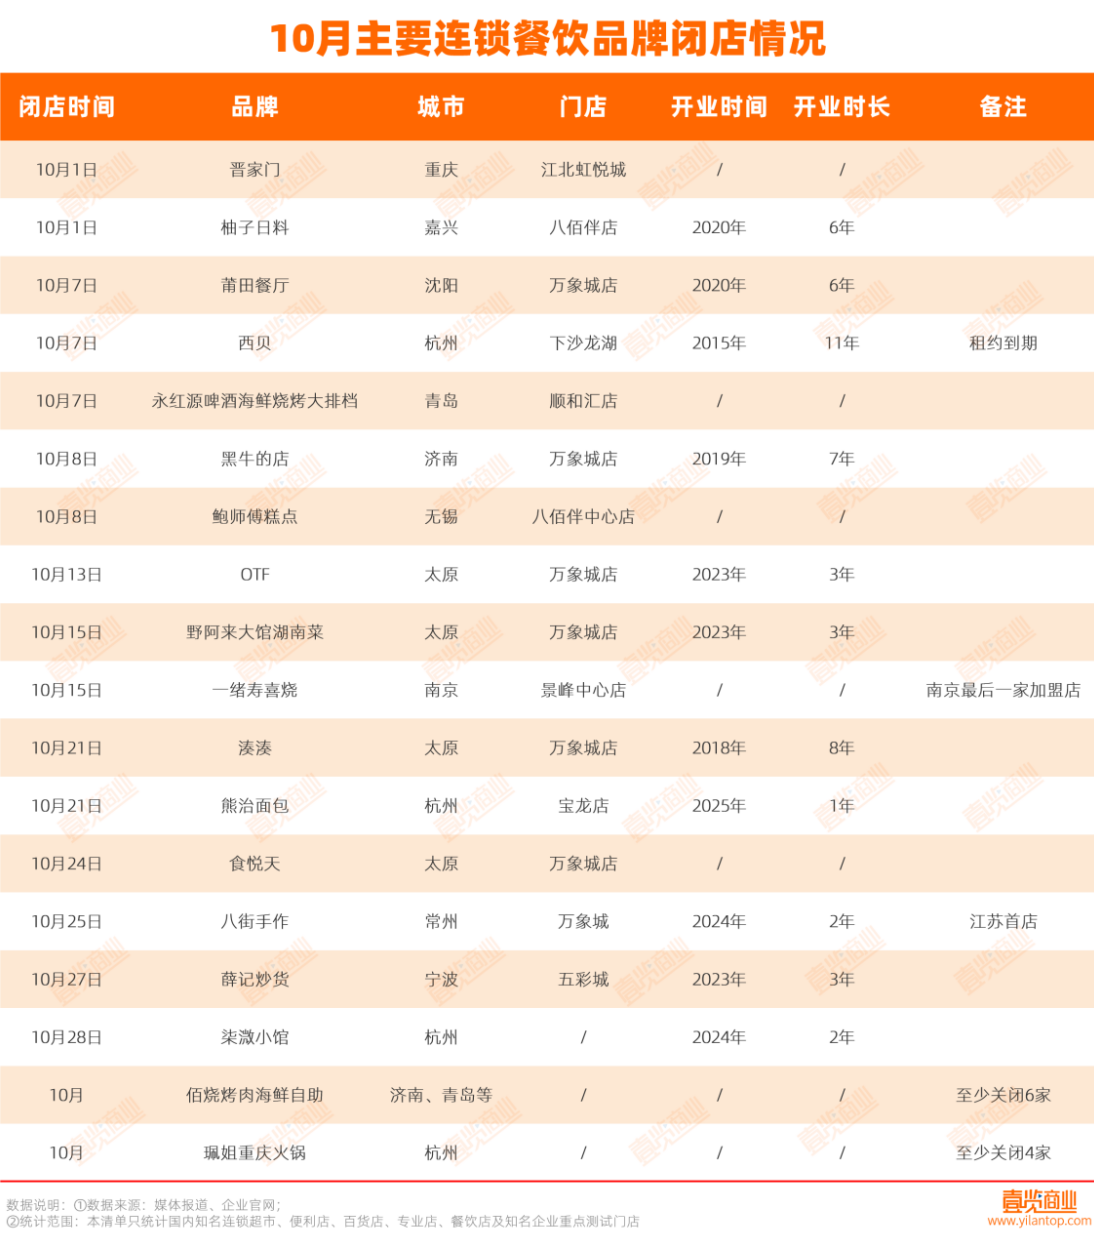
一绪寿喜烧大面积收缩加盟店。随着景枫中心店关闭,品牌在南京的加盟店已全部退出,目前在南京保留万象天地店、金陵天地店等4家直营门店。
此前,一绪寿喜烧曾暴露出加盟门店的管理问题。黑猫投诉平台显示,2025年11月,有消费者投诉南京景枫中心店食品品质存在问题。2026年5月,另有消费者投诉称在南京虹悦城加盟店就餐时发现塑料异物,该门店目前也已关闭。
加盟模式有助于品牌借助本地经营者了解市场,为后续布局积累经验。但门店经营主体增多,也增加了品质与运营管理的难度。
火锅这一品类的收缩较为明显。本月,珮姐重庆火锅在杭州关闭4家门店,湊湊关闭太原万象城店。一方面,该品类消费频次受季节和场景影响,淡季经营压力明显。另一方面,火锅食材对新鲜度要求高,同质化程度较高,若缺少稳定供应链和差异化产品,门店较难形成持续竞争优势。
火锅的经营压力,在上市公司数据中也有体现。据呷哺呷哺2026年中期业绩披露,湊湊上半年收入为5.14亿元,同比下降31%;人均消费由143.8元升至154.8元,平均翻台率维持1.4次,同店销售下降10.6%。
客单价提高,同店销售却没有随之回升,说明依靠单次消费金额已经难以弥补销售缺口。对于需要较大就餐面积、较多人手和鲜食备货的火锅门店,上座与翻台不足,会让房租、人工占收入的比例上升。
太原万象城8店退出,商场开始重排品牌与空间
服饰领域共关闭21家门店,涉及GAP、Lee、安德玛等18个品牌,其中11家经营10年及以上。
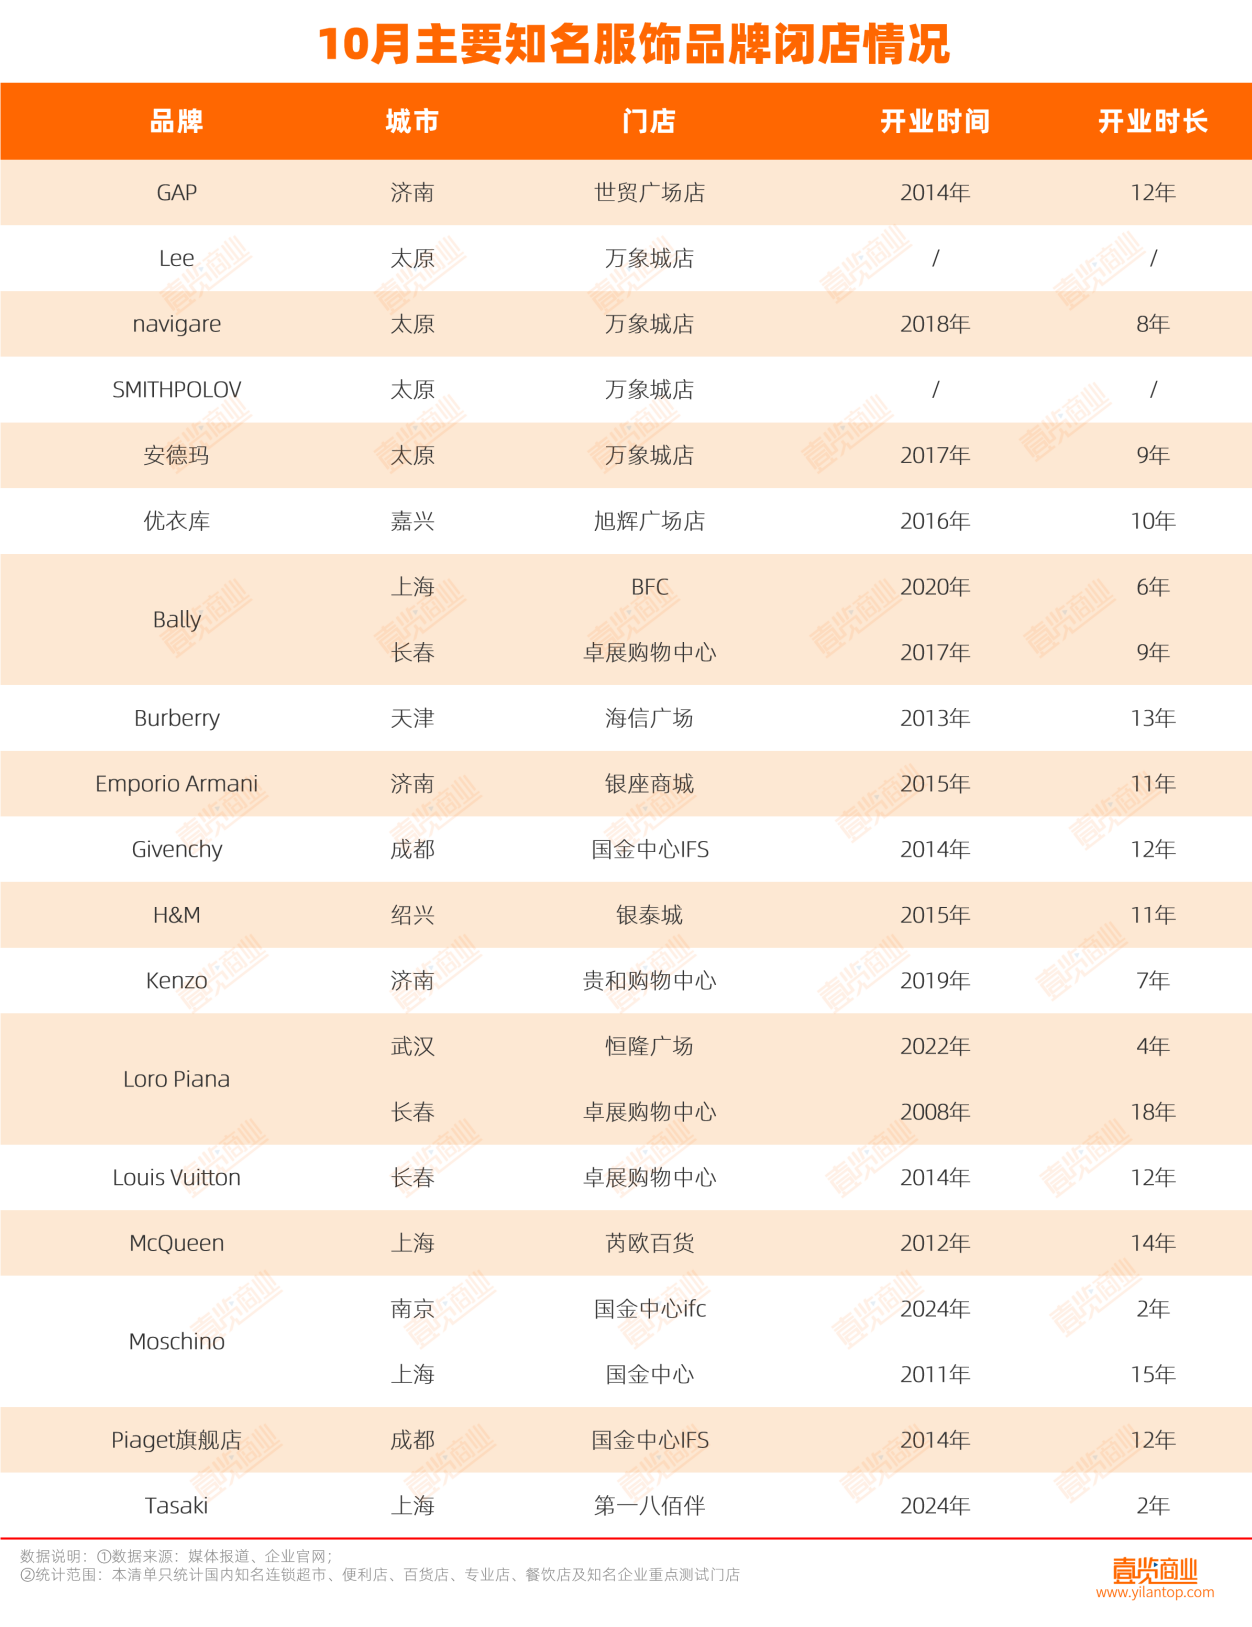
其中9家集中在三个商业项目:太原万象城4家、长春卓展3家、成都IFS 2家。服饰品牌的去留,与商业项目自身的变化紧密交织。
以太原万象城为例,本月撤离的Lee、navigare、SMITHPOLOV和安德玛4家门店皆位于商场4层,还有OTF、湊湊、食悦天、野阿来大馆湖南菜4家餐饮店关闭。
10月24日,太原嘉昇商业地产有限公司发布资格预审公告,太原万象城L3-L5层低效区重大资本化改造总承包工程正式进入招标阶段。L3-L5层以女装服饰、运动休闲与零散餐饮为主。
从服饰到餐饮的集中调整,购物中心可以通过主力店、餐饮和特色品牌把客流引向高楼层,但顾客愿意上楼,不等于会在沿途商户消费。品牌组合、铺位连通和停留空间,都会影响客流最后落在哪些门店。
改造的投入,也需要由后续租金和商户销售支撑。如果新品牌只是替换旧招牌,顾客的消费路径没有变化,原有空间仍可能面临相同问题。
长春的调整则涉及商业项目之间的竞争。LV在卓展店退出前,已于9月在长春万象城开出新店;Bally、Loro Piana也在本月退出卓展。
对奢侈品牌而言,同城门店并非越多越好。商业项目能否集中品牌、吸引目标客群并提供相应服务,会影响品牌对当地店网的重新配置。
LVMH2026年前三季度时装与皮具业务收入为263.91亿欧元,有机口径同比下降2%,第三季度下降5%。集团提到,中国市场需求放缓影响了该业务第三季度表现。在需求承压时,品牌更需要提高每处渠道投入的产出。
谷子店收缩,热门IP仍需转化为实际收益
除商场及超市、餐饮、服饰业态外,还有9个品牌共关闭了9家门店,涵盖影院、书店等业态。
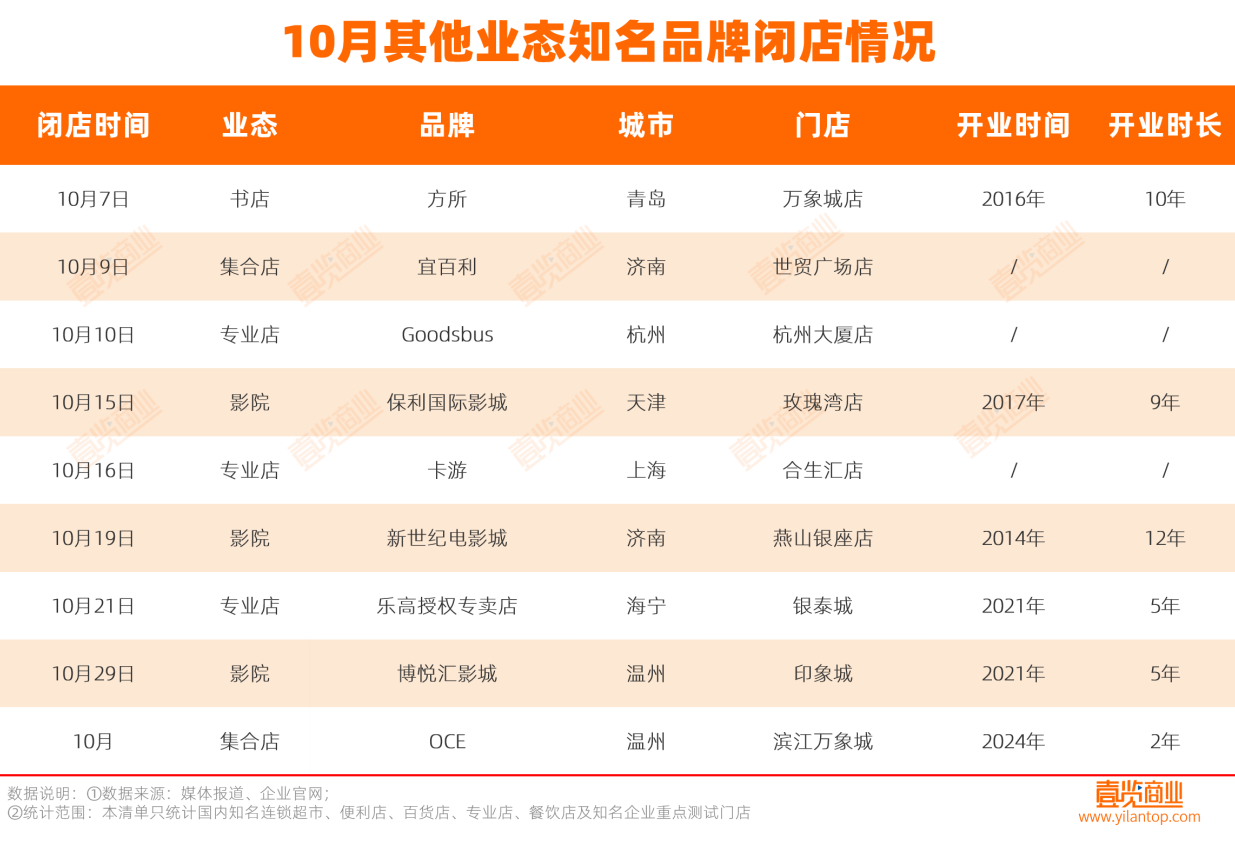
二次元领域,Goodsbus关闭了杭州大厦店。连锁谷子店的收缩此前已在多地出现。中国发展改革数据显示,截至今年9月,头部品牌“潮玩星球”门店从148家缩减至99家、“暴蒙”从59家收缩至22家,部分二次元商业街区如重庆“超次元X9”街区、四川宜宾“次谷house”街区出现撤店。
一方面,商品同质化削弱了部分谷子店吸引持续购买的能力。热门IP能够带来关注,但当相同周边在线上旗舰店、其他谷店和二手平台均可购买时,消费者便有了更多比价与选择空间。缺少独家商品、首发资源或特色活动的门店,很难仅靠陈列热门商品形成稳定优势。
另一方面,持续上新又增加了库存管理的难度。谷子消费往往细分到具体IP、角色和款式,同一系列不同商品的销售速度也可能相差较大。一旦商品热度下降,折价清货会压缩利润,并挤占下一轮新品采购资金,形成库存与现金流的双重压力。
另外,线下体验的价值,也取决于能否带来持续消费。角色主题活动、同好交流和新品展示,可以提供线上购物之外的到店理由,但活动本身同样需要投入。对门店而言,短期聚集客流之后,能否形成购买和复购,决定着这些投入的经营价值。
 24小时热榜

 热门视频