

出品/茶咖观察
作者/雷俊
编辑/蒙嘉怡
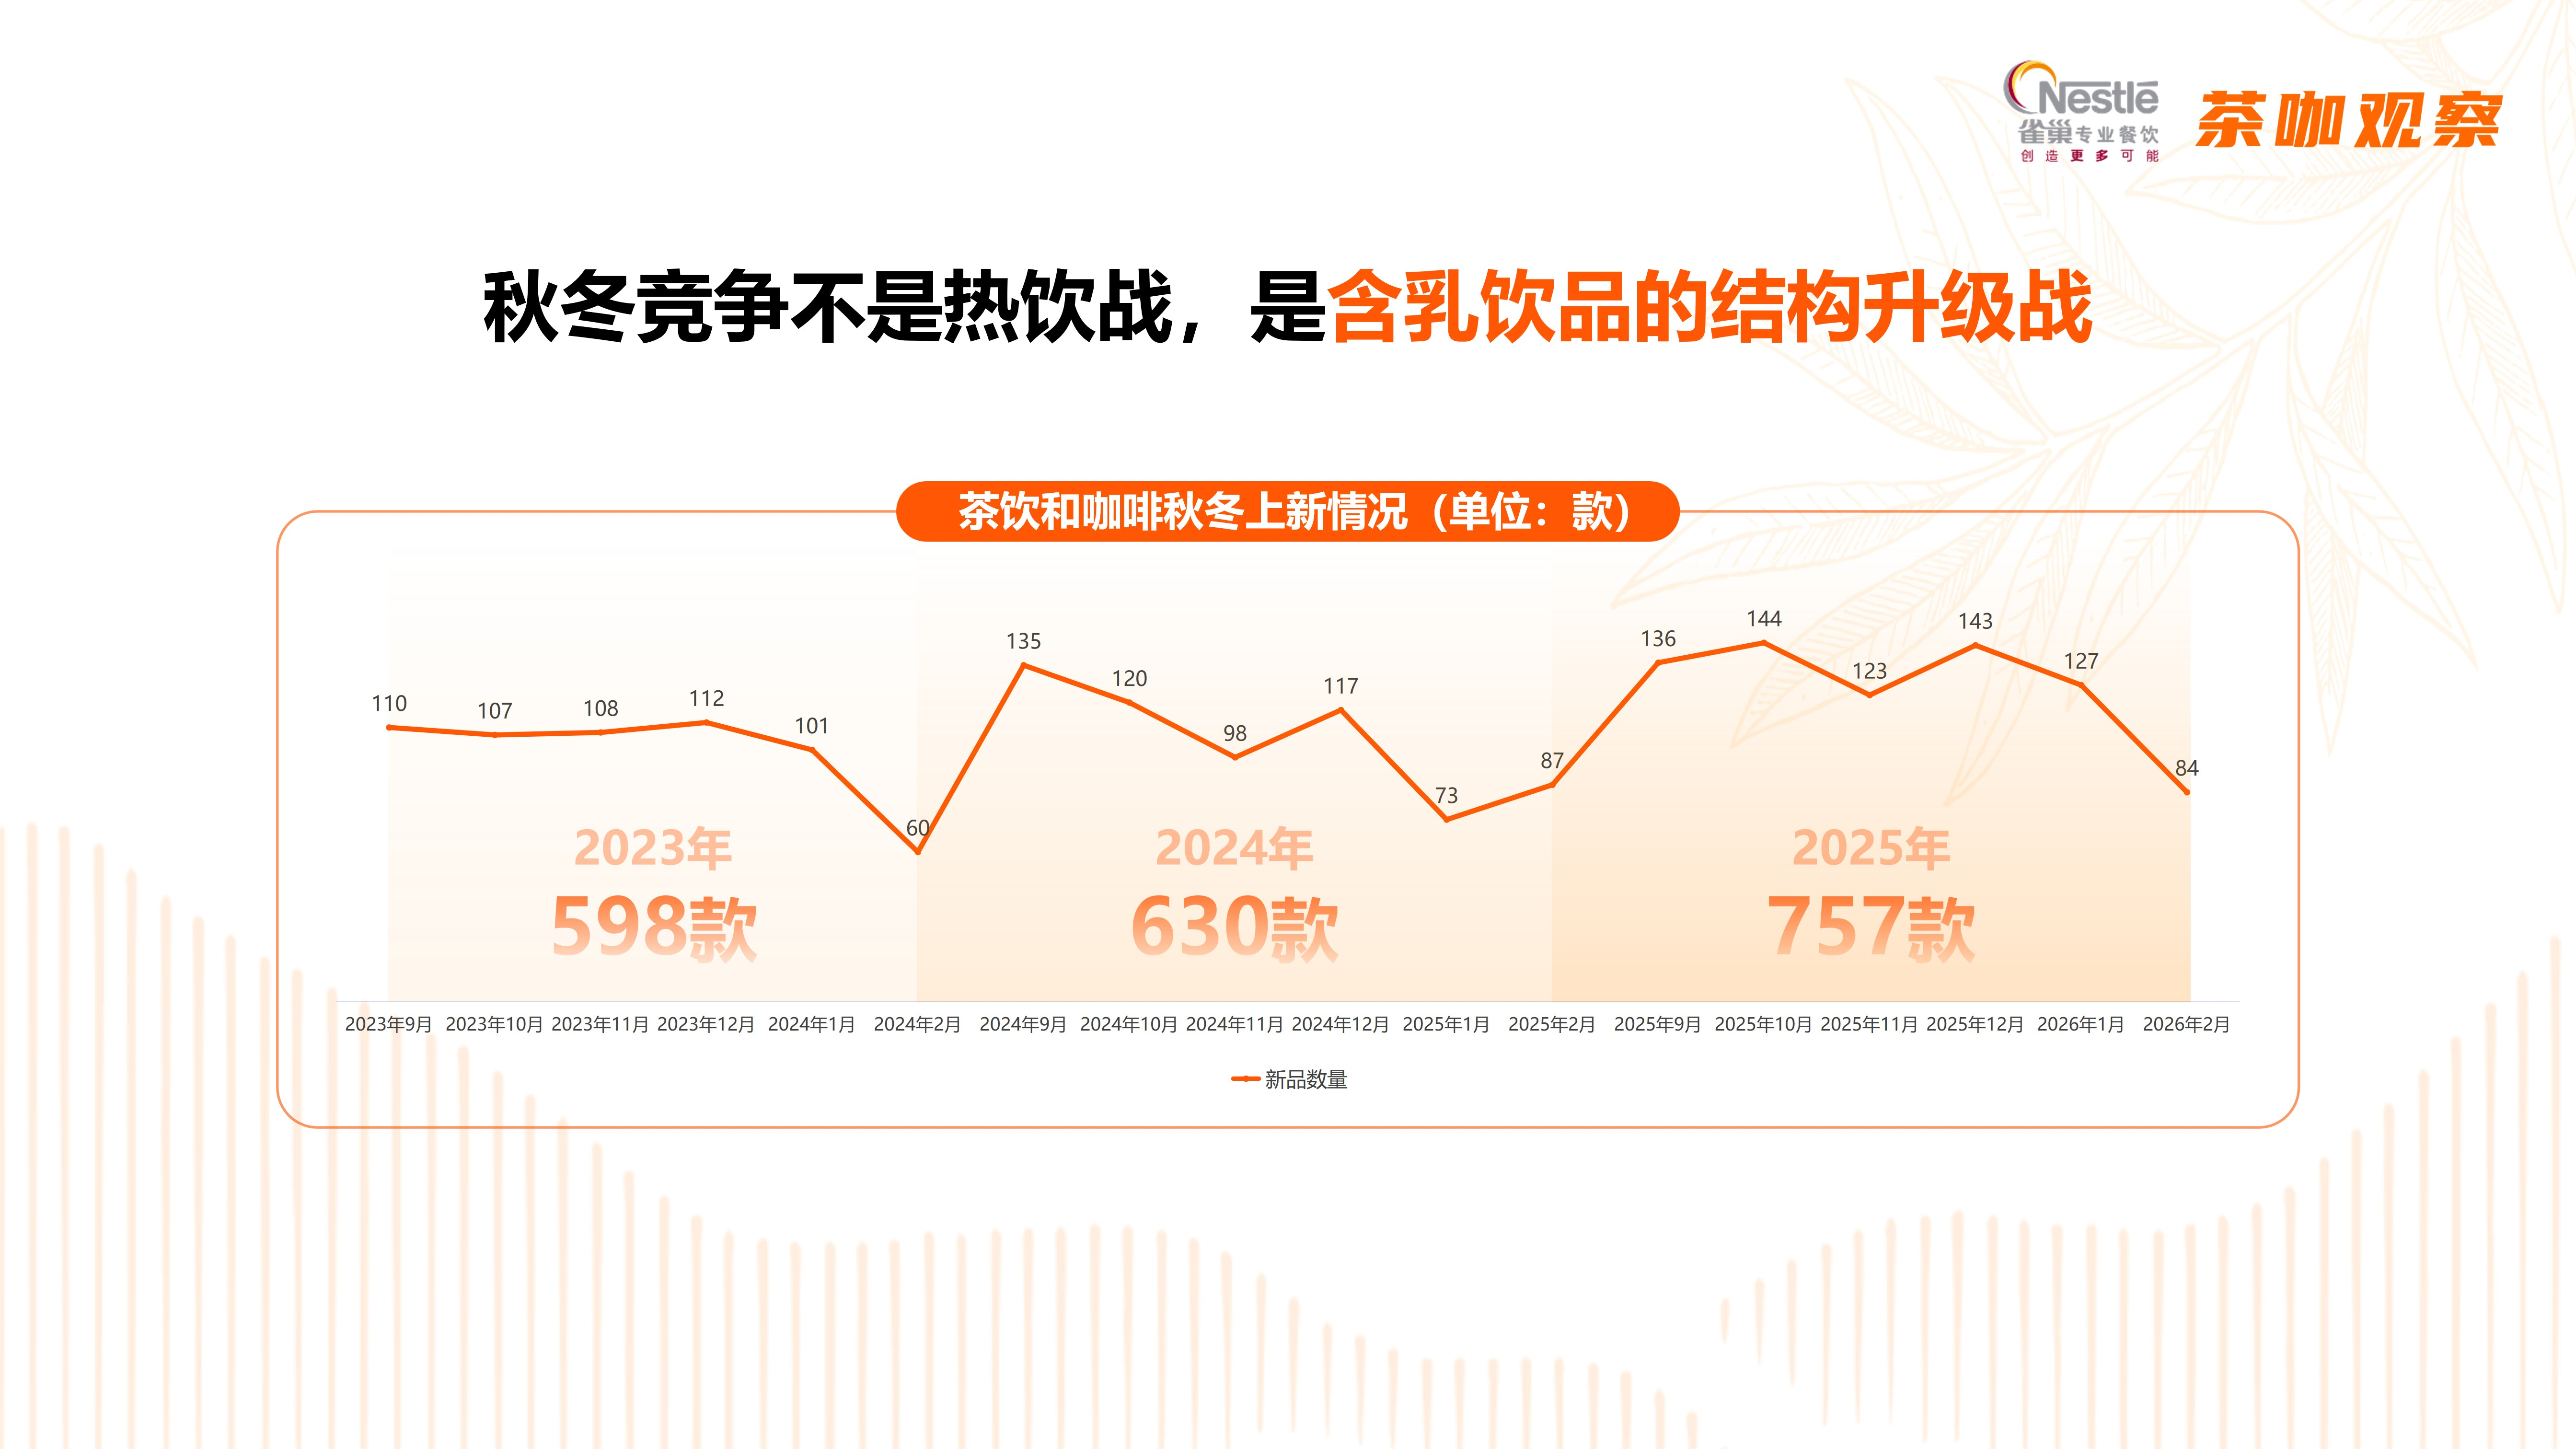
近年来,茶咖行业的秋冬新品上新速度加快,产品竞争持续加剧,品牌形成差异化的难度也随之增加。壹览商业数据显示,近三个秋冬,30个头部品牌的新品数量分别为598款、630款和757款。
与此同时,消费者对秋冬饮品的需求更加细化。温度之外,风味是否浓郁、口感是否顺滑、饮用是否有负担,都在影响购买选择。如何在上新的同时,兼顾口味、健康与价格,成为品牌秋冬产品研发需要解决的问题。
2026年10月,茶咖观察联合雀巢公司发布了《2026年秋冬茶饮咖啡产品机会洞察》报告,10月28日,壹览商业&茶咖观察创始人杨宇在由壹览商业、茶咖观察举办的“只说真话·论道攻守”2026茶咖深秋研讨会上结合该报告,系统性地阐述了秋冬茶咖产品创新的十个趋势。
以下是壹览商业&茶咖观察创始人杨宇的演讲全文(经茶咖观察编辑,有删减):
今年与企业交流,反馈最多的就是一个字:难。
茶咖观察监测的50多家茶咖品牌中,今年7月、8月、9月门店总数环比分别变化-1.28%、1.91%和0.88%。即使在传统旺季,门店规模的增长也并不稳定。
在这样的背景下,我们希望从产品端寻找新的机会。今年下半年,团队联合雀巢,历时三个月开展消费者调研与深度访谈,结合多位产品研发高管的判断,拆解过去三年30个头部品牌的秋冬新品,形成了《2026年秋冬茶饮咖啡产品机会洞察》报告。
接下来,我将围绕报告中的十个趋势,分享我们对秋冬产品研发的观察。
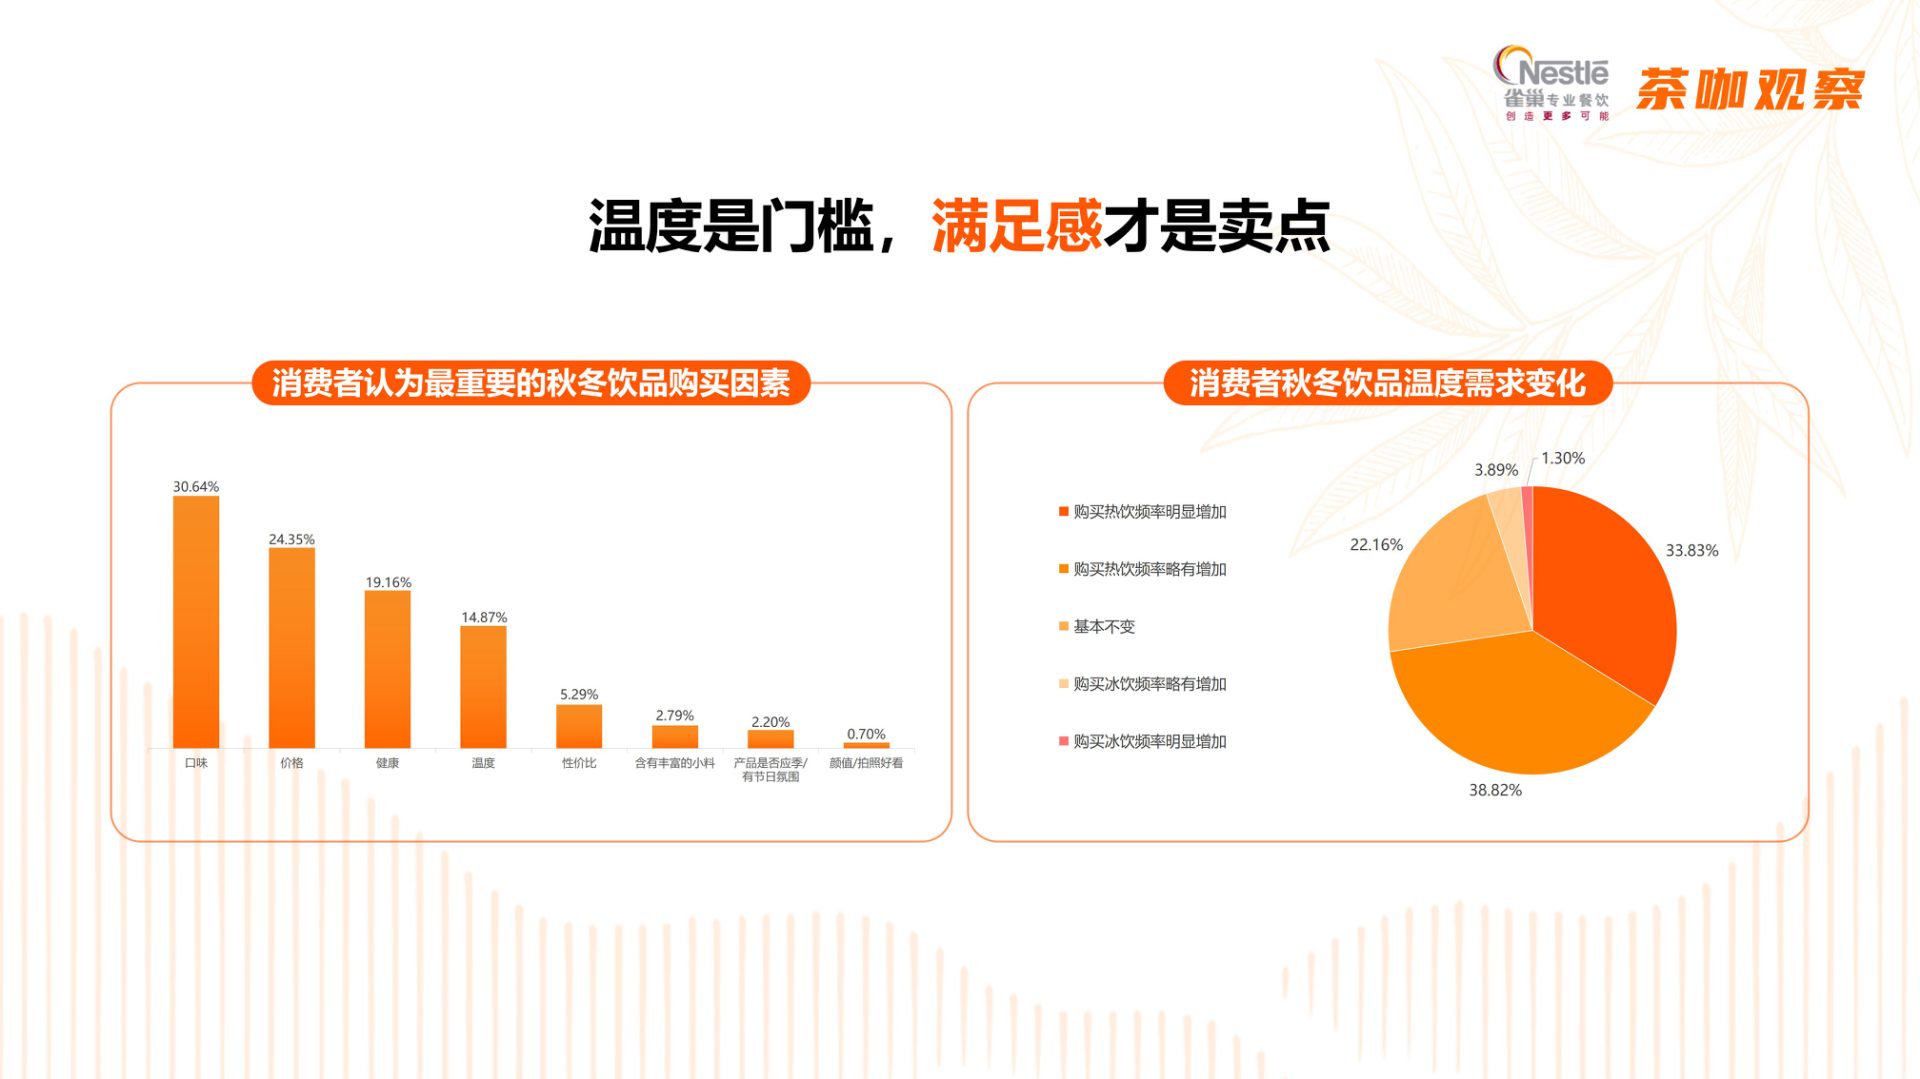
第一个趋势:秋冬饮品的第一驱动力不是“热”,是“浓郁满足”。
热饮是秋冬产品的基础,风味与口感则影响消费者的选择。调研显示,72%的受访消费者会在秋冬增加热饮购买频率,而在选择秋冬饮品的考虑因素中,口味排名第一。
这意味着,品牌除了提供热饮,还需要明确产品的风味卖点。乳香是否充分、口感是否丰富、饮用后是否有满足感,都值得在研发中进一步打磨。
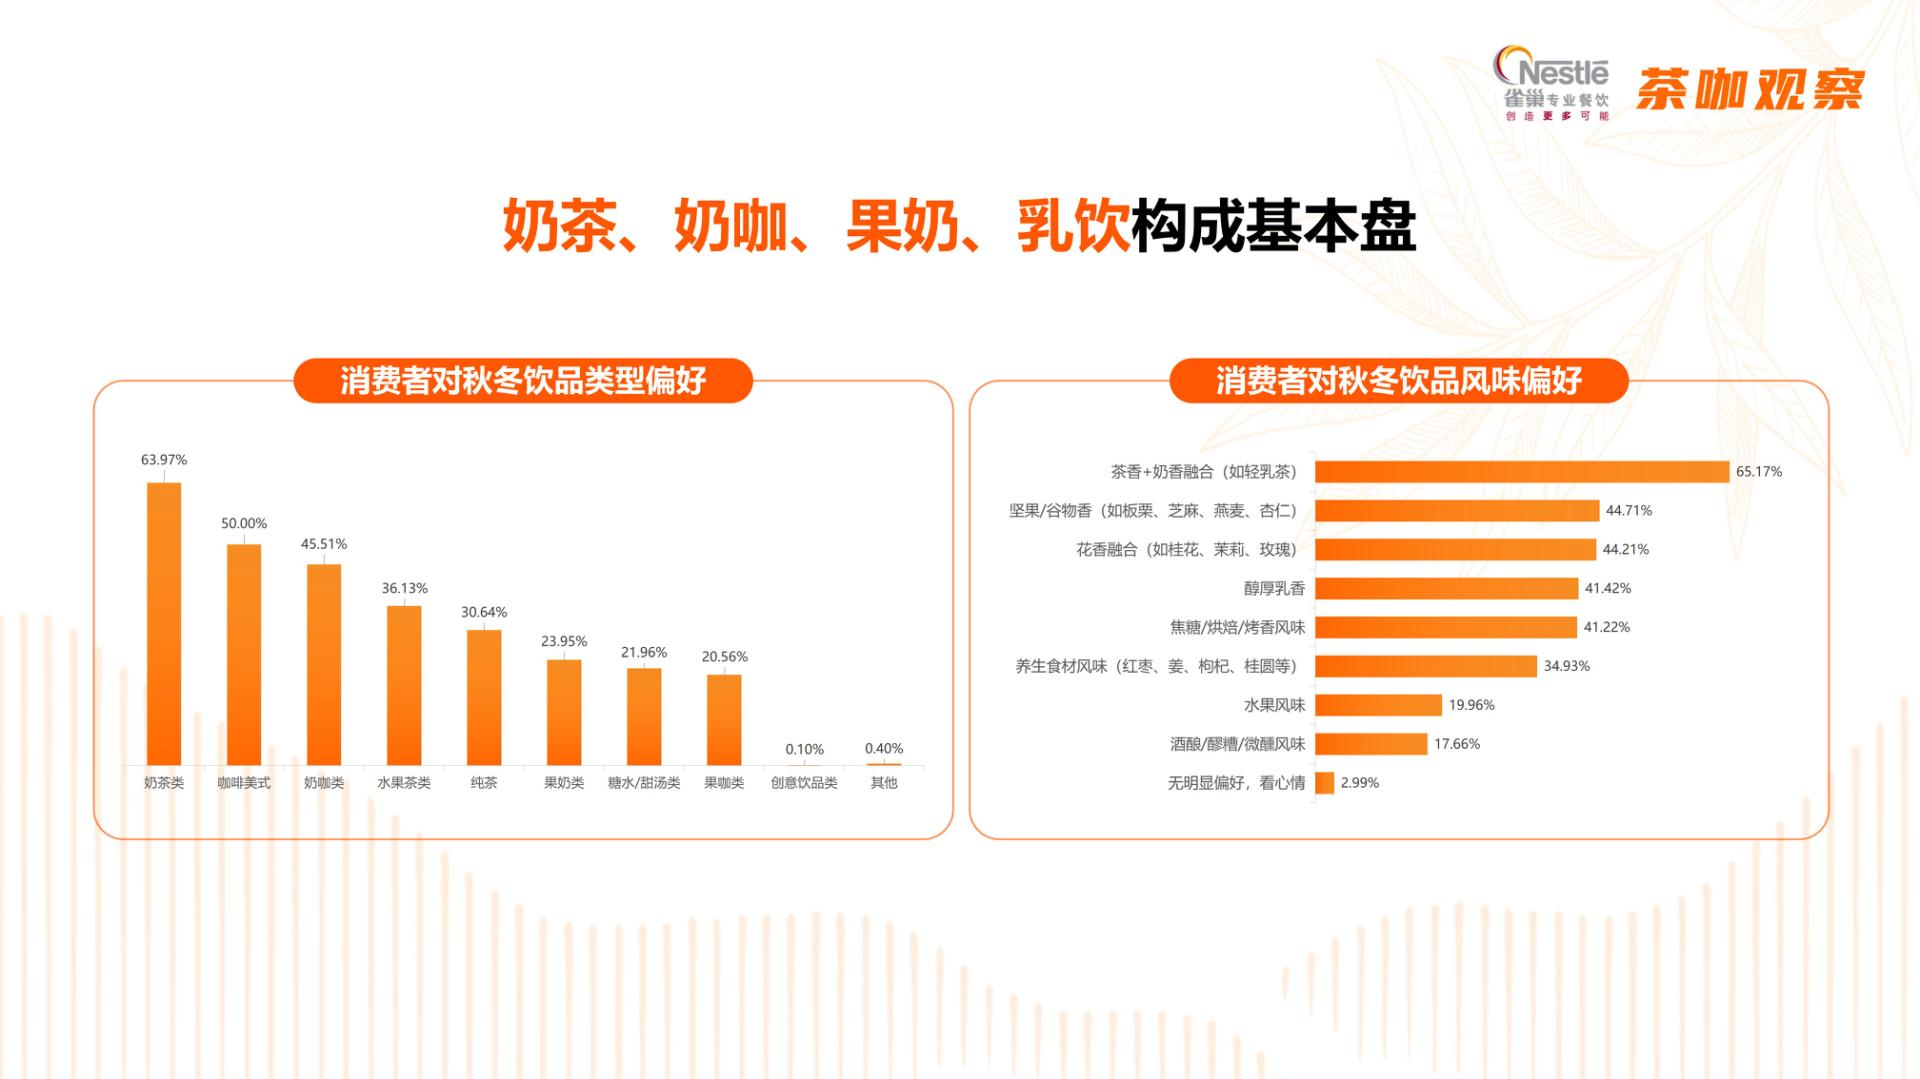
第二个趋势:秋冬是含乳饮品的绝对主场。
秋冬消费者对饮品的期待,更偏向温暖、复合、有满足感的风味。相较于夏季的清爽水果路线,含乳饮品有更多承接这些需求的空间。
品牌可以围绕奶茶、奶咖以及不含茶和咖啡的乳饮,寻找适合自身的产品方向。研发重点在于让乳基底与原有品类形成配合,丰富秋冬菜单的风味和口感。
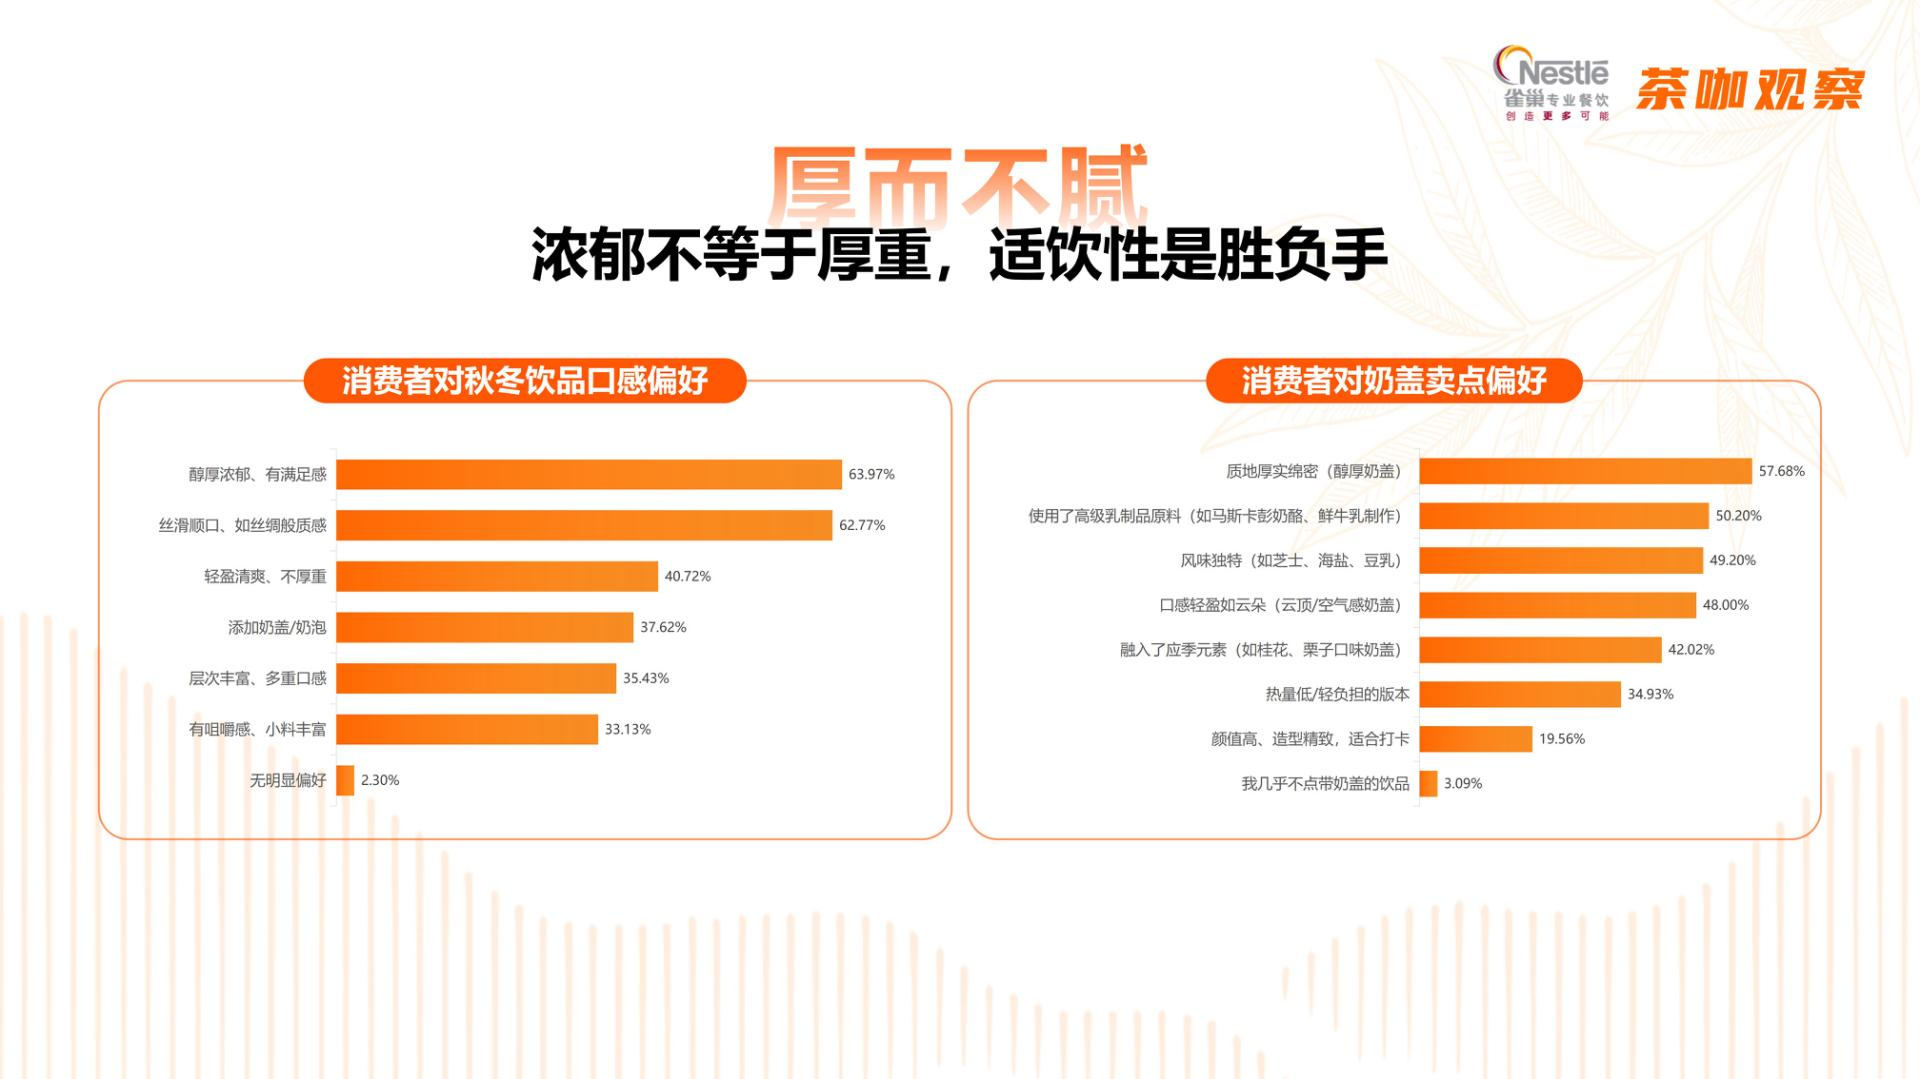
第三个趋势:消费者要“厚而不腻”,不是越厚越好。
消费者对浓郁与厚重有不同的感受。前者意味着乳香充分、风味丰富,后者则可能带来黏腻感和饮用负担。秋冬乳制品升级,不是做更重的奶,而是做更适饮的浓郁。
因此,乳制品升级需要兼顾风味与适饮性。品牌在增强乳香的同时,也要控制甜度与厚重感。乳香更强、口感更顺、负担更轻,是值得关注的研发方向。
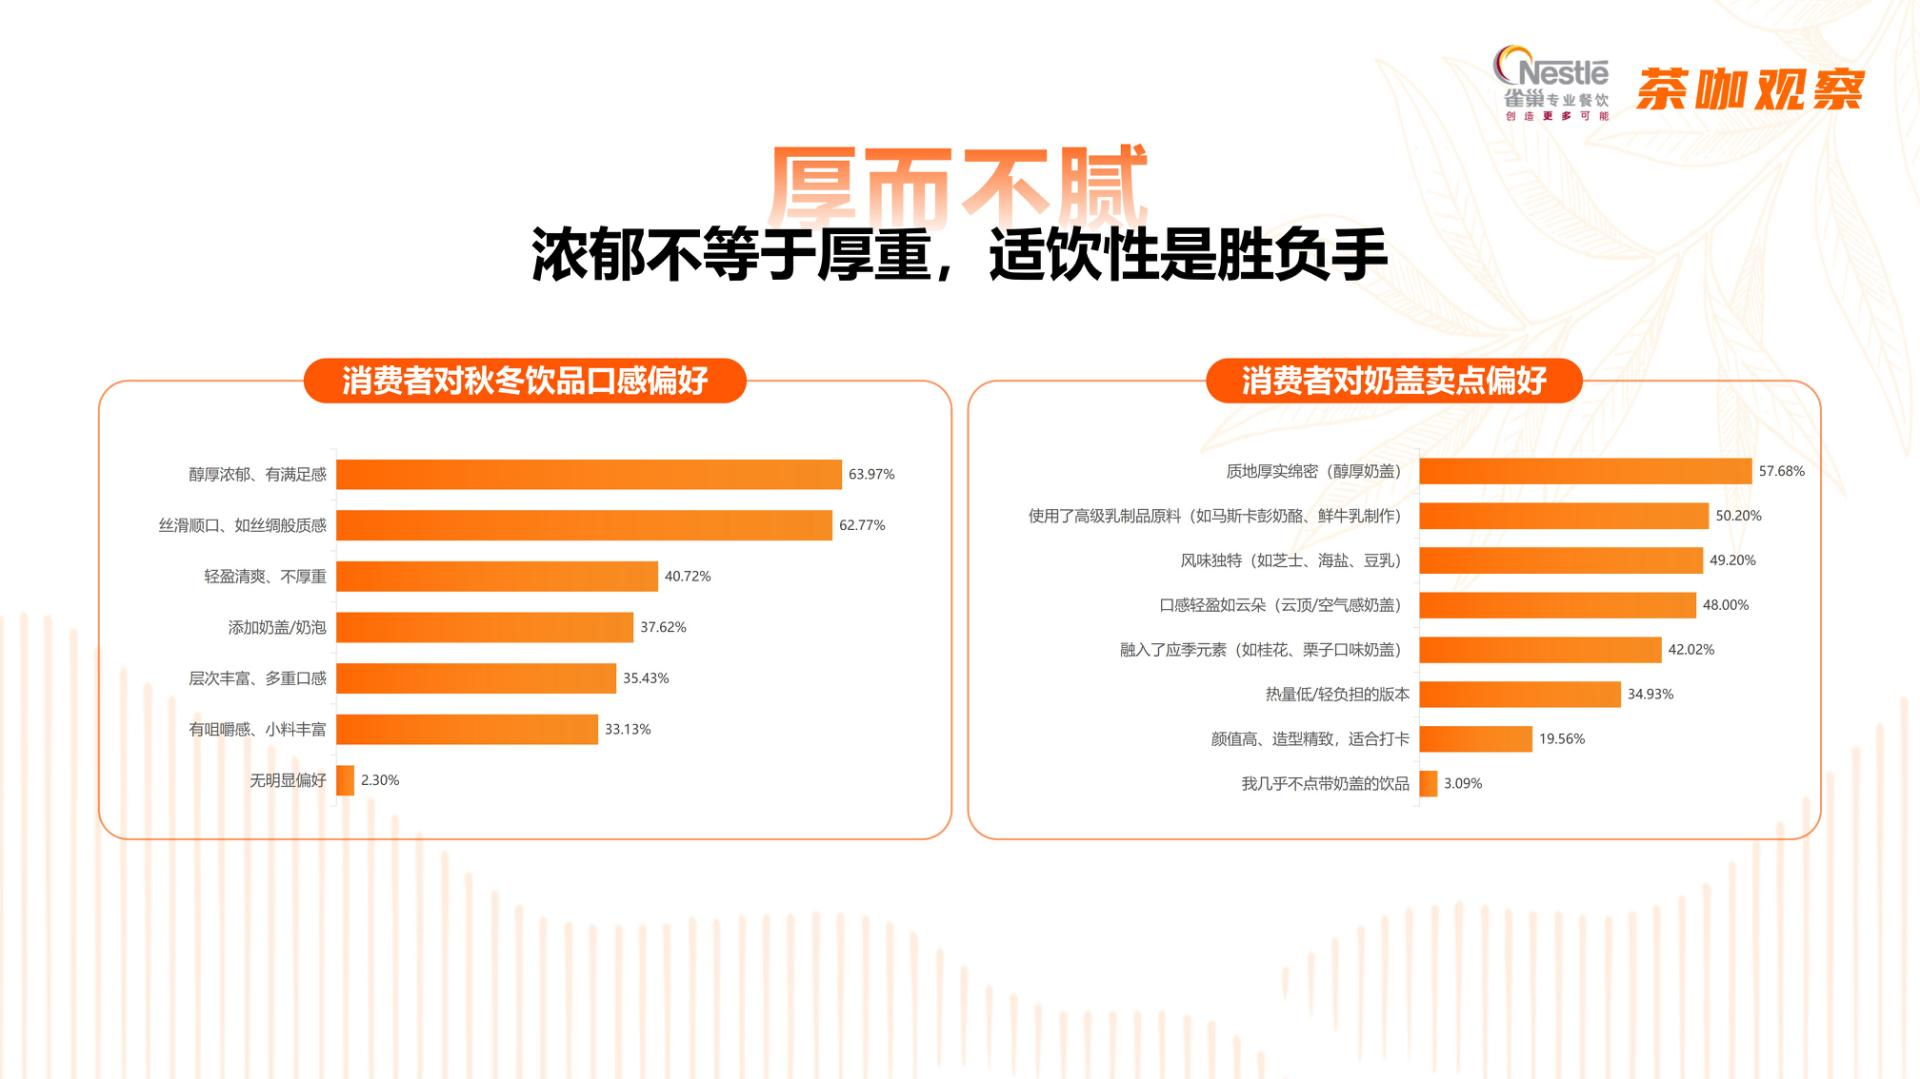
第四个趋势:乳基底竞争已经从“清爽化”进入“风味化、结构化”。
不同饮品对乳基底的要求正在细分。茶饮需要平衡茶香与乳香,通过乳基底柔化口感、提升顺滑度。咖啡带有苦感与烘焙香,厚乳、芝士乳和风味乳则可以提供不同的搭配方向。
因此,我们判断,乳基底研发会进一步走向定制。什么茶底适合什么乳,什么咖啡需要怎样的乳香与质地,都需要具体测试。对于秋冬产品,还要兼顾加热后的风味表现与稳定性。
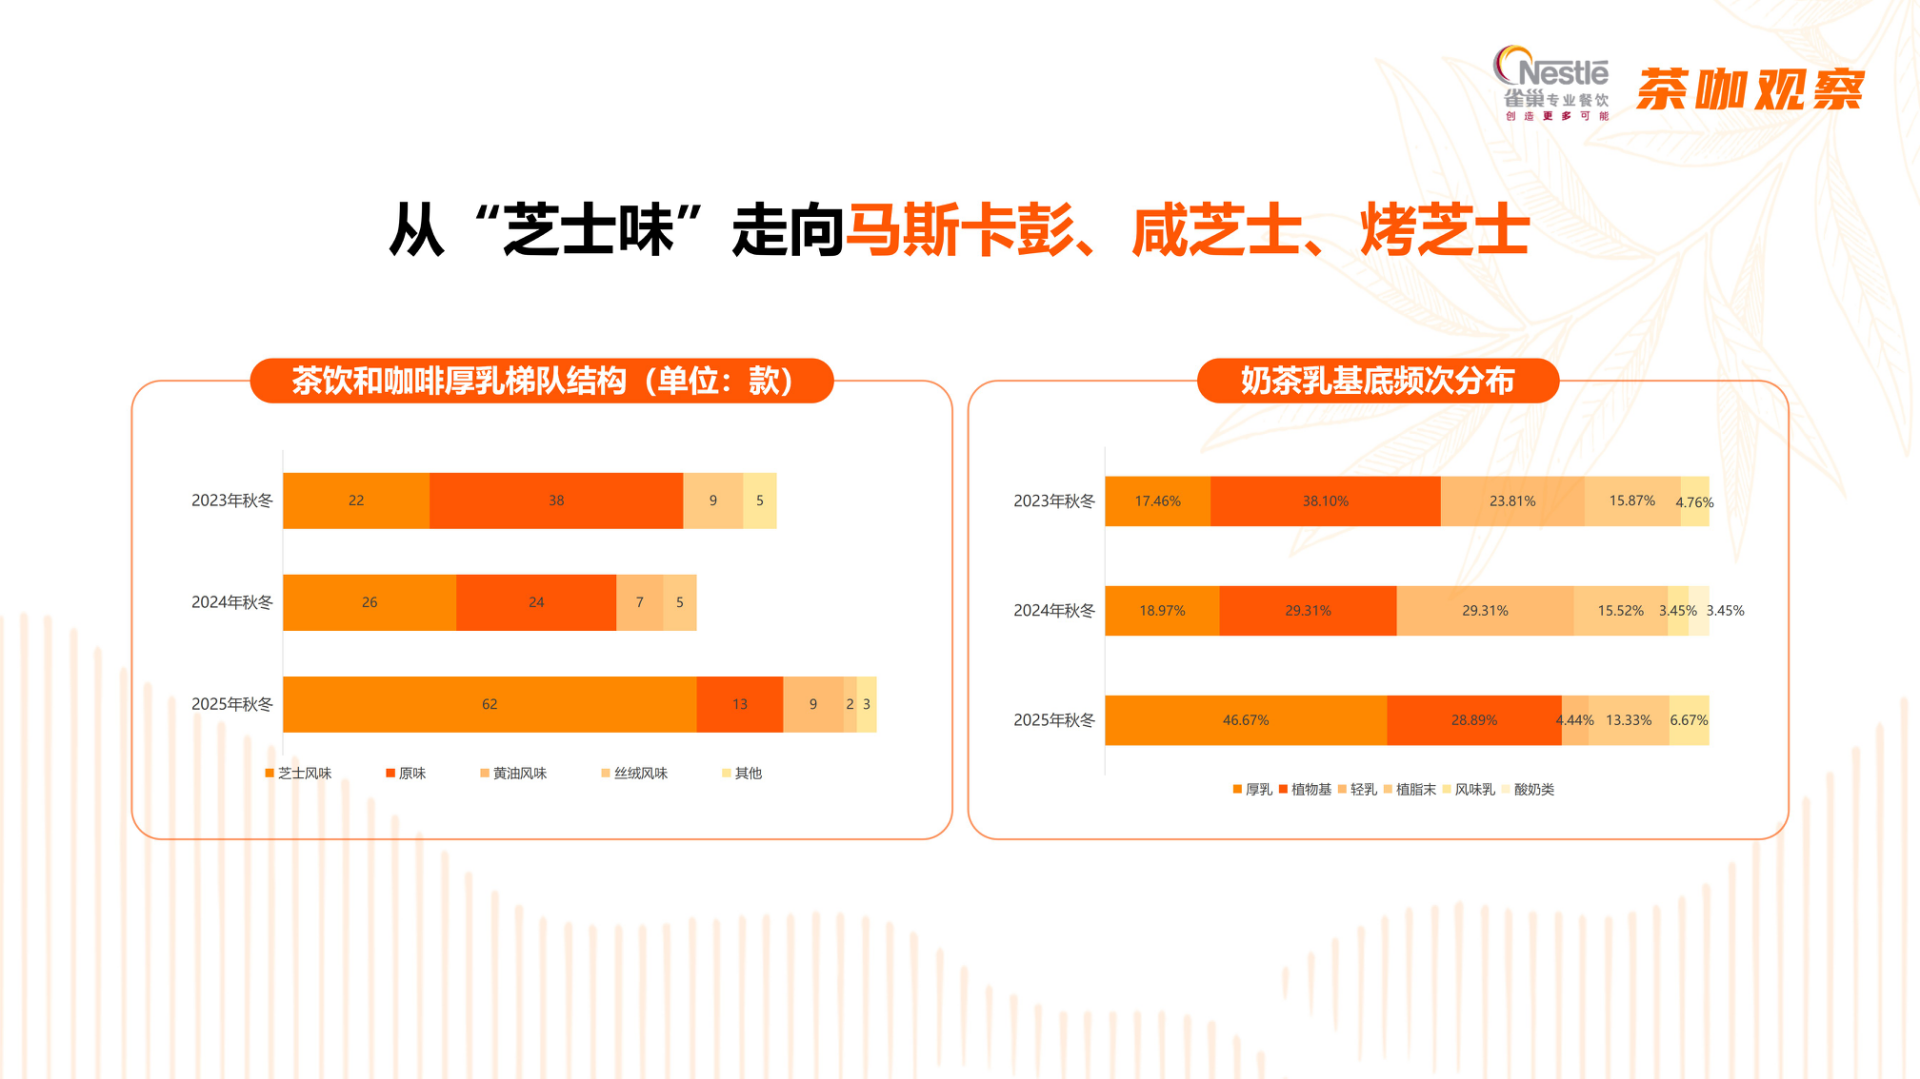
第五个趋势,是厚乳里的重点方向:芝士、黄油厚乳。
厚乳的作用正从增加浓郁度,延伸至塑造产品风味。在我们观察的秋冬新品中,芝士、黄油风味增长突出,喜茶的酱香白脱碎银子、瑞幸的马斯卡彭生酪拿铁等产品,都体现了这一方向。
我们预计,芝士风味将进一步细分为马斯卡彭、咸芝士、烤芝士等标签。品牌研发需要突出可感知的风味差异,避免一味增加厚重感。
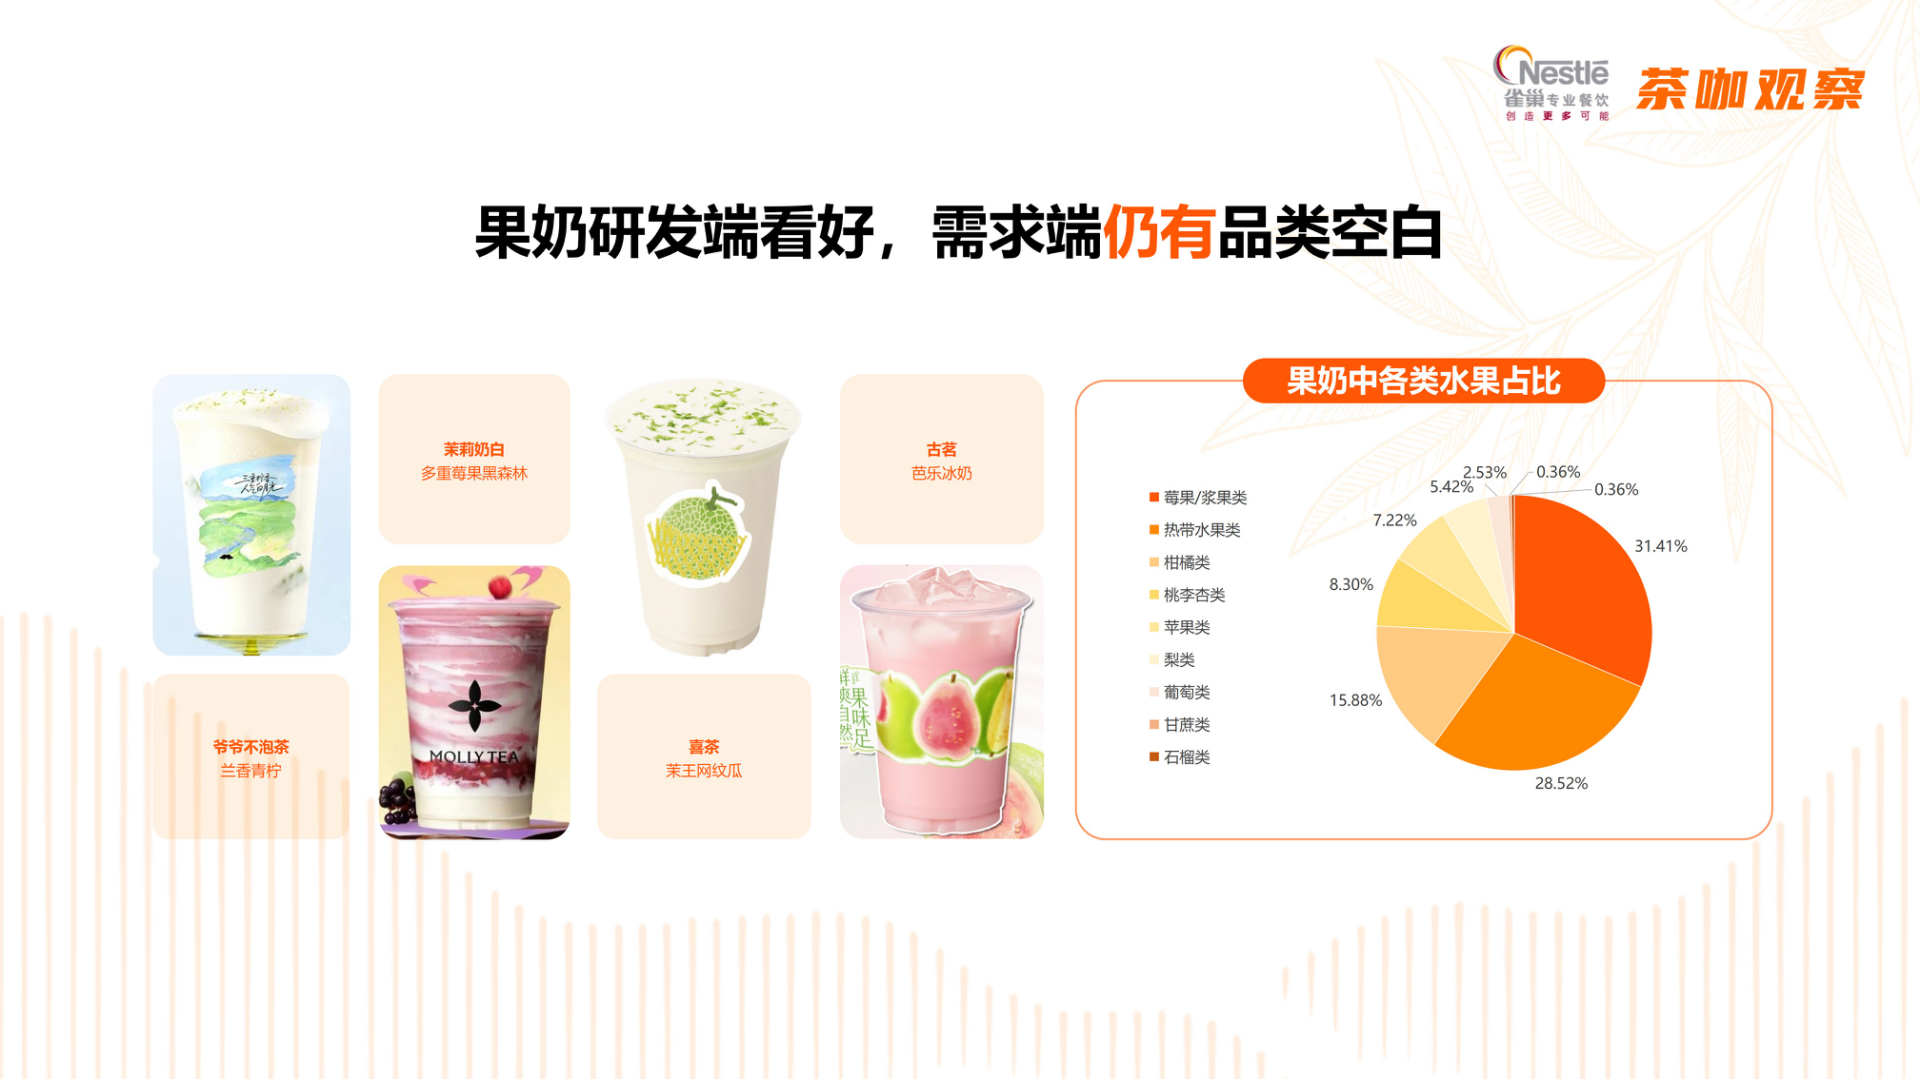
第六个趋势,是报告里最有张力的机会点:果奶,供给端爆发前夜,需求端仍有品类空白。
多位受访研发负责人认为,果奶可以承接轻乳茶积累的大众消费基础。柑橘、芭乐、莓果等原料应用逐渐成熟,酸性水果与乳蛋白结合的絮凝问题也已有相应解决方案。
但消费者仍多将果奶视为奶茶的衍生品,独立品类认知尚未形成。品牌需要进一步做好抗酸性、热饮稳定性与水果乳基底的风味适配,以稳定且有辨识度的产品体验推动持续购买。
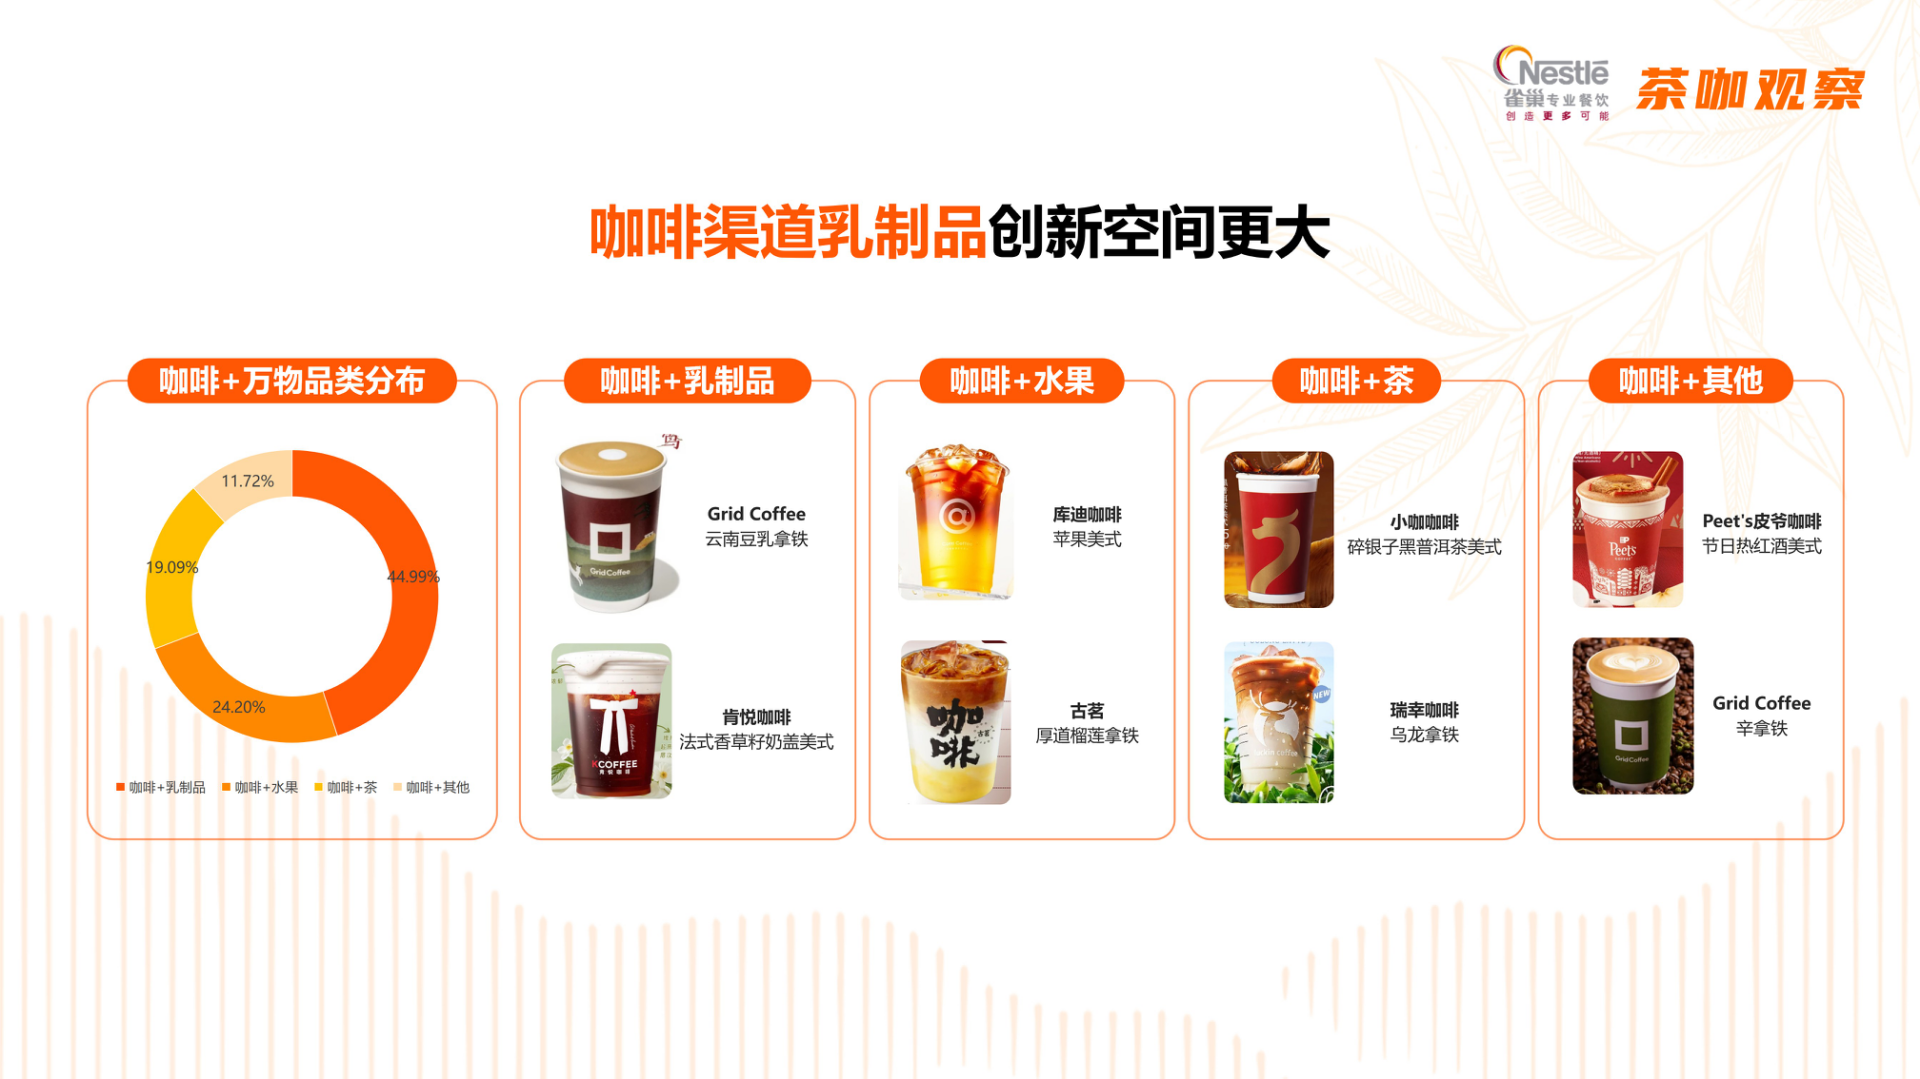
第七个趋势:中国咖啡的创新主线是“咖啡+万物”。
乳制品、水果与茶,已经成为中国特色咖啡的重要创新方向。在报告统计的相关产品中,咖啡与乳制品的组合占比最高,水果与茶也占有较大比重。
其中,乳制品的应用不断细化。从纯牛奶到厚乳、芝士乳、风味乳,再到美式搭配奶盖、奶顶,乳制品既参与调整苦感,也为咖啡增加了新的口感层次。
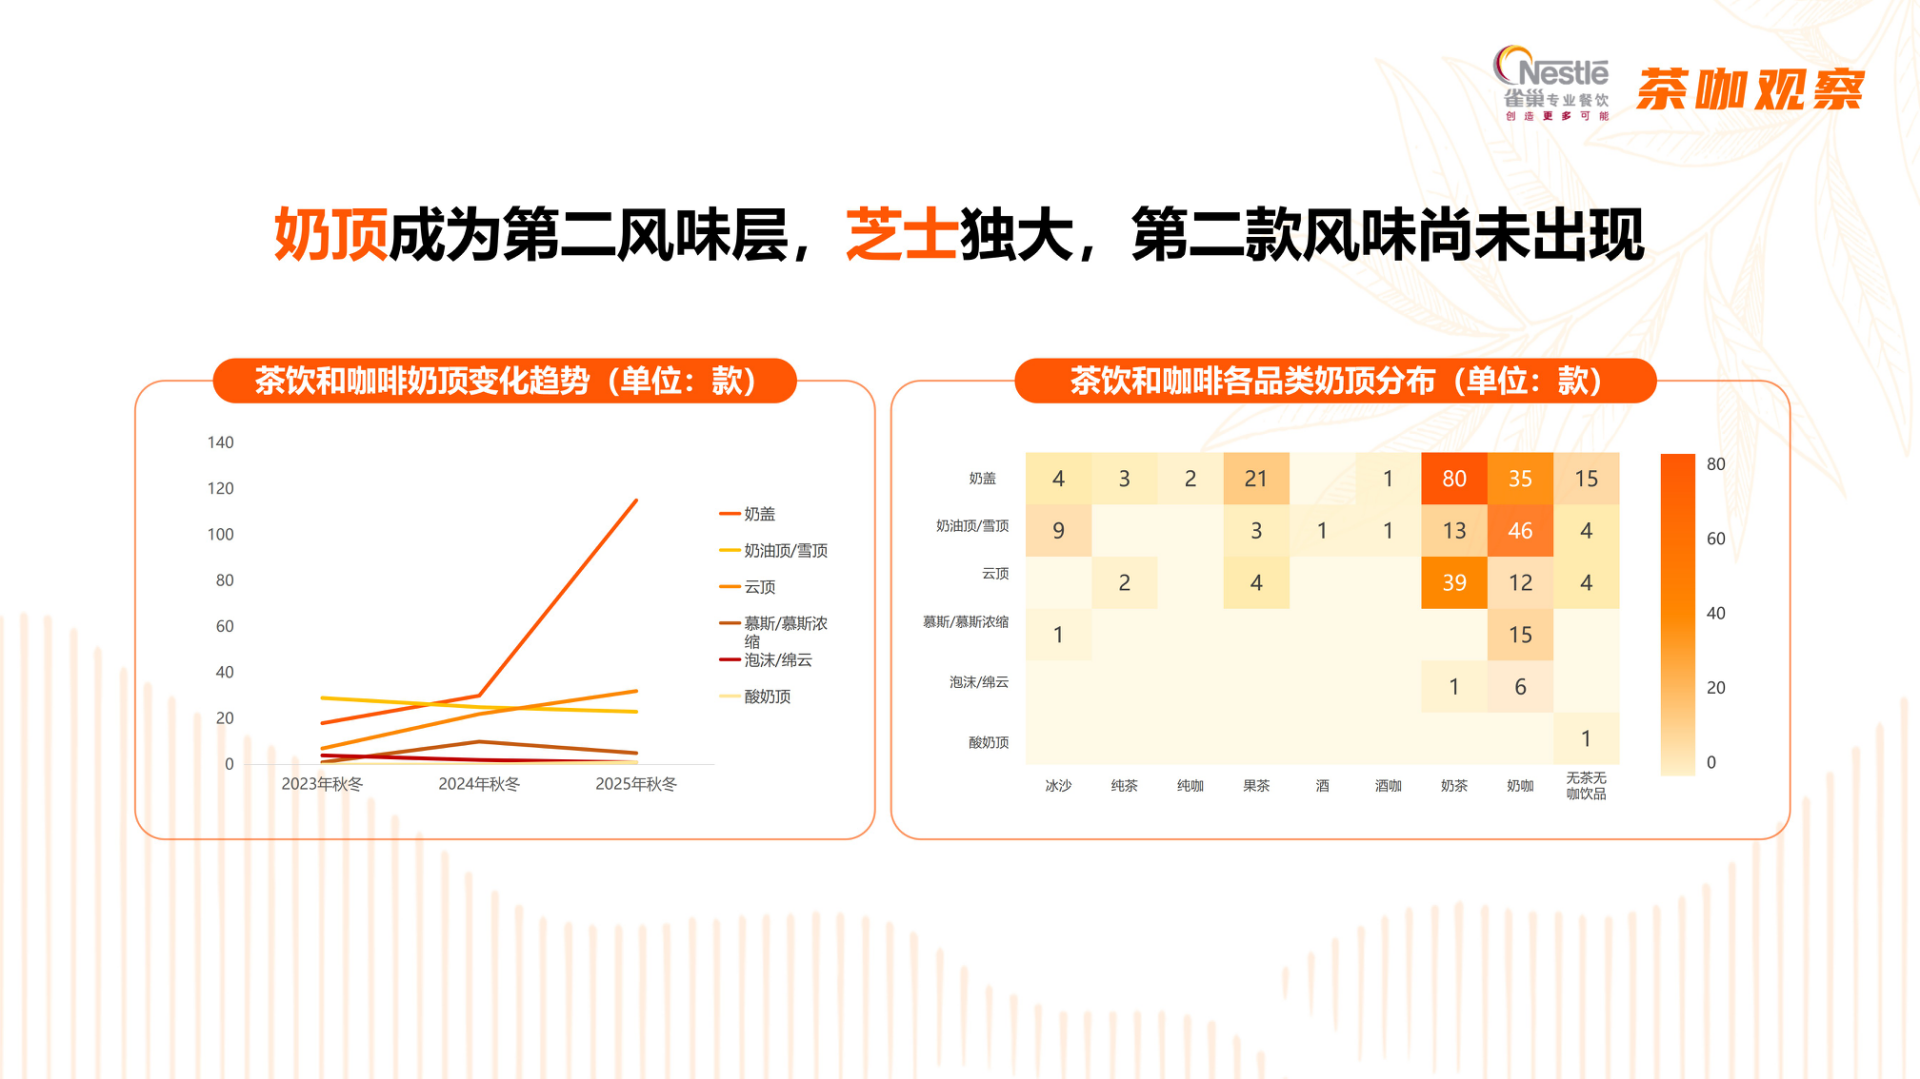
第八个趋势:奶顶从“装饰”升级为“第二风味层”。
奶顶正在成为饮品的重要风味层,既能柔化咖啡苦感、平衡水果酸感,也能增加甜品化体验。调研中,57%的受访消费者偏好厚实绵密的口感,48%偏好轻盈质地,品牌需要根据饮品特点匹配不同需求。
另外,奶顶的风味创新仍有空间。目前芝士奶盖占据主要位置,在芝士之外开发辨识度清晰、适配范围较广的新风味,是品牌形成差异化的一个方向。
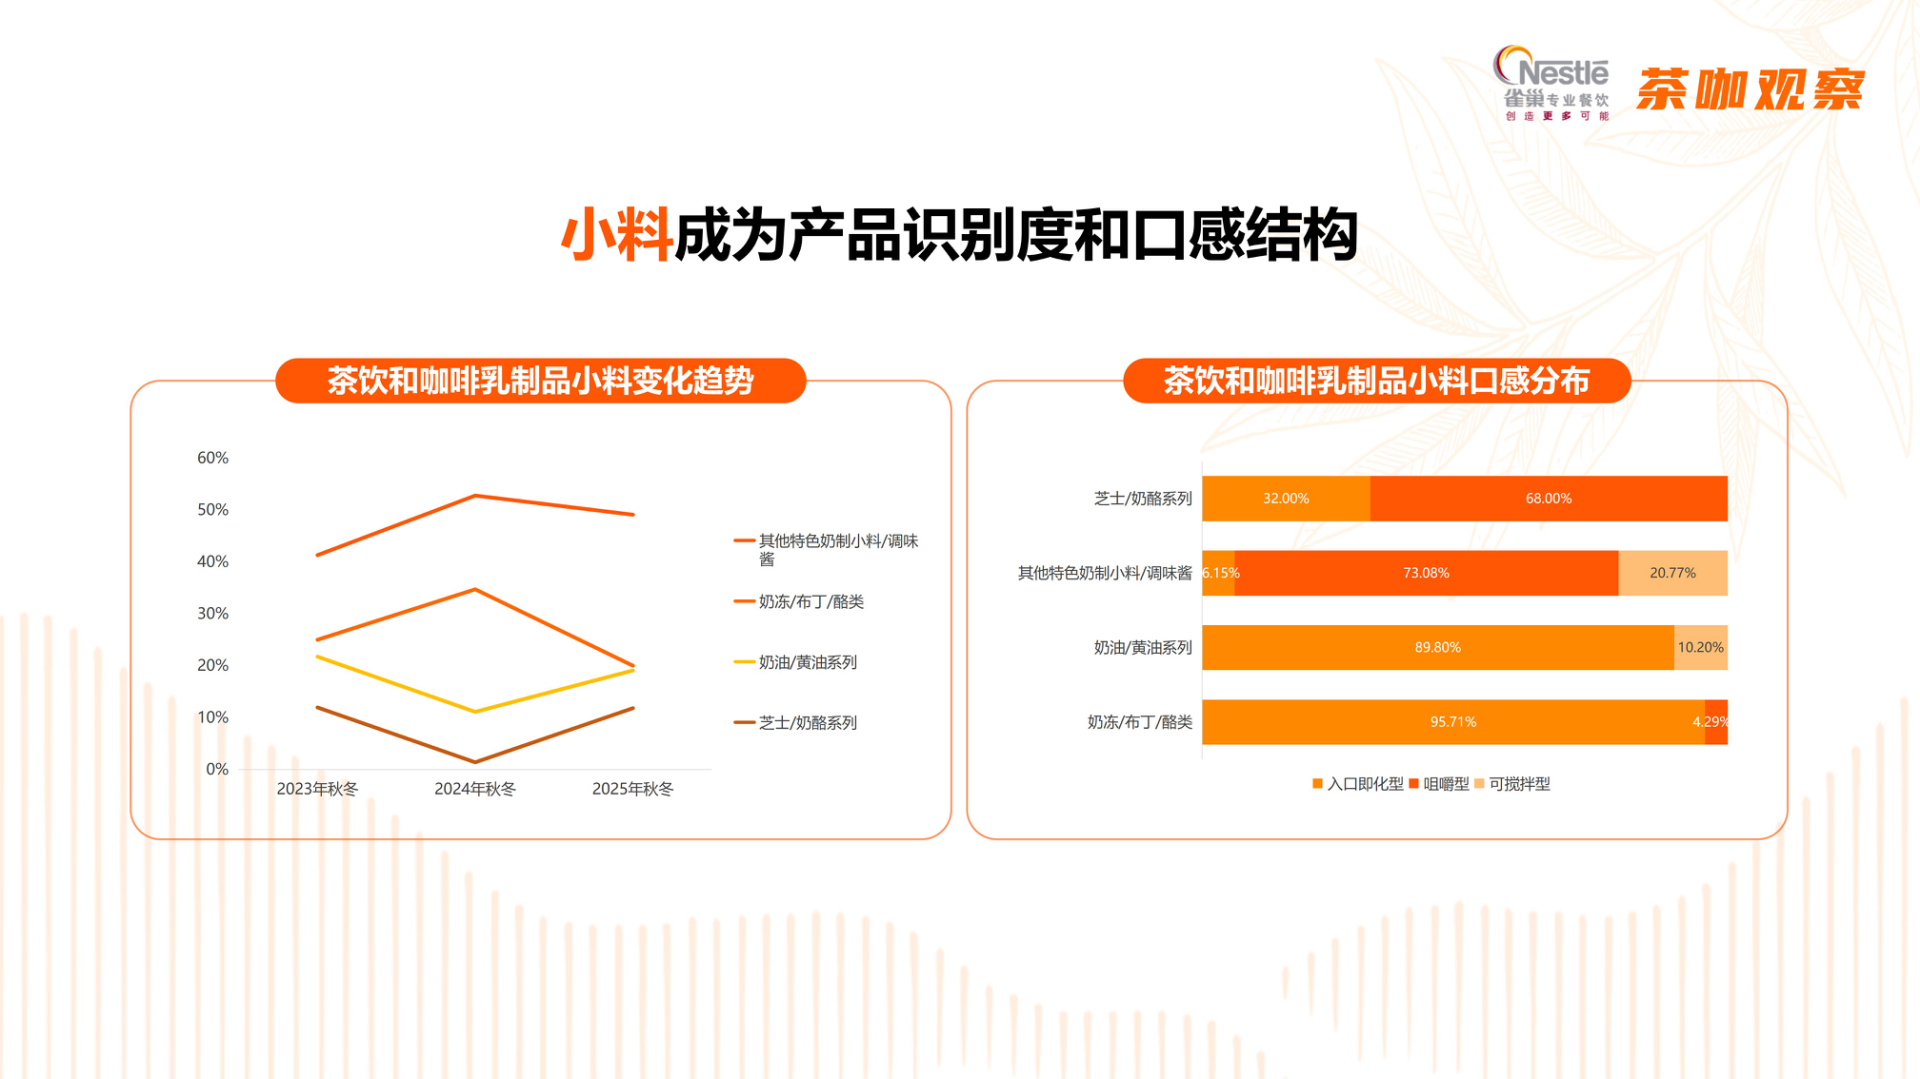
第九个趋势:乳品小料从“可有可无”变成“不可或缺”。
小料对秋冬饮品的作用,体现在风味、质地与咀嚼体验等多个方面。产品数据中,麻薯、米麻薯等咀嚼型小料的增长较为突出。
这些需求为小料升级提供了具体方向。烤布蕾、芝士等风味可以强化记忆点,细腻融化与弹性咀嚼则可以形成不同的口感组合。品牌还需要关注配料构成与健康需求,使小料与整杯饮品的定位保持一致。
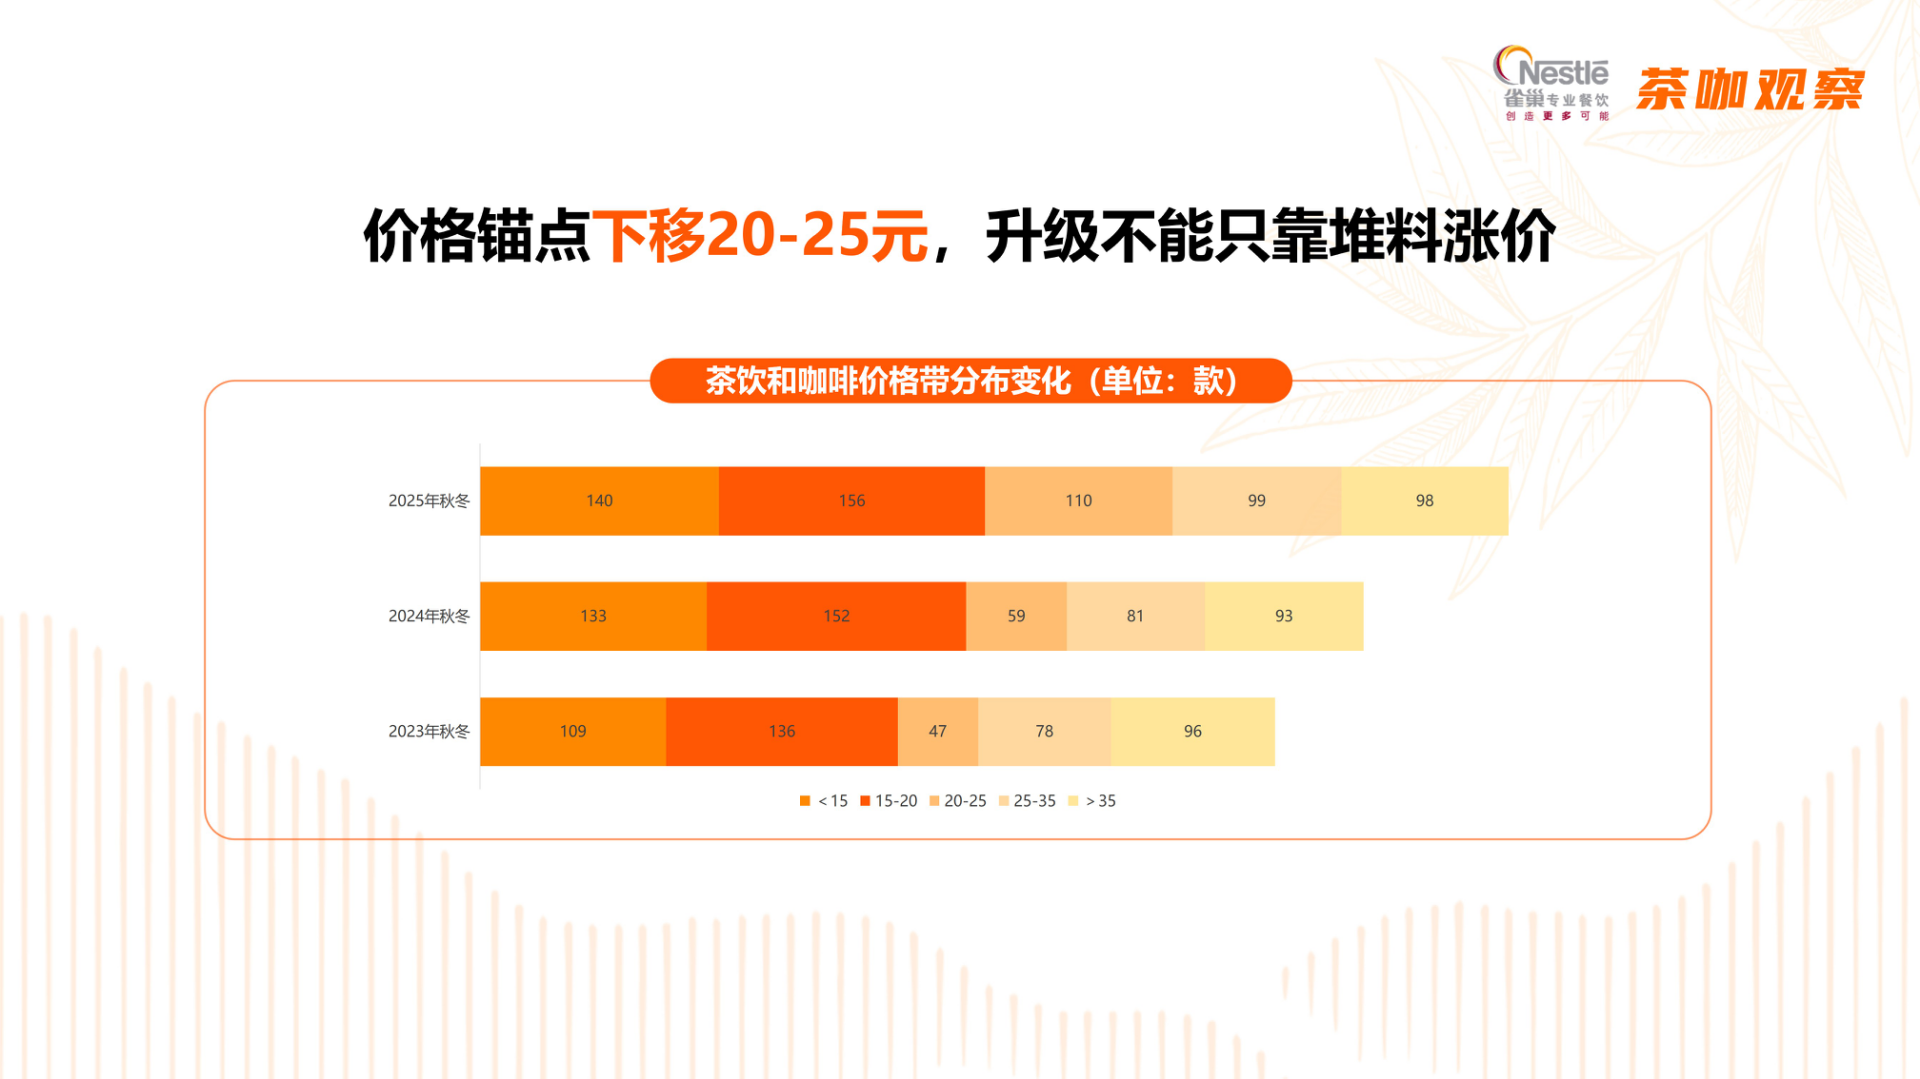
第十个趋势,讲经营:价格锚点在下移,20—25元正在成为新的主力锚点,30元以上持续萎缩。
消费者愿意为秋冬饮品的体验付费,但对溢价也有更明确的判断。报告观察到,秋冬饮品的价格锚点正在下移,20至25元成为值得关注的价格区间,30元以上的空间则有所收窄。
因此,产品升级需要兼顾体验与成本。乳基底、奶顶和小料的组合,应当带来消费者能够感知的风味与口感变化。品牌需要根据自身价格带,判断哪些投入能够转化为购买理由。
所以,回到我们的判断:
2026秋冬,谁能把“浓郁”做得不腻,把“熟悉”做出惊喜,谁就能占据下一轮秋冬饮品的主场。
如果需要报告全文,请扫描下列二维码入群获取:
 24小时热榜

 热门视频