
出品/壹览商业
作者/蒙嘉怡
编辑/薛向
近年来,看似不同的企业正在做同一件事。
盒马、永辉、物美分别加码自有商品、门店经营和到家业务;京东入局较早,持续强化自营采购与仓配;盒马近期加速“店改仓”进度,加码前置仓;美团则依托即时履约的能力,向用户提供更快更好价的自有产品;零食很忙、锅圈、名创优品、金粒门等垂类连锁,则通过总部选品、集中采购和定制商品加强供给。
这些企业业态不同、起点不同,却都不满足于“卖货”环节。壹览商业认为,零售竞争的重点,正在从“在哪里卖”,重新转向“卖什么、如何组织供给,以及能否按承诺完成交付”。
自营不单是一种模式而是一种能力,它正在重新回到零售舞台中央,成为零售业下半场的入场券。
自营不是新故事
回顾全球零售史,自营其实并不是新产物,每一次业态变革,本质上都是在自营能力的某个环节上做深了一层:
早期百货商店靠买手起来,零售商第一次自己组织商品,自营做到“会选货”就行了;连锁革命让A&P们用统一集中采购做到全国规模,自营升级为“会组织供应链”;超市与信息化时代,沃尔玛用卫星和EDI把库存周转管理到天,自营变成了“数据和系统的能力”。
随着规模扩大,沃尔玛、ALDI、Costco进一步通过自有品牌、精选SKU和供应商协同参与商品定义,自营也由采购与销售延伸到“商品开发和供应链组织”。
这一套理念伴随全球连锁零售扩张进入中国。
20世纪90年代,家乐福、沃尔玛、麦德龙等企业先后在华开设门店,中央采购、连锁管理和自有品牌等经营方式逐步落地。永辉、物美、华润万家等本土商超也在生鲜采购、供应商管理、物流配送和区域经营等领域持续探索。
只是,在1990年至2010年前后,中国零售市场仍处于快速增量阶段,门店数量和区域覆盖能够更直接地带来增长。
于是,更需要慢下来做供应链的“自营”暂且被搁置了,行业竞争的重心更多放在开店和提高渠道覆盖上。
与此同时,电商的发展,推动自营能力也跟着换了战场。京东延续买断采购模式,把采购、库存和售后能力与自建的仓储、物流焊在一起——证明自营这门功夫不仅没有过期,在线上反而更重了。
往后的故事,很多人都是见证者。
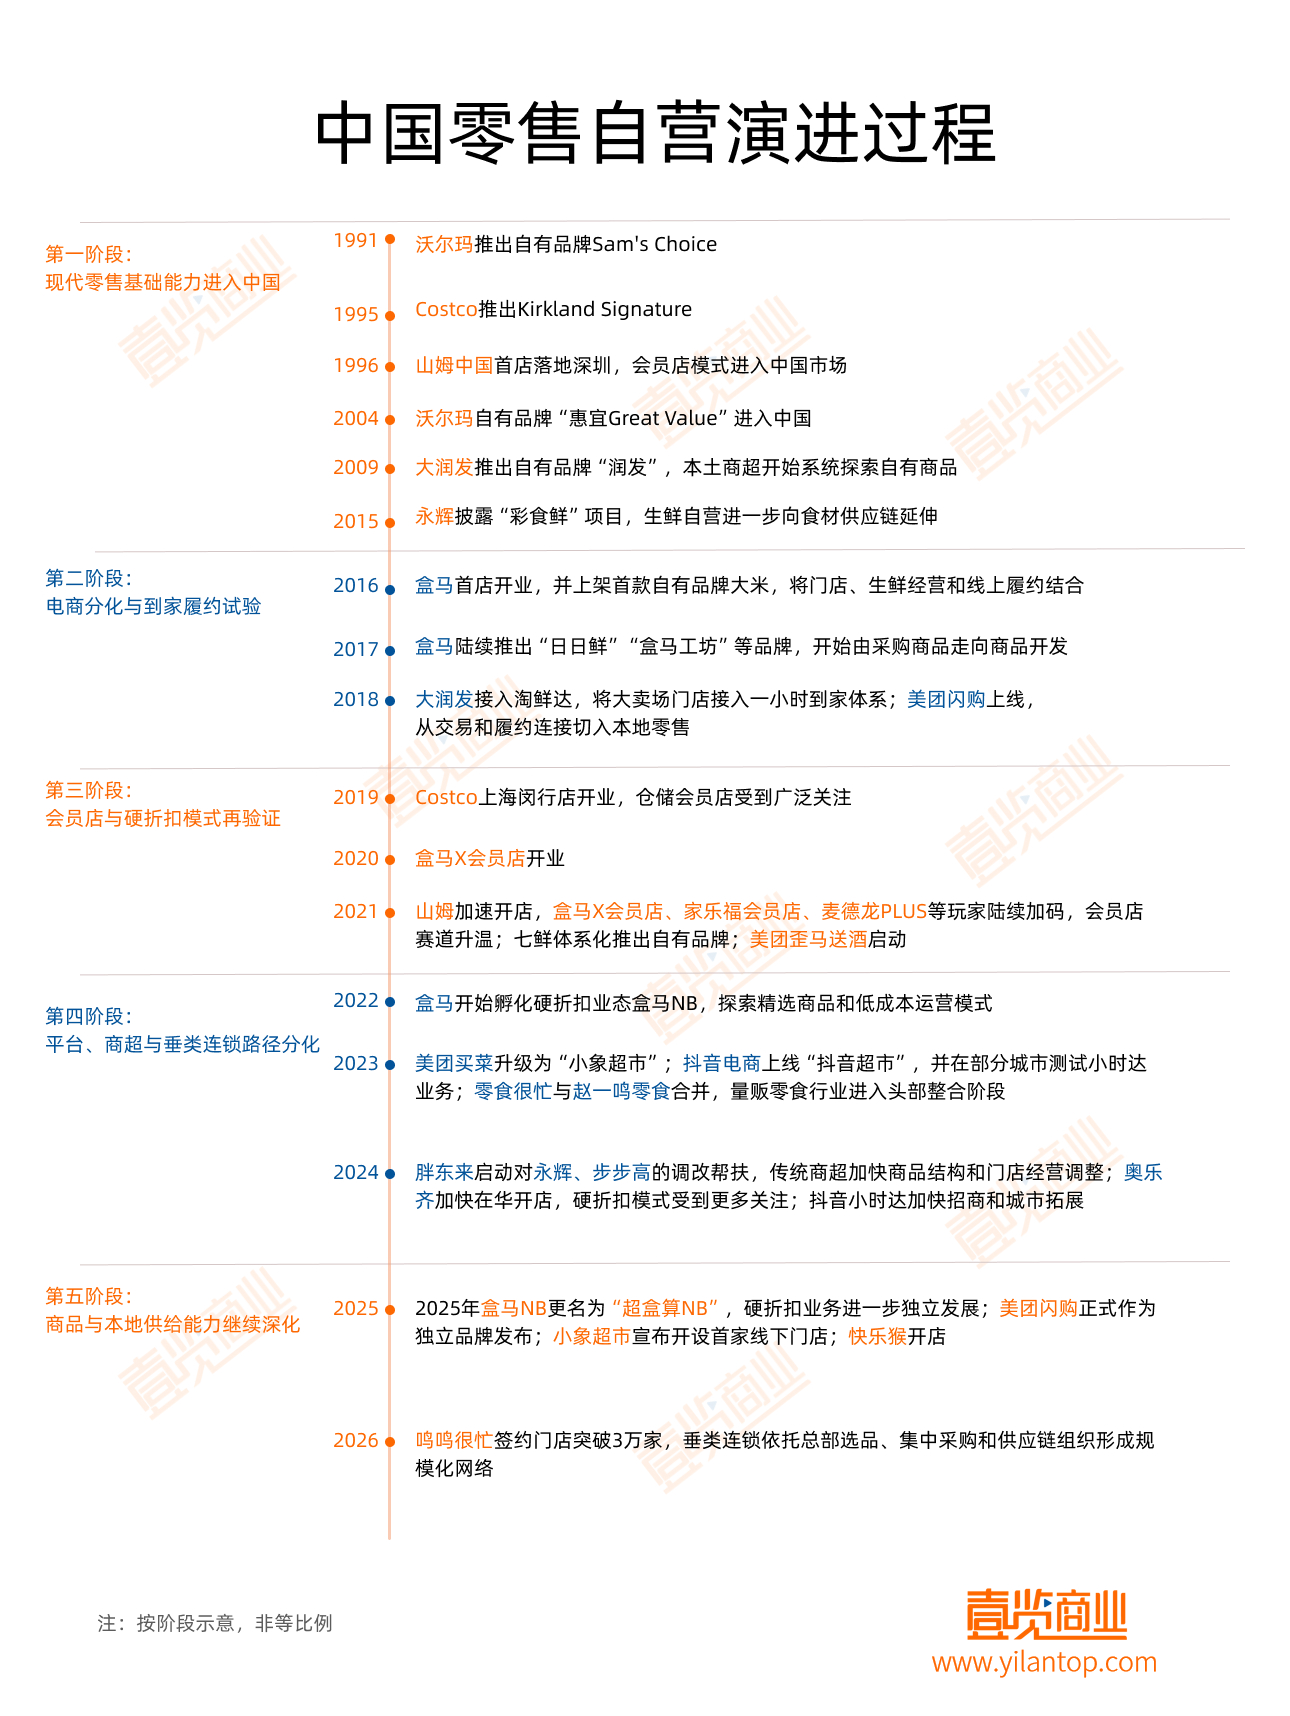
2016—2018年,盒马以店仓一体切入,大润发将大卖场接入到家体系;2018年,美团闪购上线,从平台连接和即时履约进入本地零售。
2019年Costco上海首店引发广泛关注,此后山姆加速扩张,会员店赛道升温,硬折扣、量贩零食和即时零售继续扩张,竞争进一步转向商品结构、门店效率与本地履约。学习山姆和奥乐齐,市场上逐渐出现了胖东来、小象超市、快乐猴这样的新玩家。
这些业态看起来一波接一波、彼此并不相干,但拆开看,大家练的是同一套自营基本功:胖东来调改,调的是商品结构;量贩零食扩张,拼的是总部选品和供应链;即时零售渗透,靠的是本地库存和履约能力。
可以说,自营从来不是某种模式,而是一种能力。
从传统商超的集中采购,到线上自营电商,再到会员店、硬折扣和即时零售,自营能力一直渗透在零售业的进化里,只是每个时代,披着不同的外衣登场。
重新定义自营
过去,狭义的自营通常指“自己卖自己造的货”——企业自己采购、持货和销售,并承担库存与售后责任。但仅以是否持有货权划分,已经不足以反映企业的实际经营深度。
所以,与其问一家企业“是不是自营”,不如问它:在选品、采购、库存、商品定义和履约这五个环节里,它真正掌握了哪几个?因为企业即使不持货,也可能通过选品、商品标准、供应商管理和履约规则影响供给结果。
因此,本文所讨论的“自营”是一种广义上的自营,观察的是企业掌握哪些经营决策权、承担哪些经营责任。值得注意的是,自有品牌是当下企业深入商品定义的一种表现,并不等于全部自营能力。
全行业含自营率的提升,背后主要有三个原因。
一是消费需求正在按照场景重新分配。消费者在不同场景中,用价格、品质、时效和商品独特性重新衡量价值,零售企业需要据此调整商品组合、库存位置和交付方式。
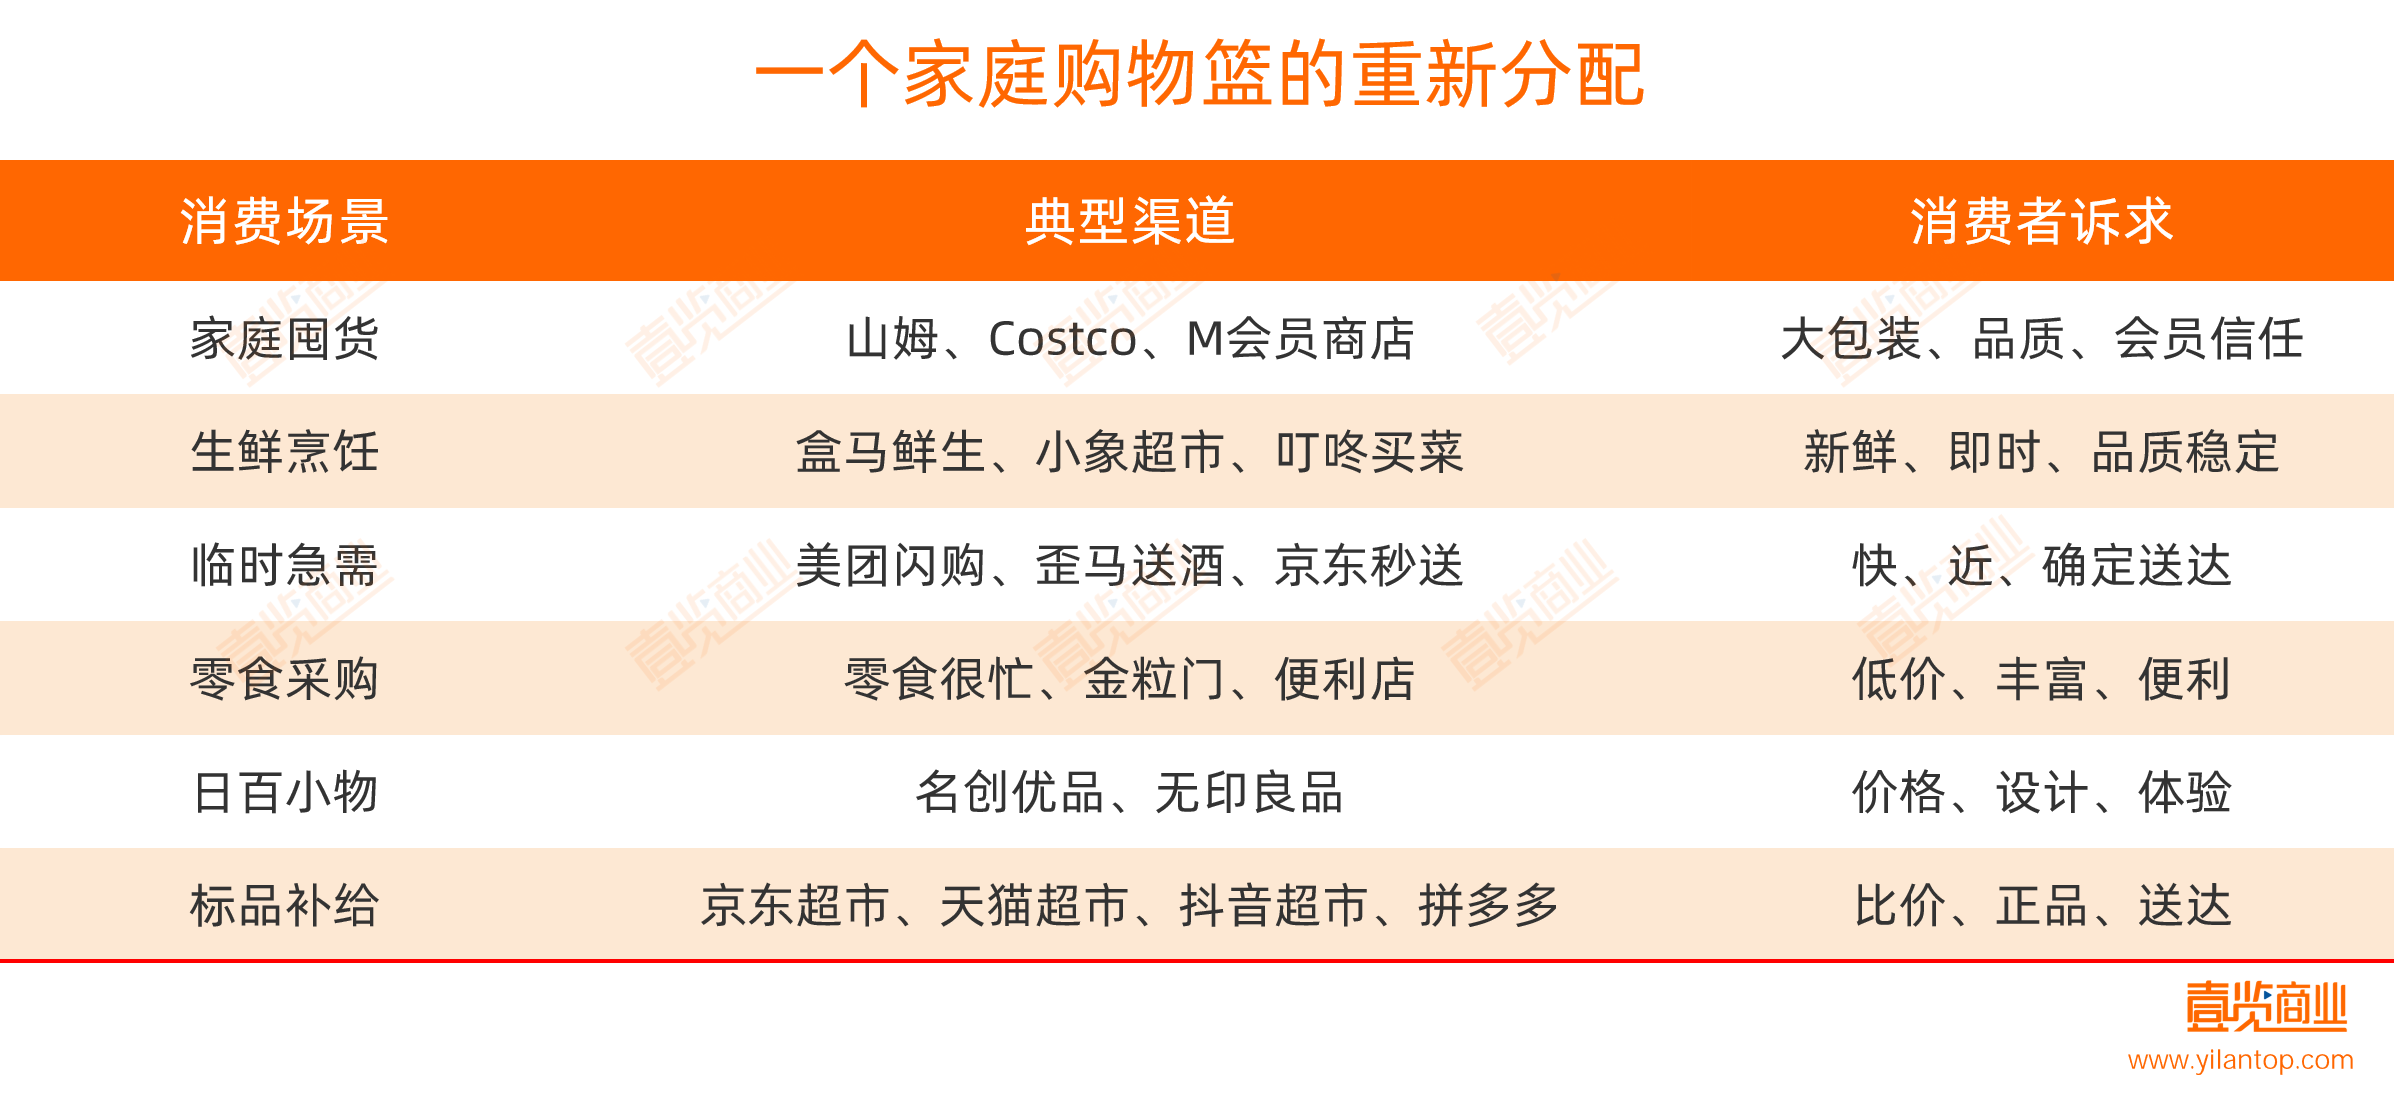
二是渠道入口增多,“场”的角色随之发生变化。行业数据显示,2022年即时零售的市场规模已经达到5042.86亿元,货架从门店延伸到手机。电商、直播电商、即时零售、会员店、折扣店不断分流需求,门店、前置仓和线上入口不再只承担交易功能,也开始连接商品体验、库存配置和订单履约。
三是零售基础设施成熟,让企业具备深度经营的条件。数字化系统、仓储物流、冷链和即时配送网络不断完善,降低了企业进入商品和履约环节的基础设施门槛。
但进入门槛降低,并不意味着自营变得容易。企业通常会根据品类特征、业务基础和消费场景,选择需要掌握的经营环节,由此形成了不同的自营路径。
从自营全景图,看零售企业的经营分化
基于上述框架,壹览商业对中国主要零售企业及其具体业务进行了一次梳理,大致可以分为四个层级。
轻介入主要提供流量、交易和履约连接;中介入开始统一选品、价格或服务标准;深介入直接参与采购、仓配及门店;极深介入则进一步进入商品定义、质量标准和上下游协同开发。
值得注意的是,这四个层级描述的是业务参与零售经营的方式和程度,不是对企业经营能力的简单排名。
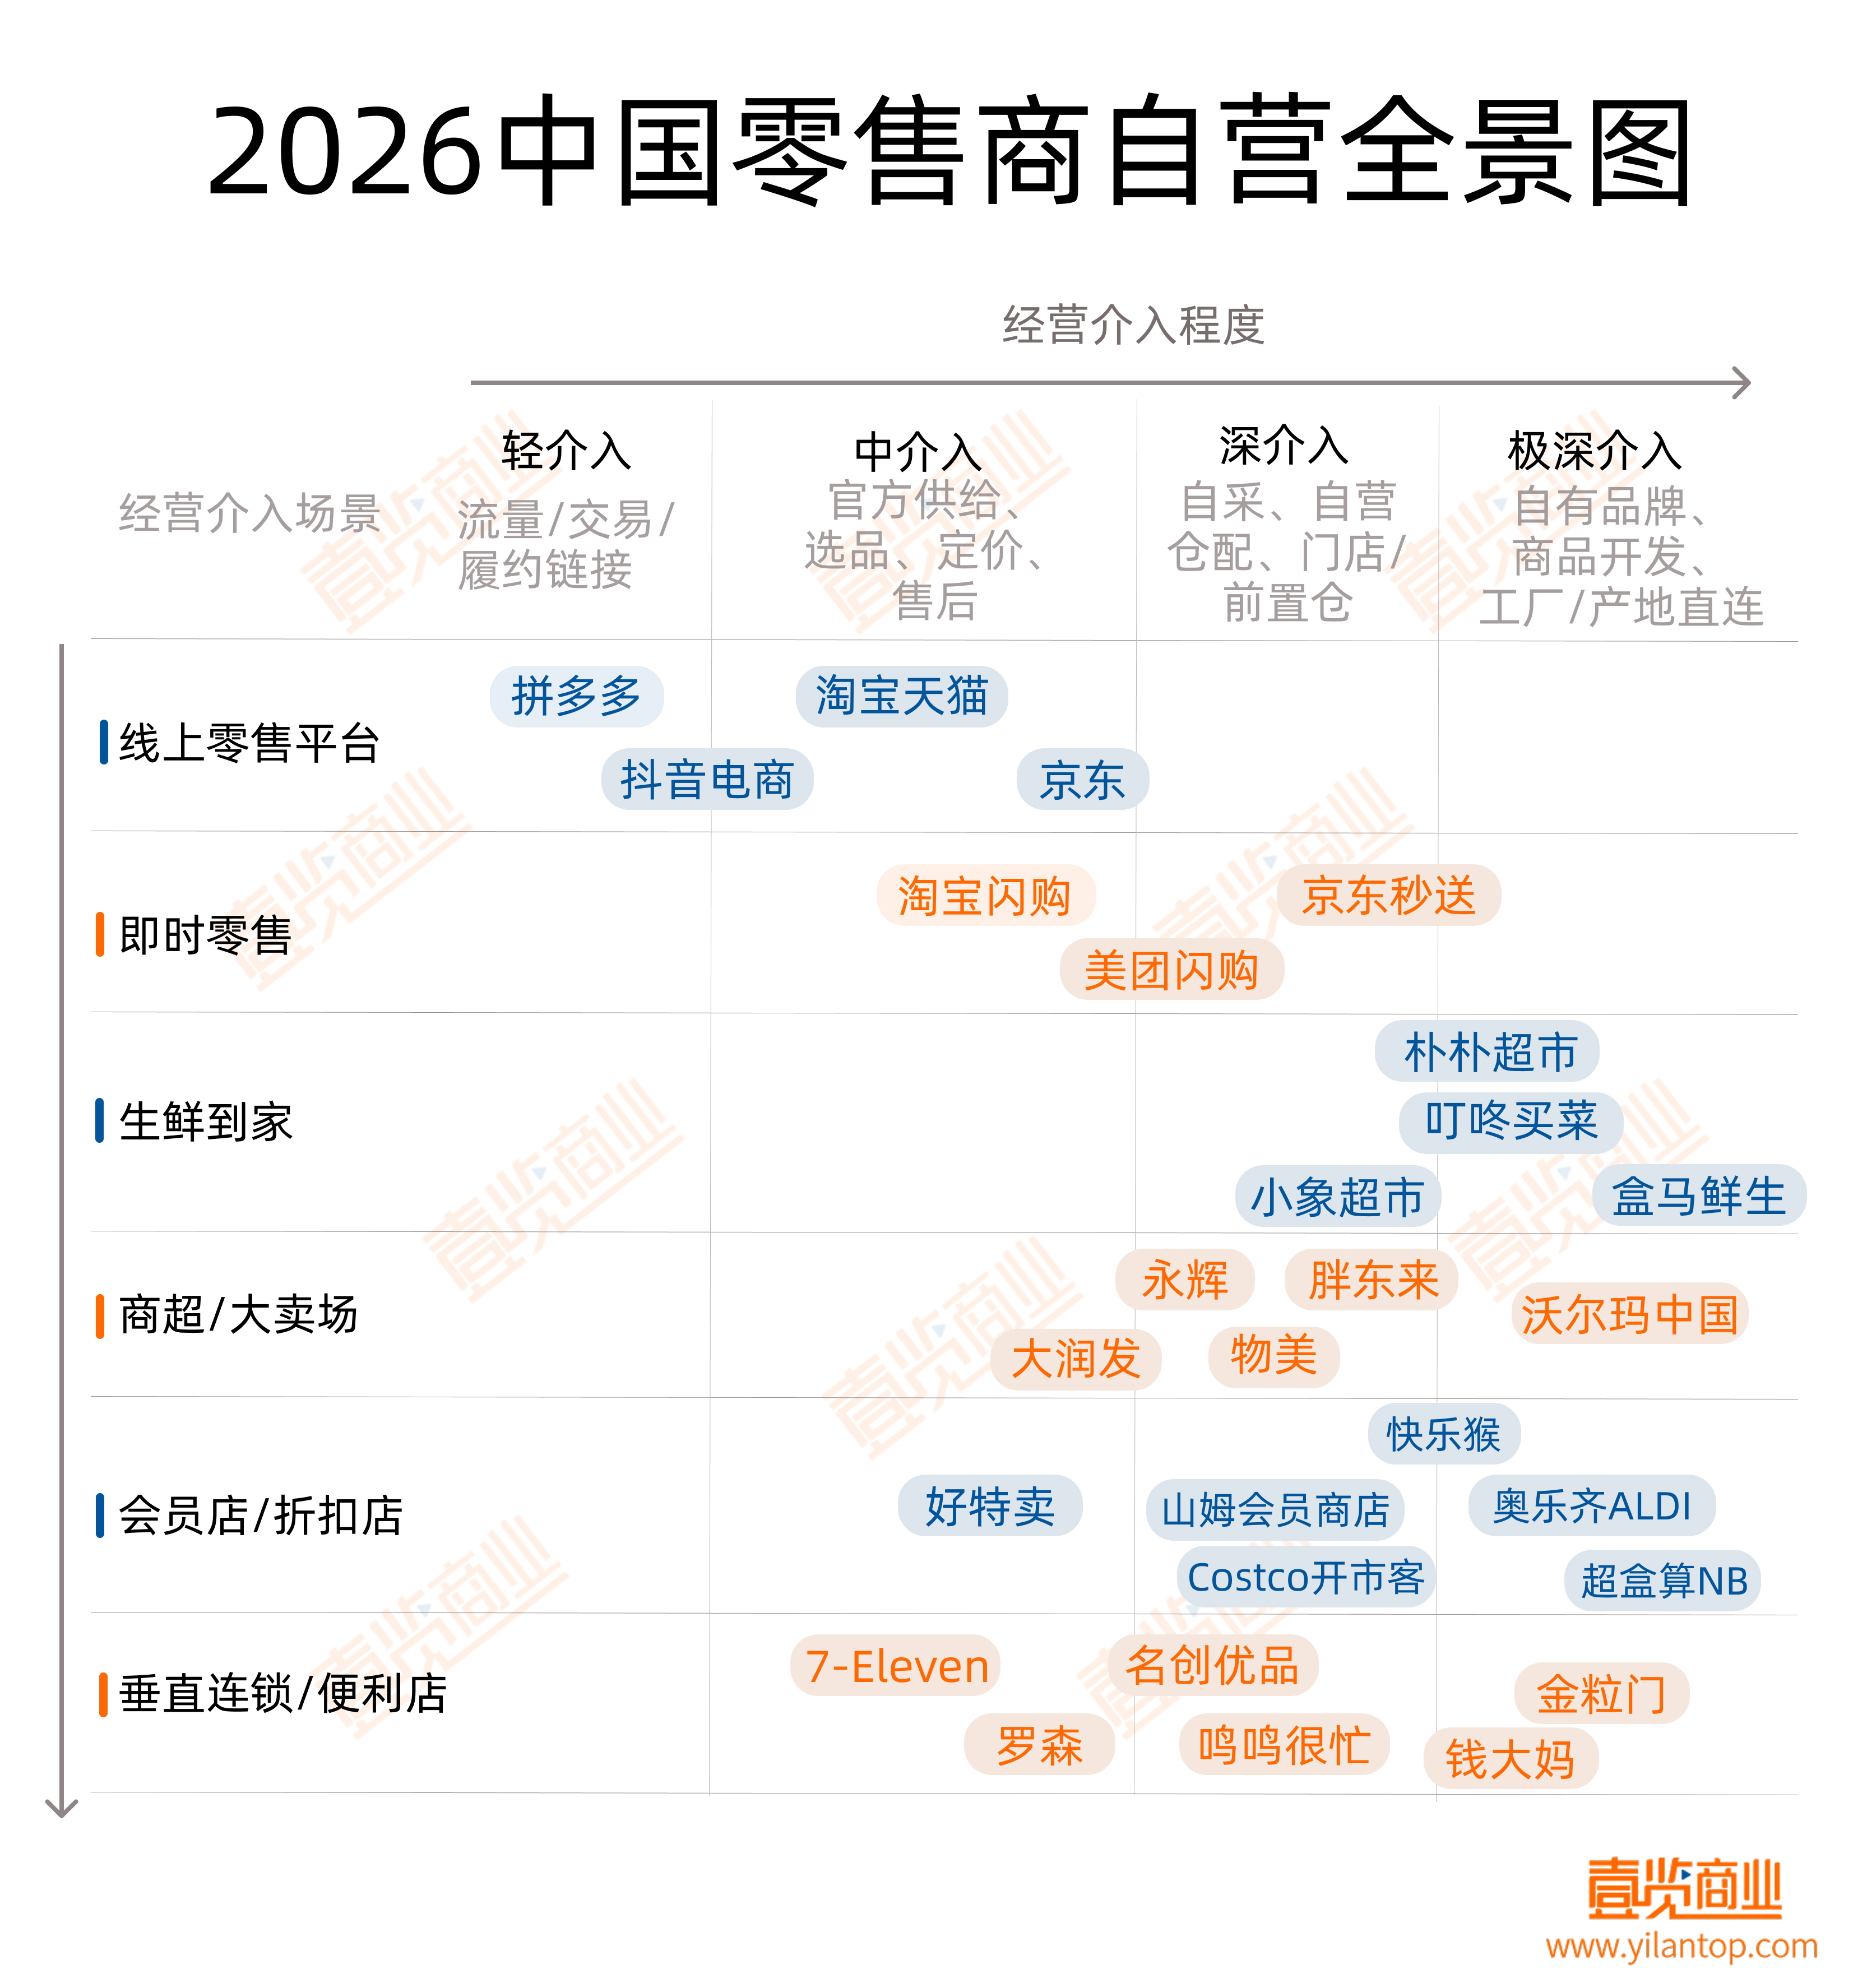
从全景图的分布来看,可以得到三个判断。
第一,加深经营正在成为共同趋势,但不同业态的介入路径并不相同。
永辉、物美和大润发等传统商超原本就直接参与采购、库存和门店经营,当前主要补充自有商品开发和到家履约能力;零食很忙等量贩零食把休闲零食从商超货架中拆出来,用总部集采和定制规格重新组织供给;京东、美团等平台企业则从流量、交易和配送能力出发,逐步进入官方供给、本地库存和商品经营。
第二,采购、库存和履约正在成为更常见的介入方向,商品定义与上游开发则是拉开介入深度的主要分界线。
山姆通过Member's Mark参与部分商品的规格、配方、质量标准和供应商协同,盒马、小象超市也在多个品类提高自有商品占比。
这些零售品牌的业态和履约方式不同,但都已经从“采购市场上已有的商品”,进一步进入“决定商品应该是什么”的环节。
相比之下,不少企业虽然已经深入采购和仓配,所售商品仍主要来自既有市场供给,商品开发能力尚未形成规模。根据Euromonitor、自有品牌制造商协会(PLMA)和尼尔森IQ数据,2025年中国自有品牌渗透率约为8%,低于美国的26%,也明显低于荷兰的55%、西班牙和瑞士的52%、英国和德国的44%。
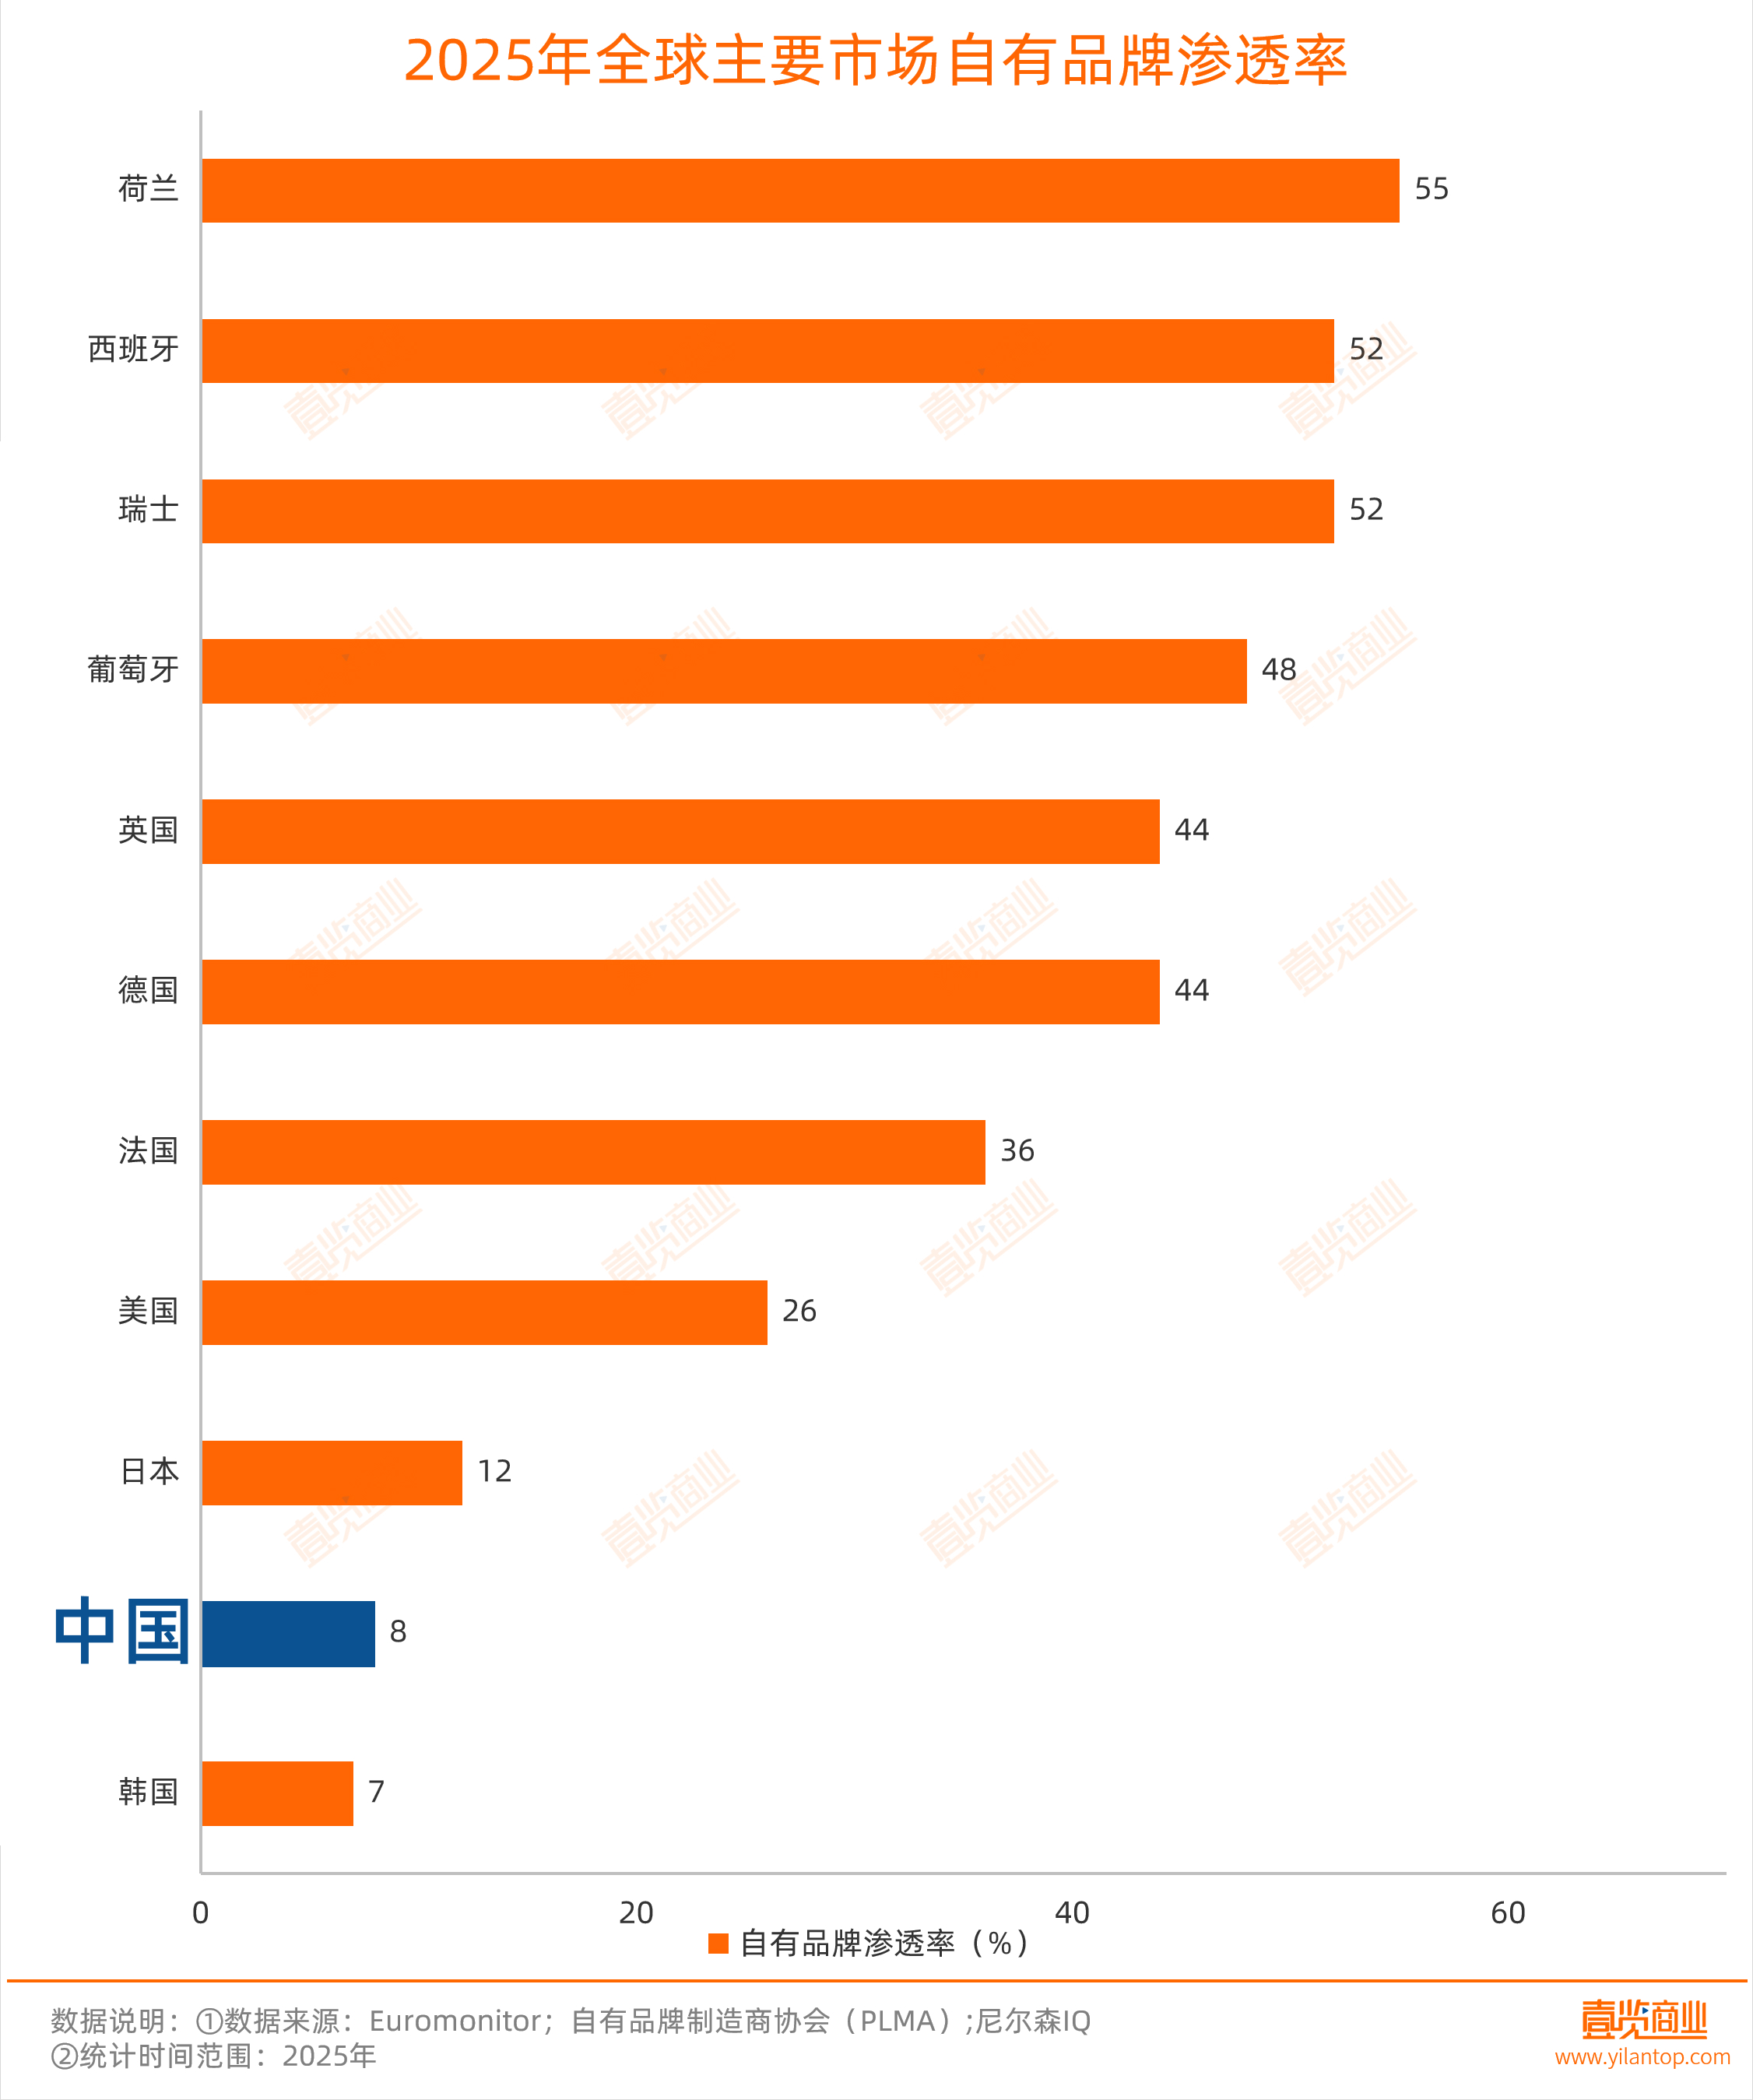
这说明,越来越多国内零售业务进入采购、库存和履约环节,但将消费需求转化为商品标准,并通过自有商品形成规模化销售的能力仍未普遍建立,距离欧美发达国家还有很大的提升空间。
第三,同一企业可以同时采用多种经营方式。
以美团为例,美团闪购主要承担交易和履约连接,在商品和库存端的介入相对有限;歪马送酒在垂直品类的采购和供应链端介入较深;小象超市直接参与采购、库存和前置仓履约,同时发展自有商品;快乐猴则通过供应链参与自有商品开发。
类似的组合也出现在其他企业中。京东同时经营平台业务和自营零售,阿里体系内既有淘宝、天猫等平台,也有深入商品、库存和门店经营的盒马、超盒算NB。至此,自营与平台的边界正在变得更加灵活。
此外,介入深度与业务规模也需要分开观察。一个业务可以深入商品和供应链,但仍处于区域经营或门店扩张初期;平台连接型业务也可以拥有较大的交易规模和履约网络,却不直接承担大部分商品库存。
怎样的自营才有长期价值
“含自营量”只能描述一种经营状态,不能直接判断这种模式是否具有长期价值。评价一种自营模式能否长期成立,需要依次回答三个问题:低价从哪里来,经营风险由谁承担,以及消费者、供应商和行业最终获得了什么。
首先,低价本身不是一种经营能力,而是成本结构变化后的结果。
低价如果来自商品开发、集中采购、源头直采和周转效率,就能沉淀为经营机制,在后续经营中重复发挥作用;如果依赖补贴、尾货或单向压价,价格优势会随货源消失,成本也会以品质波动、供给不稳的方式重新出现。
快递价格战、临期折扣店和直播电商白牌竞争已经提供了参照:低于成本的快递报价难以长期维持,不稳定的尾货供应难以支撑持续扩张,过度压价也可能带来品质下降和消费者权益受损。
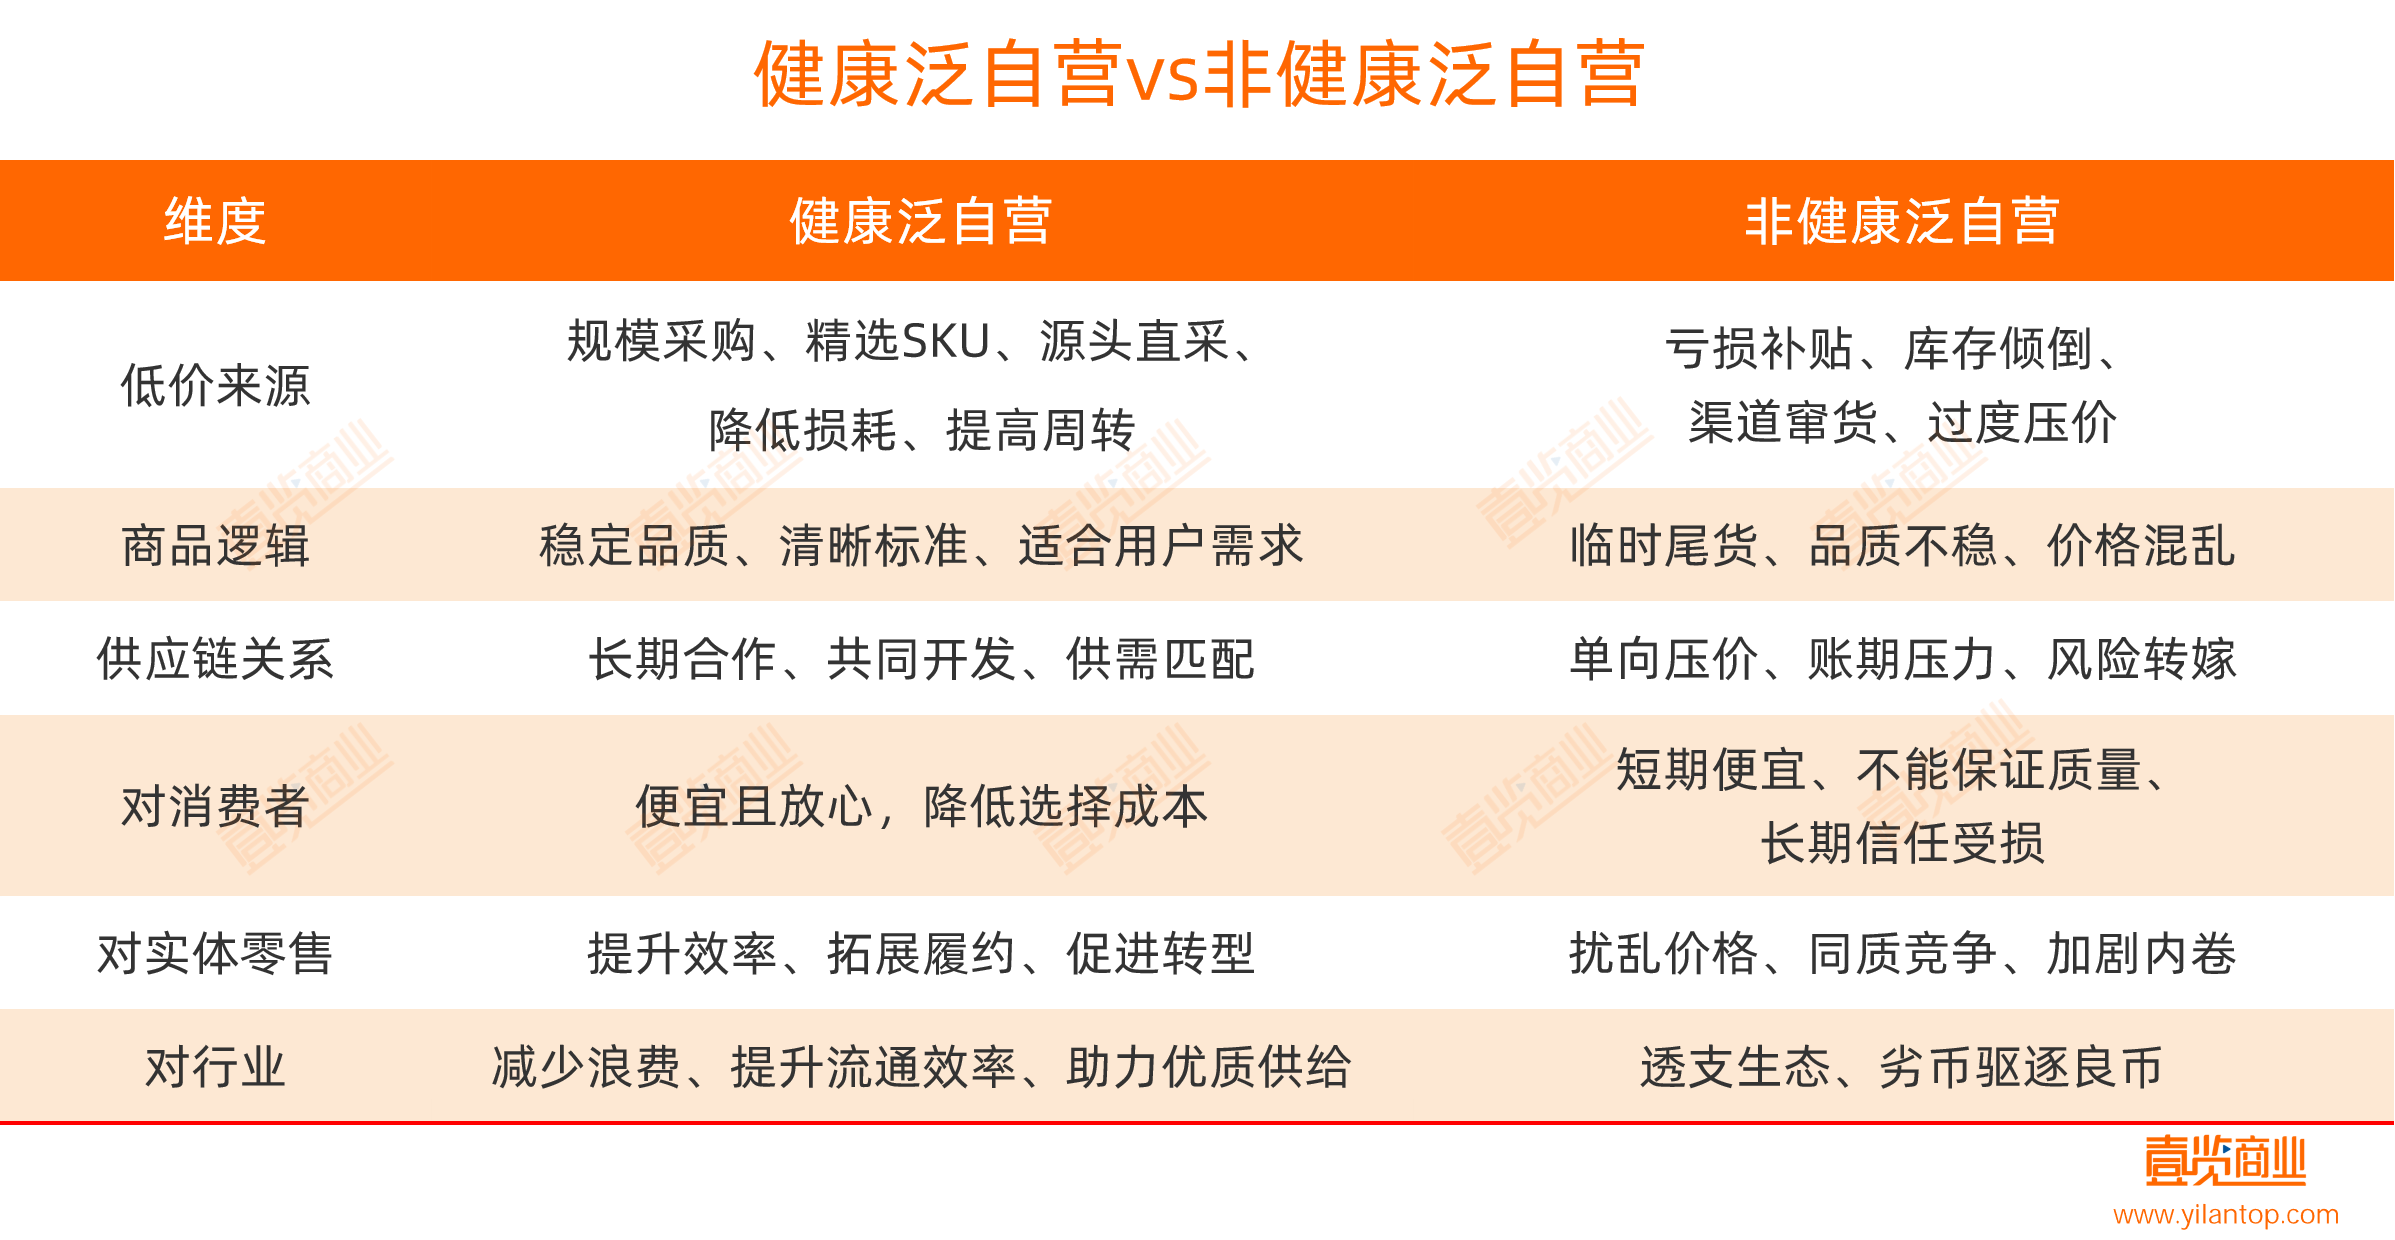
其次,自营意味着企业获得更多经营决策权,也意味着企业需要承担更多经营责任。
选品、采购数量、定价和促销强度都会影响生产安排、门店库存和资金占用,如果企业决定这些,却将滞销、损耗、退货和现金流压力主要留给供应商或加盟商,决策失误就无法充分体现在企业自身的经营结果里,企业也更容易扩大采购、压低价格或频繁促销。
长期来看,供应商和加盟商为了消化压力,则可能降低质量、减少研发和服务投入,企业最终仍会面对供给不稳和消费者信任下降。
最后,判断一种自营模式是否健康,最终还要看它给不同参与者带来了什么结果。
生鲜商品采收周期短、损耗率高,一旦采购、采后处理或冷链运输出现偏差,品质和价格便会迅速受到影响,因此更容易观察企业深入供应链之后究竟创造了什么价值。
在山丹县高原,当地的西蓝花过去主要销往周边市场,价格最低时只有6毛钱一颗。2024年,小象超市开始与当地种植户合作,通过订单种植筛选品种,并将商品重量、花型和根部长度等要求落实到采收标准。
订单和商品标准明确之后,种植户集中上市却无销路的风险随之降低,相关种植链条带动200余名农户增收。此外,消费者收到的西蓝花在规格和鲜度上更加稳定,零售端也能更早控制品质波动和损耗。而合作中形成的种植、采后处理和冷链运输标准,还可以延续到后续产季。
能够持续为消费者和产业链上的合作伙伴提供真实价值,“含自营量”才能转化为企业的长期竞争力。
自营与平台不是二选一
中国零售企业没有集体走向同一种重资产模式,而是根据供给丰富度、商品新鲜度、品质稳定和履约时效,选择需要掌握的经营环节。同一企业内部,平台连接和自营业务也可以长期并存,分别承担扩大供给覆盖和建立商品标准的功能。
渠道仍然重要,但渠道已经不能替代商品。流量能够提高交易机会,却难以单独形成长期差异。真正决定消费者是否持续购买的,仍然是商品是否匹配需求、供应是否稳定,以及交付能否兑现。
自营与平台不是二选一,线上与线下之间也并非零和叙事。在人民网近日一篇报道中,北京大学经济学院教授、国民经济研究中心主任苏剑表示,把线下的困境全部归因线上平台,就像把感冒归咎于天气一样,忽视了自身免疫力的问题。
在他看来,线下零售的困境,首先是包含商业地产租金、人力等成本结构的持续承压,其次是消费需求的变化,以及渠道变革的客观规律,最后是部分实体企业自身转型滞后,未能真正实现组织、供应链和运营模式的转型。
事实上,目前线上线下正在走向深度融合。即时零售的快速发展,让线下门店成为线上订单的履约节点;前置仓、体验店、退换货中心等新模式,让实体店重新定义自身价值;企业通过全渠道运营,实现线上线下会员、库存、服务的一体化管理。
说到底,零售也没有完全的新旧之分,只有离消费者更近和更远之别,好商品和好体验必然将替代坏的和旧的。因此,自营也好,平台也好,最终比的是同一件事:答应消费者的那口新鲜、那份确定、那个价格,能不能每一次都兑现。
 24小时热榜

 热门视频