

作者丨李彦
编辑丨薛向
出品丨茶咖观察
过去,茶咖品牌常在上新时集中做一轮种草。随着新品和联名越来越密集,一些品牌开始把投放分给已经卖得不错的大单品,也把用户笔记当作下一轮产品开发的参考。
新品怎样被看见,老产品怎样继续为品牌积累认知,已经并列成为同一门生意里的两个问题。
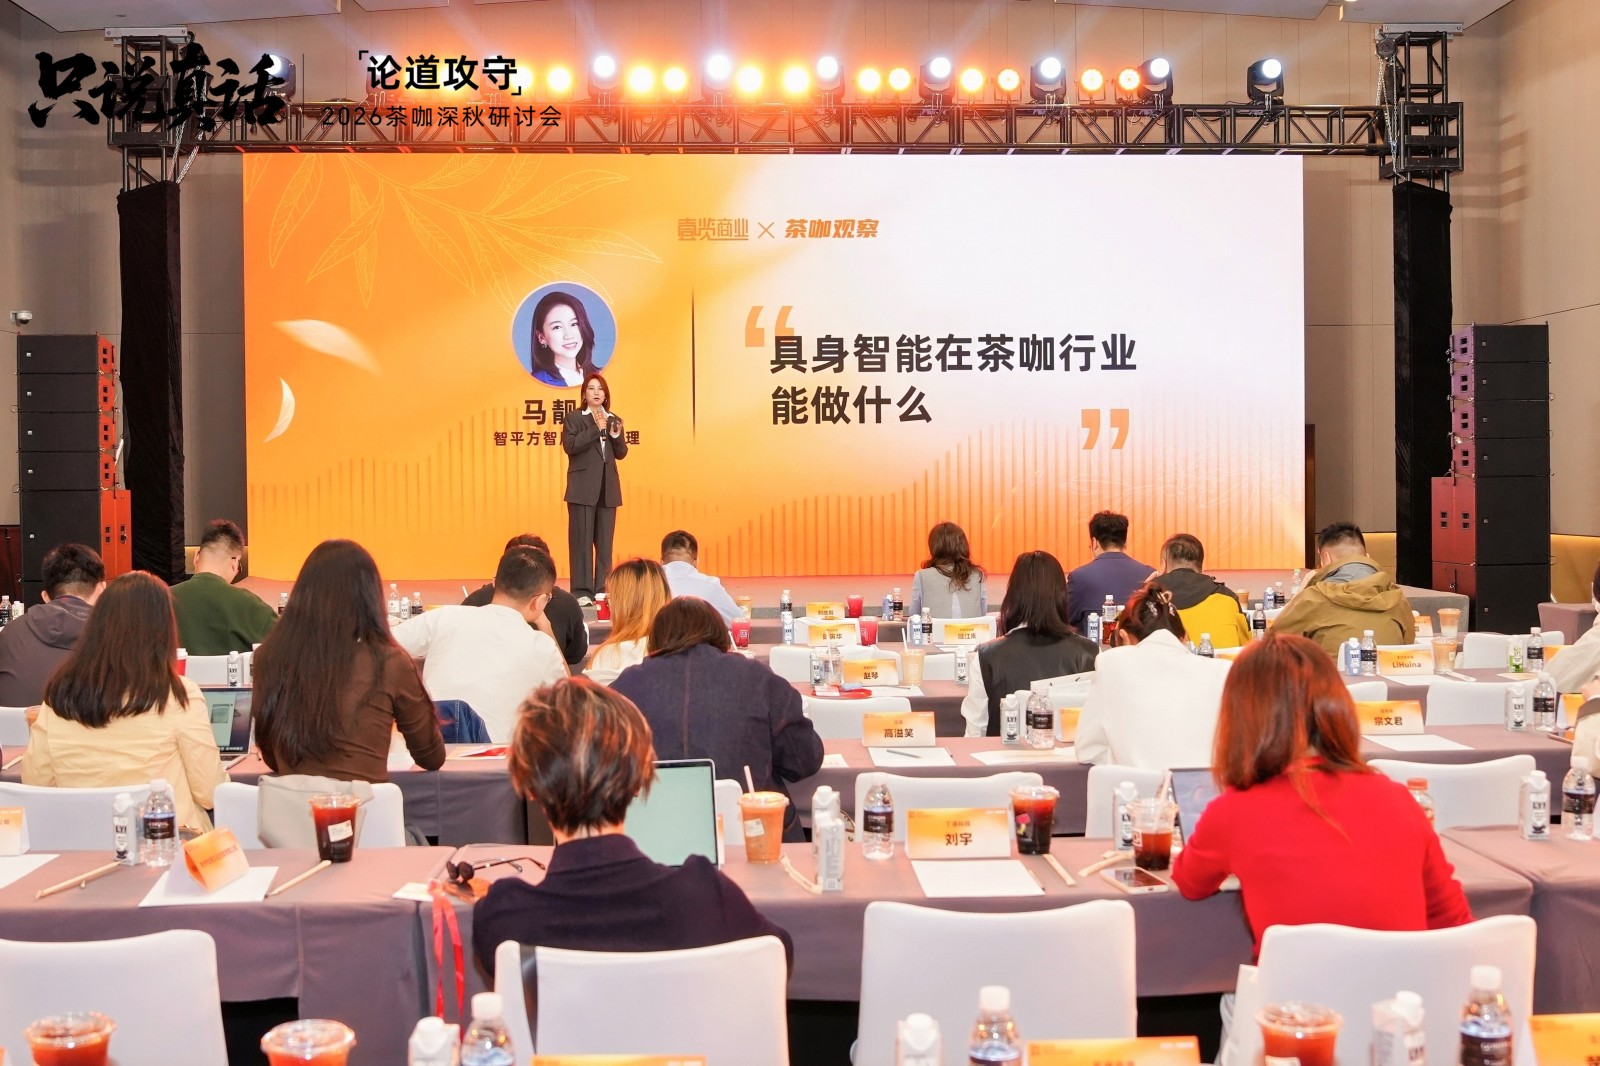
10月28日,在壹览商业、茶咖观察举办的“只说真话·论道攻守”2026茶咖深秋研讨会上,小红书商业餐饮零售及食品零食行业负责人丹丘,结合古茗、瑞幸、茶百道等案例,分享了小红书观察到的茶咖消费变化,以及品牌做新品种草、长线经营和产品共创的实践。
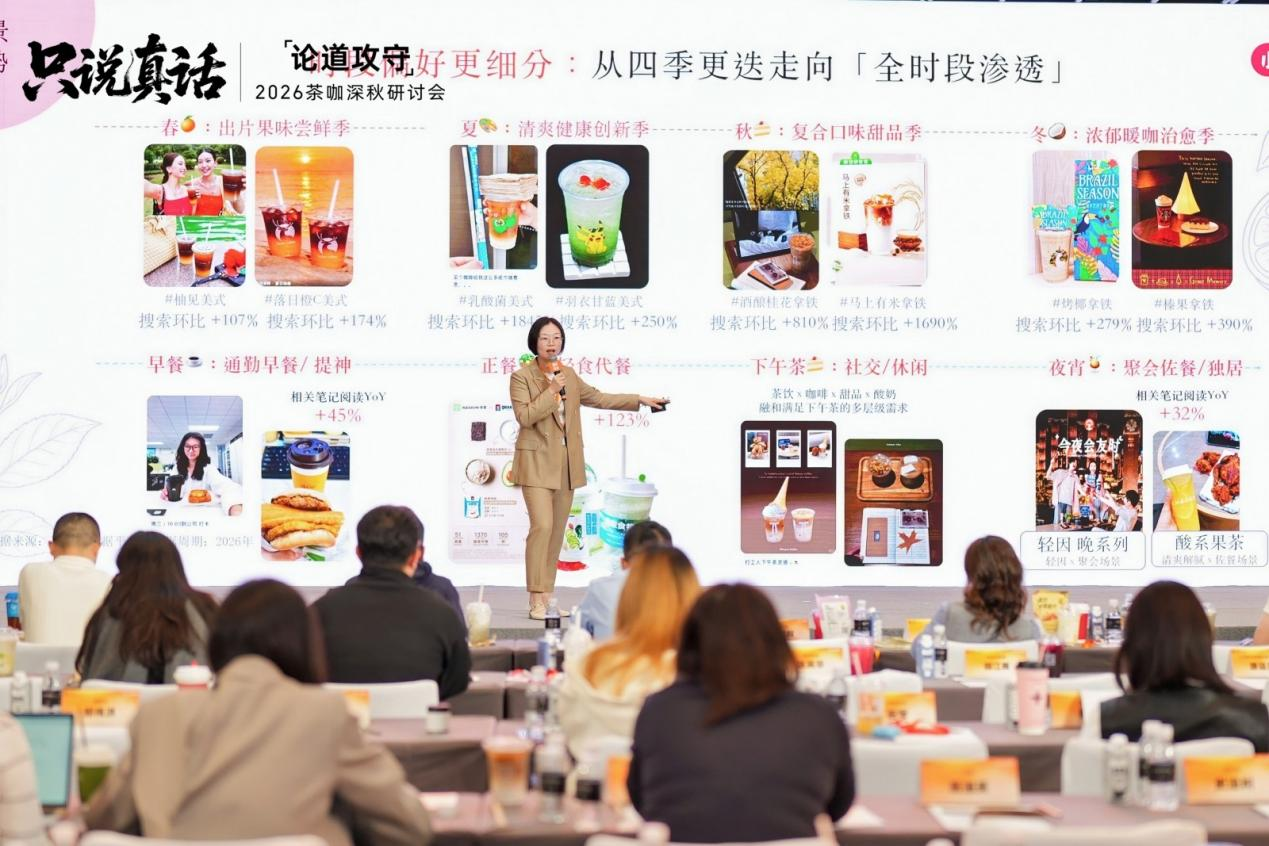
以下为丹丘的演讲内容,根据现场分享整理,有所删减:
各位茶咖行业的朋友,大家下午好。我是丹丘,负责小红书商业餐饮零售及食品零食行业。今天想跟大家聊一个问题:茶咖一直是产品和营销竞争都很激烈的行业,当下,我们品牌种草还能怎么做?
先讲讲我们在平台上看到的变化。我相信小红书这个平台大家都不陌生,今年,小红书的月活用户已经超过4亿。00后占比超过35%,95后占比超过50%。一二线城市用户约占一半,三线及以下城市用户的同比增速接近50%。美食是平台上规模很大的兴趣人群,用户超过2.4亿。
2025年,小红书把平台定位的表达由“你的生活指南”更新为“你的生活兴趣社区”。大家以前常说“遇事不决小红书”,现在我们看到,用户也会为了一个自己喜欢的东西来到社区。平台上已经有超过3000个兴趣圈层,既有运动、户外、穿搭这些大家熟悉的兴趣,也有观鸟、拼豆这样更细分的爱好。
为什么这件事和商家有关?兴趣会带来讨论,讨论形成趋势之后,又可能影响大家怎么生活、怎么买东西。品牌要和消费者建立联系,可以先看看他们平时在关心什么,愿意主动分享什么。
把视线放到食品饮料行业,我们观察到,23至30岁的年轻用户占比超过四成。一线城市的占比也更高。我们今年做了情绪白皮书,看到松弛感、掌控感、知足感、放心感、成就感,都可能影响消费决策。同时,一日三餐之外的时段也有需求。大家对健康更关注,一些药食同源的中式食材,也越来越多地进入日常食品和饮品。
具体到茶咖,先说品类。奶茶和咖啡这两年的品类边界在变。古茗今年加大了咖啡品线的投入,也做出了有代表性的单品。茶咖还在和烘焙、甜品、酸奶结合。去年秋冬,古茗的木薯炖奶表现不错。霸王茶姬今年上线了意式冰淇淋,瑞幸也做了酸奶产品,尝试满足代餐需求。
健康也是一个持续的需求。除了低糖、零卡糖这些大家熟悉的选择,我们还看到,消费者希望能直观地感受到原料和制作上的变化。比如喜茶曾经用奶牛一天80元的餐标做内容,茶百道的货架上摆出不少新鲜水果,有用户说它像一家水果铺。这些内容让消费者有具体的东西可以看,也更容易理解品牌想传达什么。去年秋冬,沪上阿姨也推出过五色慢养系列,用五红、五黑、五黄对应不同的消费需求。
产品形态和风味也在变。茶饮品牌开始把有地方特色的小吃做成可以在全国门店出品的饮品,贵州冰浆是一个例子。咖啡这边,瑞幸小黄油美式的全冰去水喝法在站内受到关注。茶底方面,除了抹茶、玫瑰等熟悉的风味,滇红、老班章这类原叶茶的增速也值得关注。咖啡豆方面,一些小众产地开始得到更多消费者关注。
饮用场景也在拓宽。过去大家想到咖啡,多半是早餐,想到奶茶,多半是下午茶。现在,霸王茶姬尝试用低咖啡因系列做夜宵和聚会场景,看看夜间还有哪些需求待被满足。季节本身也会改变大家对饮品的期待,比如到了秋冬,星巴克会用太妃坚果系列承接这一季节的需求。
除了产品和场景,消费者还会在意一杯饮品带来的情绪满足。古茗的“马上有米”“苦尽柑来”,产品名字里就有大家对好兆头的期待。喜茶的“喜帖”活动则给了用户参与和分享的机会,在站内带来了大量UGC。
这些变化对品牌种草有什么影响?我在小红书服务茶咖行业大约三年,明显感觉每一年品牌和平台合作方式都有新的变化。两三年前,很多品牌把小红书当作新品首发的地方。上了一款新产品,需要让年轻用户知道。平台上有一批愿意尝试新东西的消费者,所以新品是当时种草的主要动力。
现在,一些做得比较成熟的品牌,会参考这样金字塔的策略来做小红书的种草。底层还是新品。再往上,是已经经过销售验证、能代表品牌的核心单品和爆品。比如提到霸王茶姬,很多人会想到伯牙绝弦。提到爷爷不泡茶,也有很多人会想到荔枝冰酿。这些产品已经卖得不错,品牌为什么还持续做内容?因为用户记住一款产品,也会通过它认识品牌。持续经营品牌主力单品,可以把内容和人群积累成长期资产。
有了主力单品和主力品线,品牌还可以经营新的品线。原叶鲜奶茶就是一个例子,现在很多奶茶品牌在做,一些咖啡品牌也在做。再往上,是品牌形象本身。有的品牌长期做公益,有的会做人文和非遗内容。新品、大单品和品牌形象各有作用,可以一起经营。
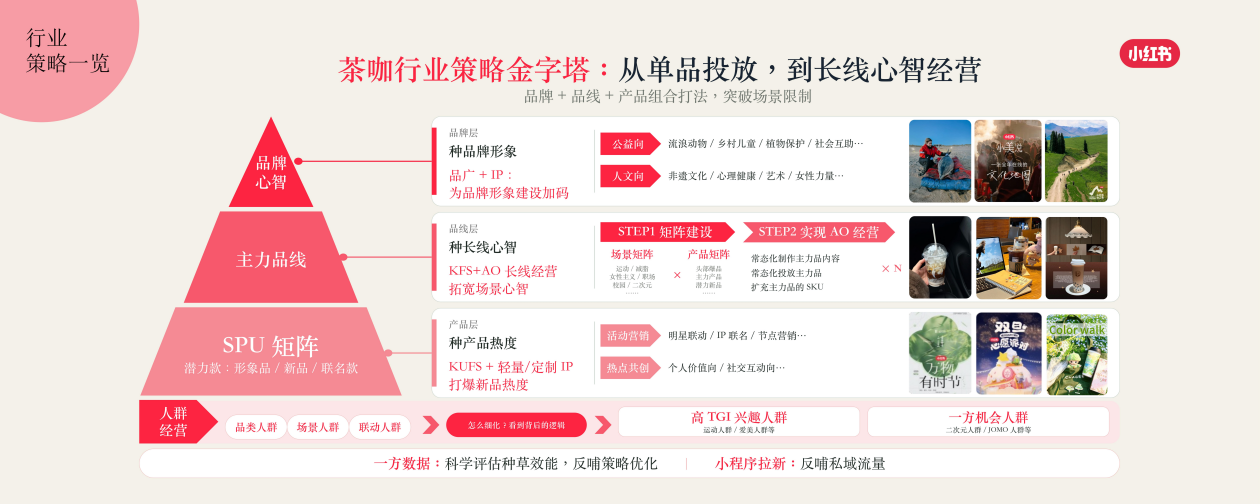
线上推广的方法也在调整。过去大家比较熟悉的是KFS,今年我们在其中加了一个U,变成KUFS。U指的是UGC,也就是用户自己发布的内容。小红书九成以上的内容都是UGC。品牌推出一个产品或一场活动,用户本来就可能分享自己的体验。品牌可以挑出其中有代表性的内容,给它更精准的流量,把原生口碑留在社区里。
古茗今年借“秋天的第一杯奶茶”这个节点推咖啡,就做了这样的尝试。虽然借的是奶茶的节点,但要种草的是咖啡这条品线。团队找了一个跨文化的角度,让大家看到外国消费者喝古茗咖啡的真实反馈,再把用户发布的相关内容做进一步放大。这次约30%的投放预算给了UGC。按照活动复盘口径,古茗在咖啡品类的站内搜索份额由约5%升至约11%,活动结束后位列第三。
联名同样能带来大量用户内容。比如茉莉奶白和《恋与深空》合作,三天内在站内产生了35万篇UGC。全国性连锁可以按全国市场安排线上种草。对深耕某个城市的区域品牌来说,还要考虑看完笔记的人怎么走进店里。顾客在线上看到内容,到店消费后再发一篇打卡笔记,这条内容又可以让更多本地用户知道这家店。
合作再往前一步,就会进入产品共创。例如瑞幸小黄油美式的“全冰去水”喝法,最初就源于用户自发分享的点单方式。消费者在小红书讨论口感变化,也尝试喝到一半再加入牛奶等搭配。小红书沉淀了大量用户自发分享的创意喝法,瑞幸捕捉到社区内的相关讨论,结合自身订单备注、业务运营数据开展综合评估,把用户圈层中的创意灵感作为产品迭代的重要参考。
瑞幸在评估调整可行性的同时,也从订单备注中留意到了相似需求,随后推进产品改造,并围绕饮用体验调整冰块、吸管等细节。用户的自创喝法,由此进入标准化产品的开发流程。产品上线后,小红书再通过内容传播,将原本存在于用户圈层中的隐藏喝法推向更广泛的人群,最后小黄油系列在单月内卖出近7000万杯。
整体来看,这一案例呈现了一条从用户内容到商业产品的完整链路:消费者先创造喝法,平台从内容中识别需求,品牌结合自身订单与供应链能力进行验证和改造,产品上市后再通过内容完成市场教育。用户既是产品的购买者,也参与了产品机会的发现。
茶百道的冰奶也是一个案例。品牌在站内观察到这个风味的热度,再推出产品。据品牌在食饮大会上的分享,这款产品销量达到1700万杯。这些案例里,用户讨论既可以帮品牌找到推广的角度,也可以更早进入产品决策,帮助品牌判断什么风味、什么喝法值得做成正式产品。
最后再谈谈平台能提供哪些支持。我们为什么反复提到情绪?按平台的观察口径,食饮相关内容里,积极情绪的占比是76%,高于全行业的56%。高唤醒情绪的占比是44%,全行业是18%。用户买一杯饮品时,可能希望放松一下,也可能是想犒劳自己,或者讨个好彩头。现在平台的数据分析可以识别95种情绪,帮助品牌了解一款产品在具体场景里为什么会让用户愿意尝试或分享。
我们也在把AI用于投放前、中、后的不同环节。投放前可以做品牌诊断、选品和新品洞察,也可以辅助制定人群和内容策略。比如今年年初,我们和沃尔玛做过一次选品合作,用站内洞察给品类较多的商超提供选品参考。投放过程中,可以按周期看表现,再调整人群和内容。投放结束后,可以看看哪些用户愿意继续关注品牌,哪些内容还可以在下一轮使用。
茶咖品牌每年都要上很多新品,但一轮种草的结束是终点也是起点,用户留下的评价、自己琢磨出来的喝法,以及对品牌代表性产品的记忆,都还可以继续用。我们希望和品牌一起把从用户中生长出的需求带回产品和经营里,让每一杯好产品都有回甘。谢谢大家!
 24小时热榜

 热门视频