

作者/蒙嘉怡
编辑/杨宇
出品/茶咖观察
“我并没有想一定要开多少家店,但一定要把每一家店做好。”在杭州经营十三年的糖水铺子时间与故事创始人顾秋裳告诉茶咖观察。
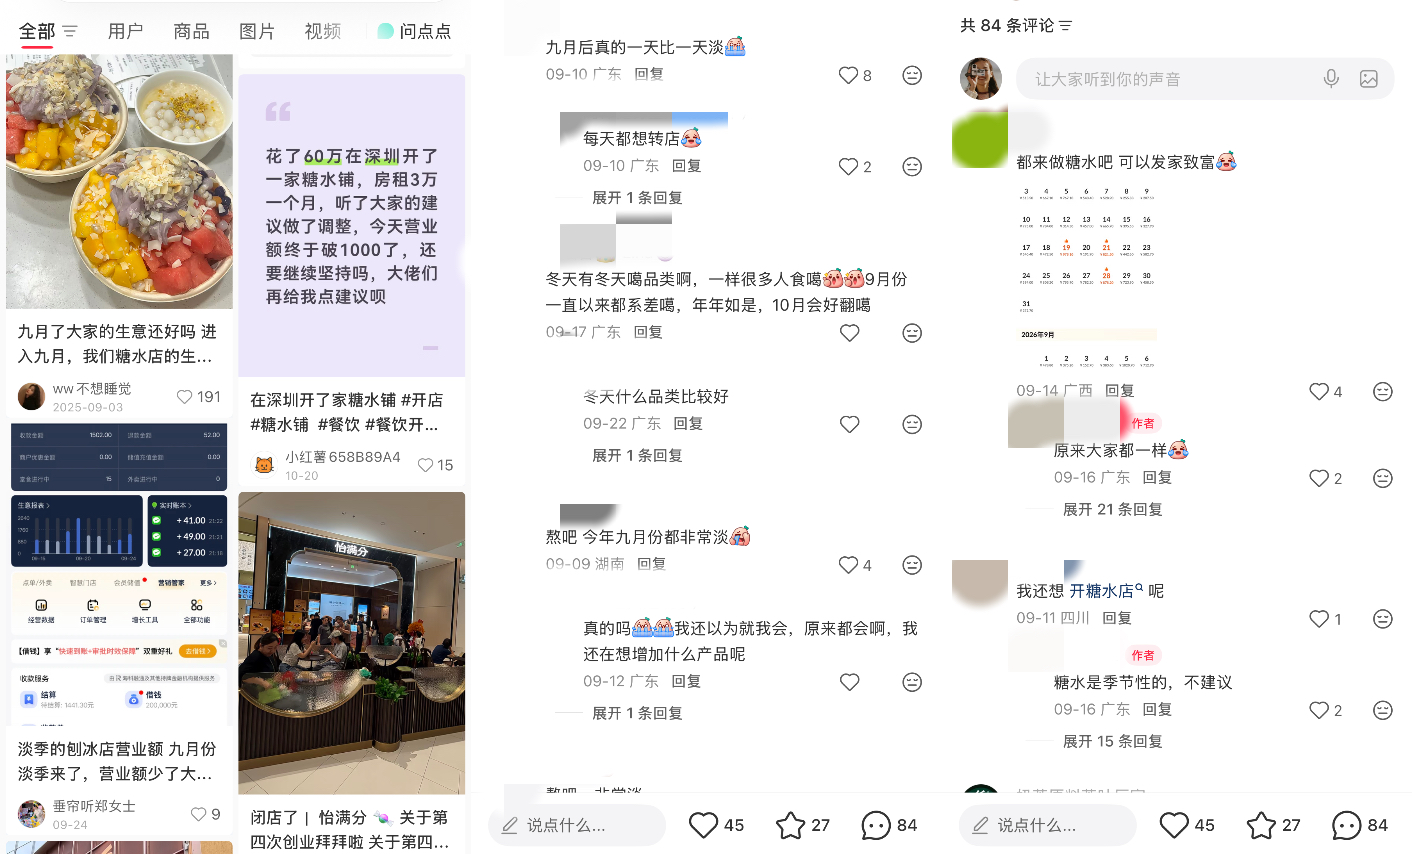
2025年,糖水成为茶咖行业最受关注的细分品类之一,品牌们纷纷推新,专门糖水连锁也在加速扩张。2026年,市场风向开始发生变化。麦记陆续传出门店关闭的消息;小红书上,也出现了不少“糖水店生意怎么样了?”“淡季怎么熬过去”的求助帖。
时间与故事也感受到了这波冷空气。
它们最早从杭州街边店起步,做以芋圆为代表的台式甜品,后来,菜单逐渐扩展到糖水、冰品和茶饮。截至2026年11月,时间与故事在杭州、丽江、宁波、周口合计开出了近四十家店,以街边小店为主,近六成订单来自线上。
近期,茶咖观察与时间与故事创始人顾秋裳就糖水赛道的运营思路做了一次深度沟通。顾秋裳告诉茶咖观察,去年品类热度和外卖补贴共同带动了生意,今年外卖业务明显下滑,堂食保持增长。于是,他们开始逐步增加堂食空间,今年又在杭州寻找新点位,并在杭钢公园测试新品牌屿芽。
对区域糖水品牌而言,品类热度可以吸引加盟商,也可以带来短期客流,但一家门店能否持续经营,最终仍取决于需求能否覆盖产品制作、人工和房租成本,以及总部有没有能力支持更多门店。
糖水的热闹,并没有让糖水店变得更好过
糖水生意的竞争边界正在扩大。除了专门糖水店,古茗、CoCo都可、茶百道等茶饮品牌,也陆续将炖奶、糖水碗、固体杨枝甘露等产品加入菜单。
跨界品牌带来了品类曝光,也让消费者有了更多购买渠道,但双方的经营压力并不相同。茶饮店可以借助既有门店、用户和部分原料体系销售;专门糖水店则要让消费者为糖水专程下单,或走进门店。
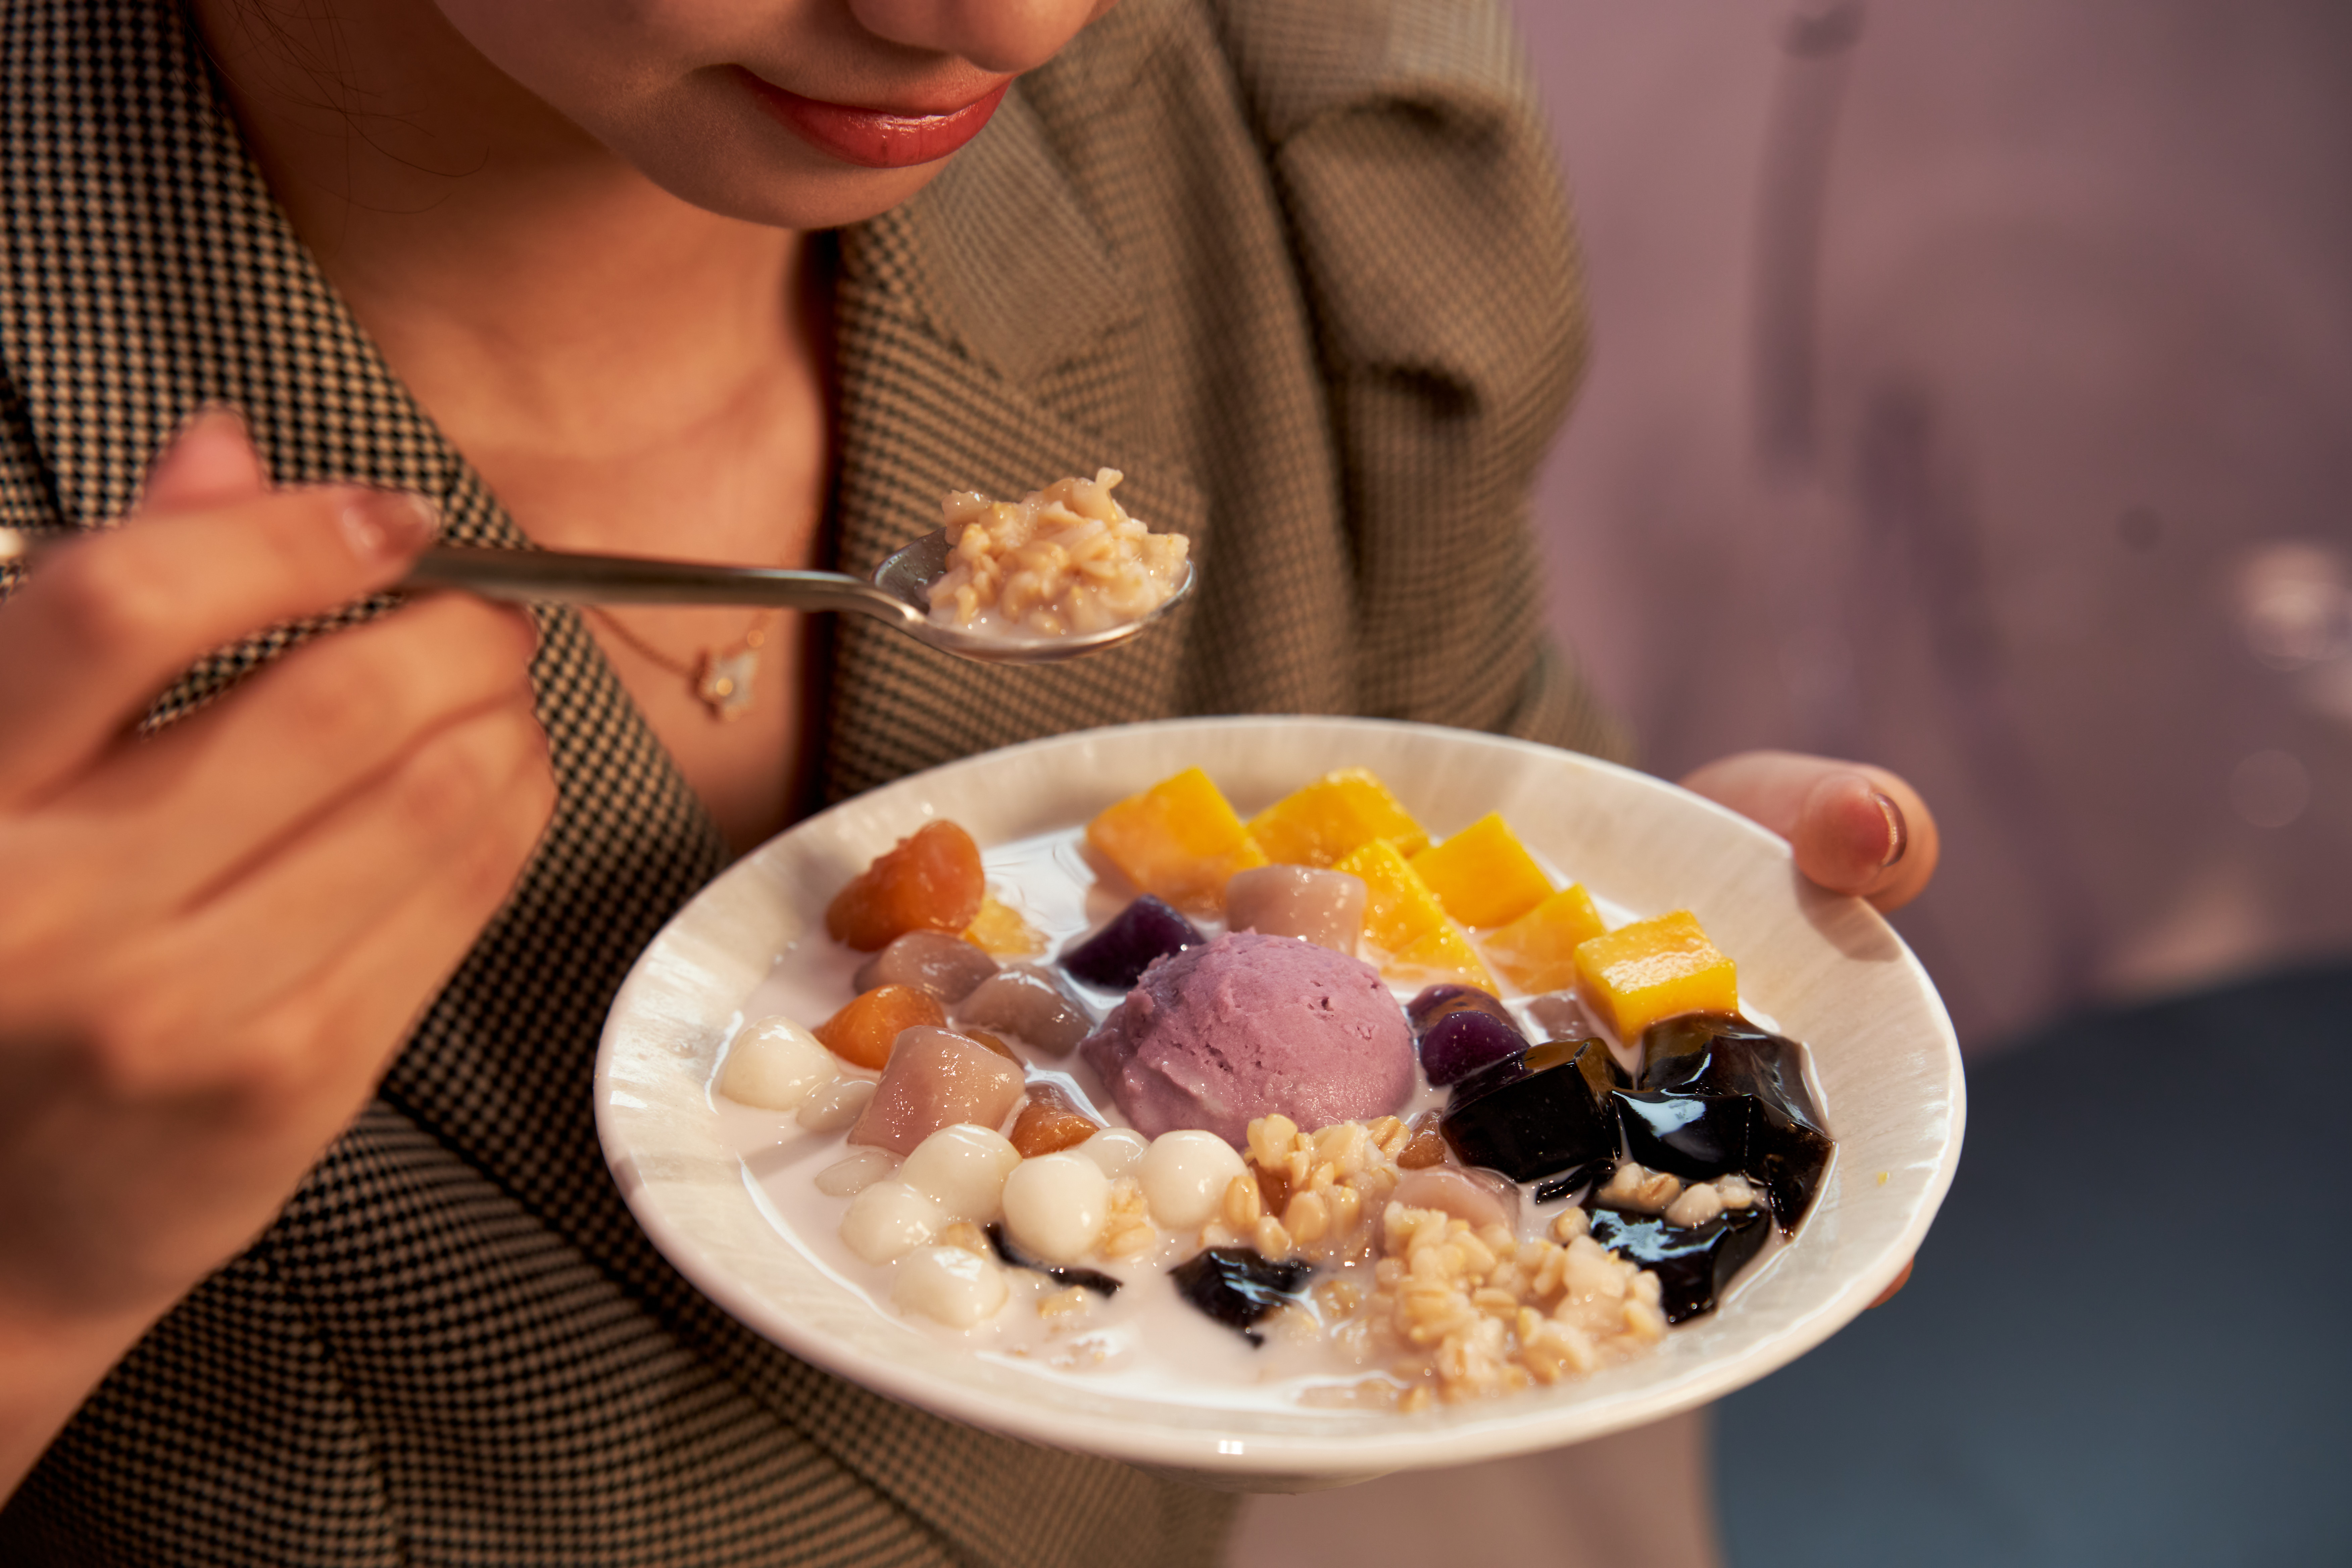
而且,糖水的消费场景和消费频次也没有同步扩容。与可以边走边喝的茶饮相比,不少糖水需要用碗、勺食用,更依赖餐后、下午茶等休闲场景。同时,消费者对糖分的警惕,与糖水“甜”的品类基因存在一定矛盾。
时间与故事选择从季节变化中寻找购买机会。
茶咖观察发现,时间与故事每月平均上新1-2个系列新品,从糖水、冰品到茶饮,覆盖多个品类。春天使用青提、青团,夏天做西瓜类甜品,秋天加入桂花、酒酿,顺着季节调整产品,既能利用当季原料,也希望通过限定款制造新鲜感,在同质化竞争中保持曝光。
不过,跟进热点只能争取一时的关注,产品本身也要回应消费者的顾虑。在健康化的大趋势下,消费者的减糖需求也愈发明显。顾秋裳长期参与试吃,只要觉得太甜、不够清爽,就直接打回重做。
同行也在做类似尝试。今年4月,鲜芋仙披露菜单升级计划,包括引入“少甜”选项、推出小规格产品,希望降低尝试门槛、提升复购频率。
拓宽品类、提高客单价,是糖水店的另一条出路。早期经营街边小店时,时间与故事卖过奶茶、寿司,后来团队逐步砍掉了操作繁琐、难以复制的产品。
在顾秋裳看来,附加产品可以提高客单价,但消费者首先要知道这家店擅长什么。主线不清晰,加品类反而会稀释认知。这也是为什么,菜单几经调整,时间与故事仍把最多的工夫花在糖水上。
行业在手作与半预制中来回撕扯
对于缺乏规模优势的区域糖水品牌,产品特色是吸引消费者的重要方式,时间与故事选择保留最重的手作工序来建立差异,但这也意味着更多的人员投入和更高的培训要求。
顾秋裳介绍,门店90%以上的物料都是手工现做,二十至三十平方米的小店,通常需要配备三到四名员工。新员工不仅要学习出品,还要熟悉配方和物料处理,上手最快也需要一个月。
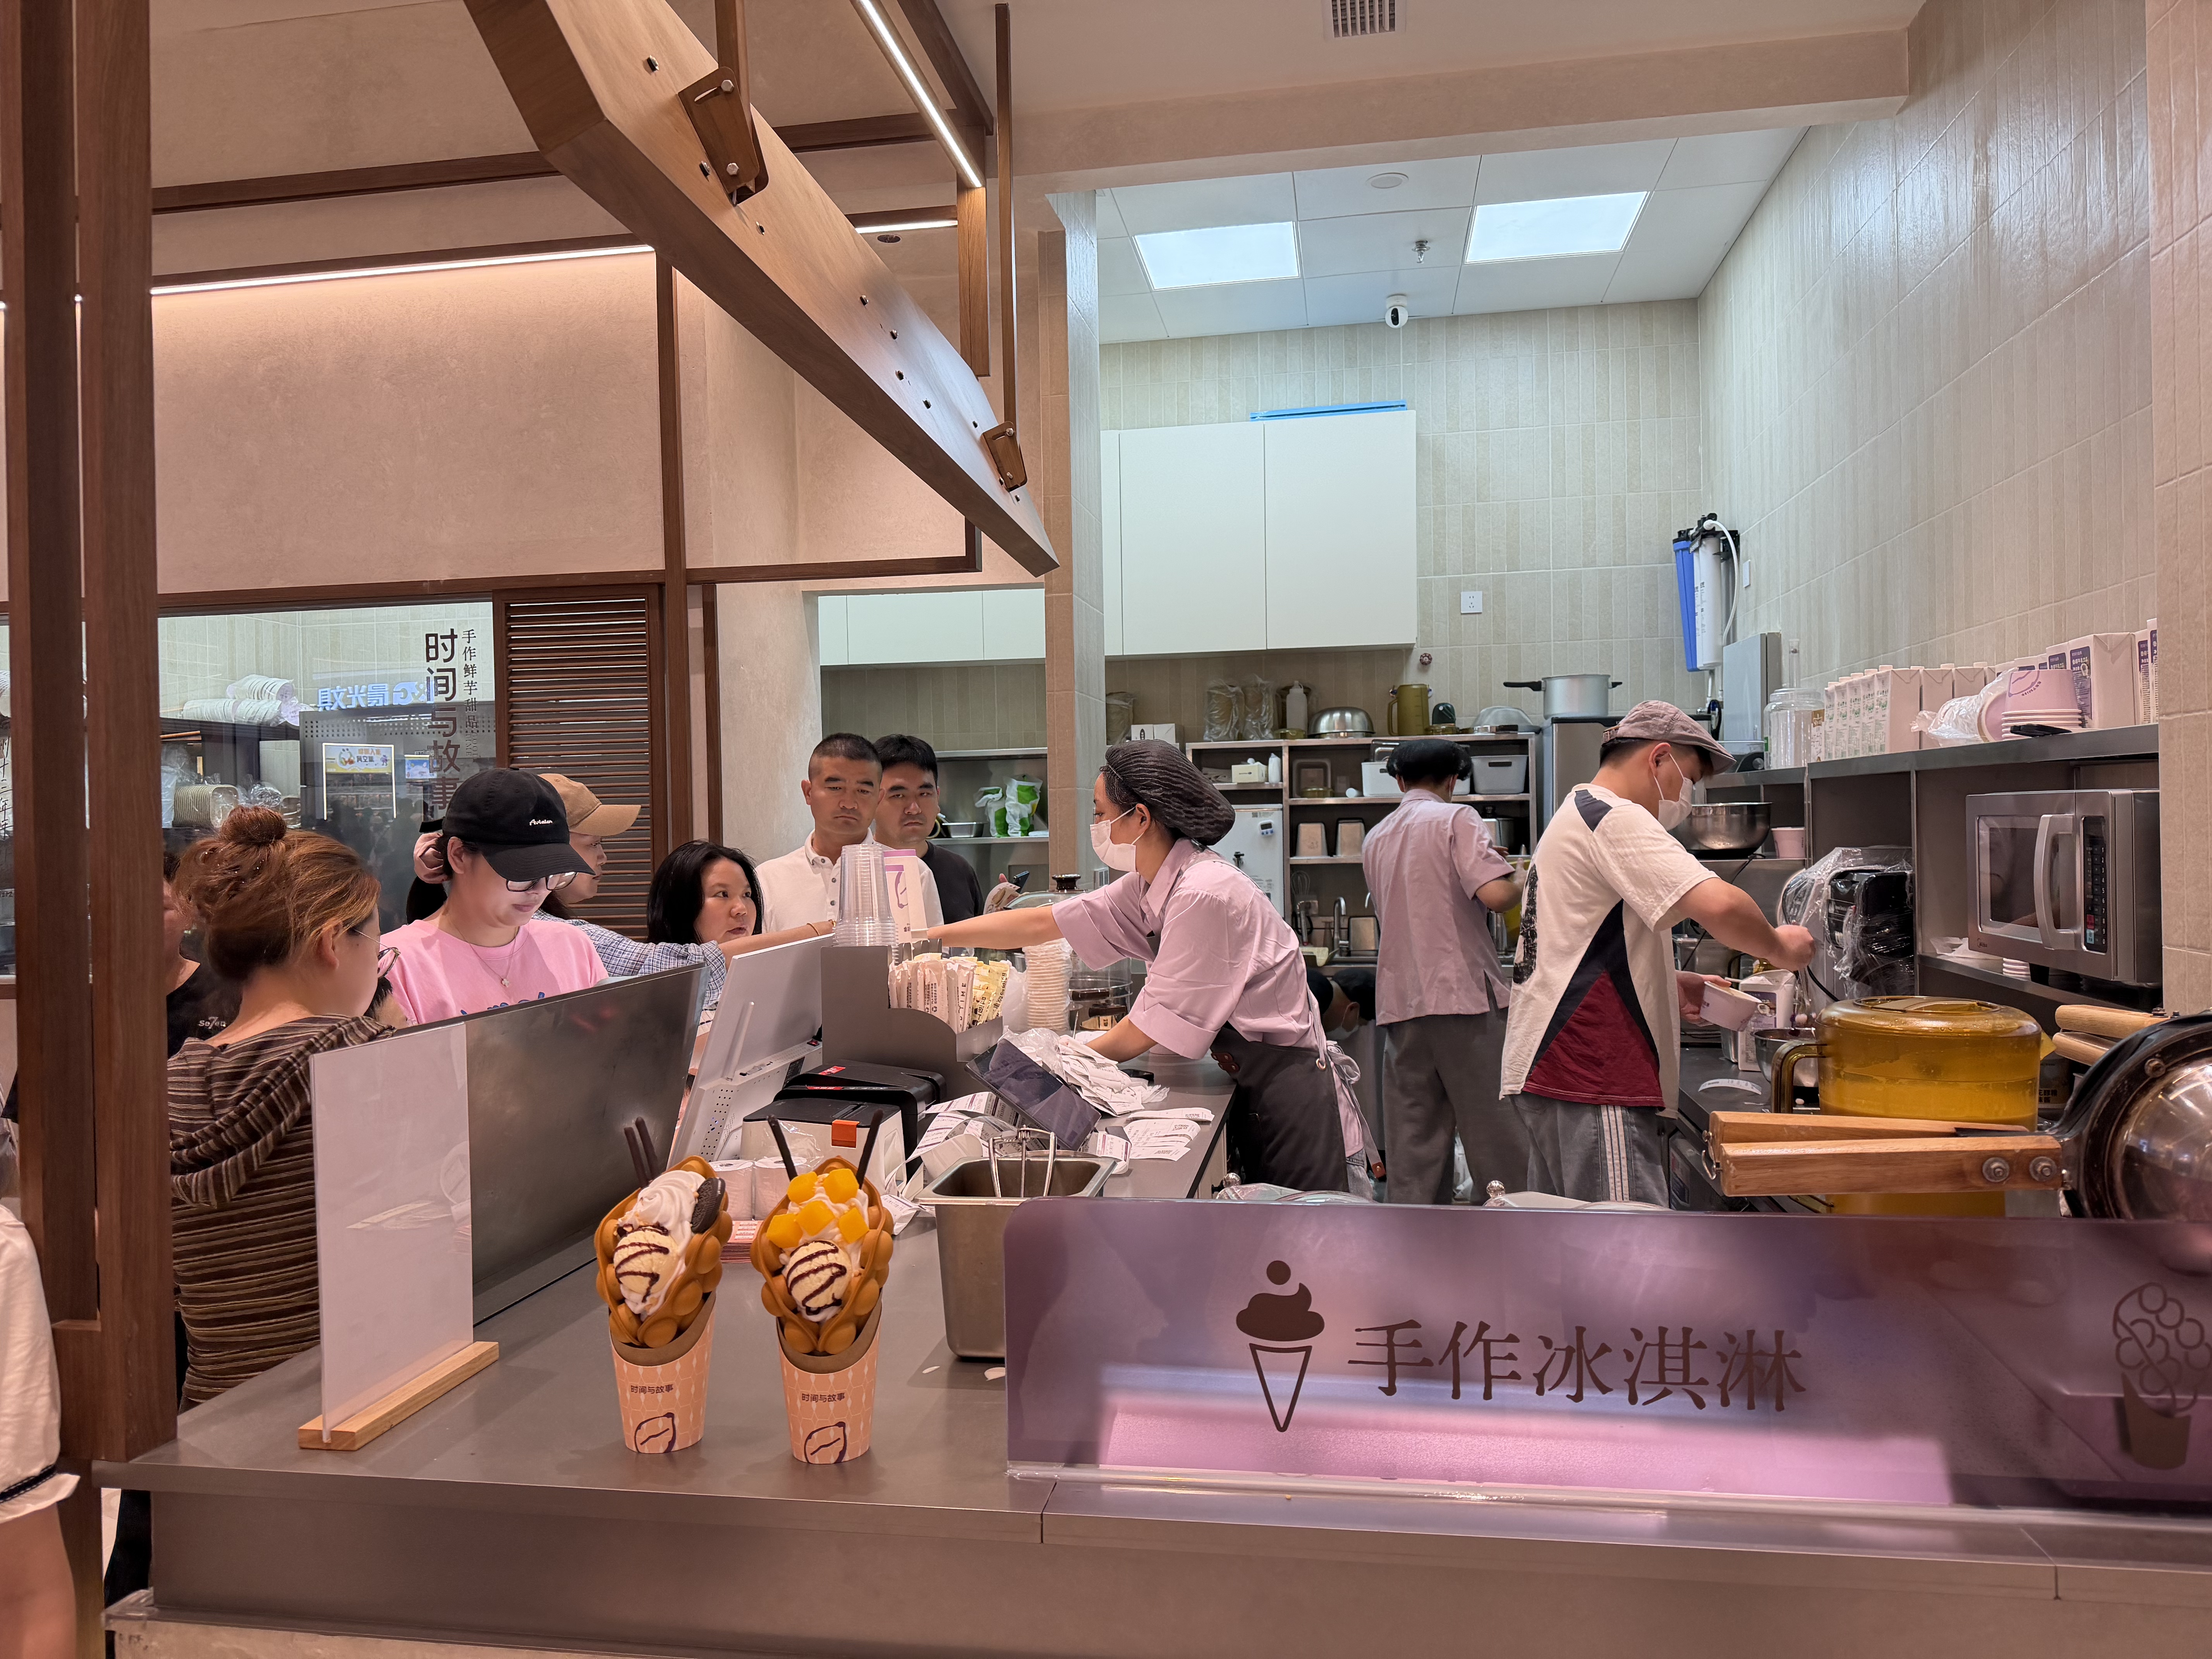
更现实的问题是,糖水店的工作量和出单量并不成正比。订单少了,基础的备料和蒸煮仍然需要完成。“一天下来,单子没有奶茶店多,但是工作量会很大。”顾秋裳说,一些有茶饮店、咖啡店工作经验的新员工,也会因为不适应这样的劳动强度而离开。
目前,时间与故事主要依靠留存较久的老员工维持日常运转,但筹备新店时,仍出现人员短期衔接不上的情况。
茶咖观察了解到,时间与故事的产品毛利率约为60%—65%,这个数字在餐饮行业不算低。但高毛利不等于高净利:手作意味着更高的人工成本,加上房租,利润并不宽裕。
而且,门店经营水平的差异,也可能进一步影响实际毛利。一位业内人士告诉茶咖观察,因人员管理、损耗控制不同,客群和商圈相近的门店毛利率最高可以相差五个百分点。
因此,时间与故事也开始重新思考手作的边界。“麦记就用了很讨巧的方式,把该预制的预制了,想要呈现的呈现出来,品类相对精简,就更容易去复制。”顾秋裳提到,鲜芋仙今年也将菜单从约45个SKU缩减至25个,并优化厨房动线。
这些调整虽然各有侧重,但都在试图降低门店经营的复杂度。时间与故事的思路是,对于消费者不容易感知、却占用大量工时的步骤,可以在保证品质的前提下集中处理或适度简化;真正影响口感和品牌认知的环节,则继续留在门店。这样才能同时保留产品差异,并降低培训与复制难度。
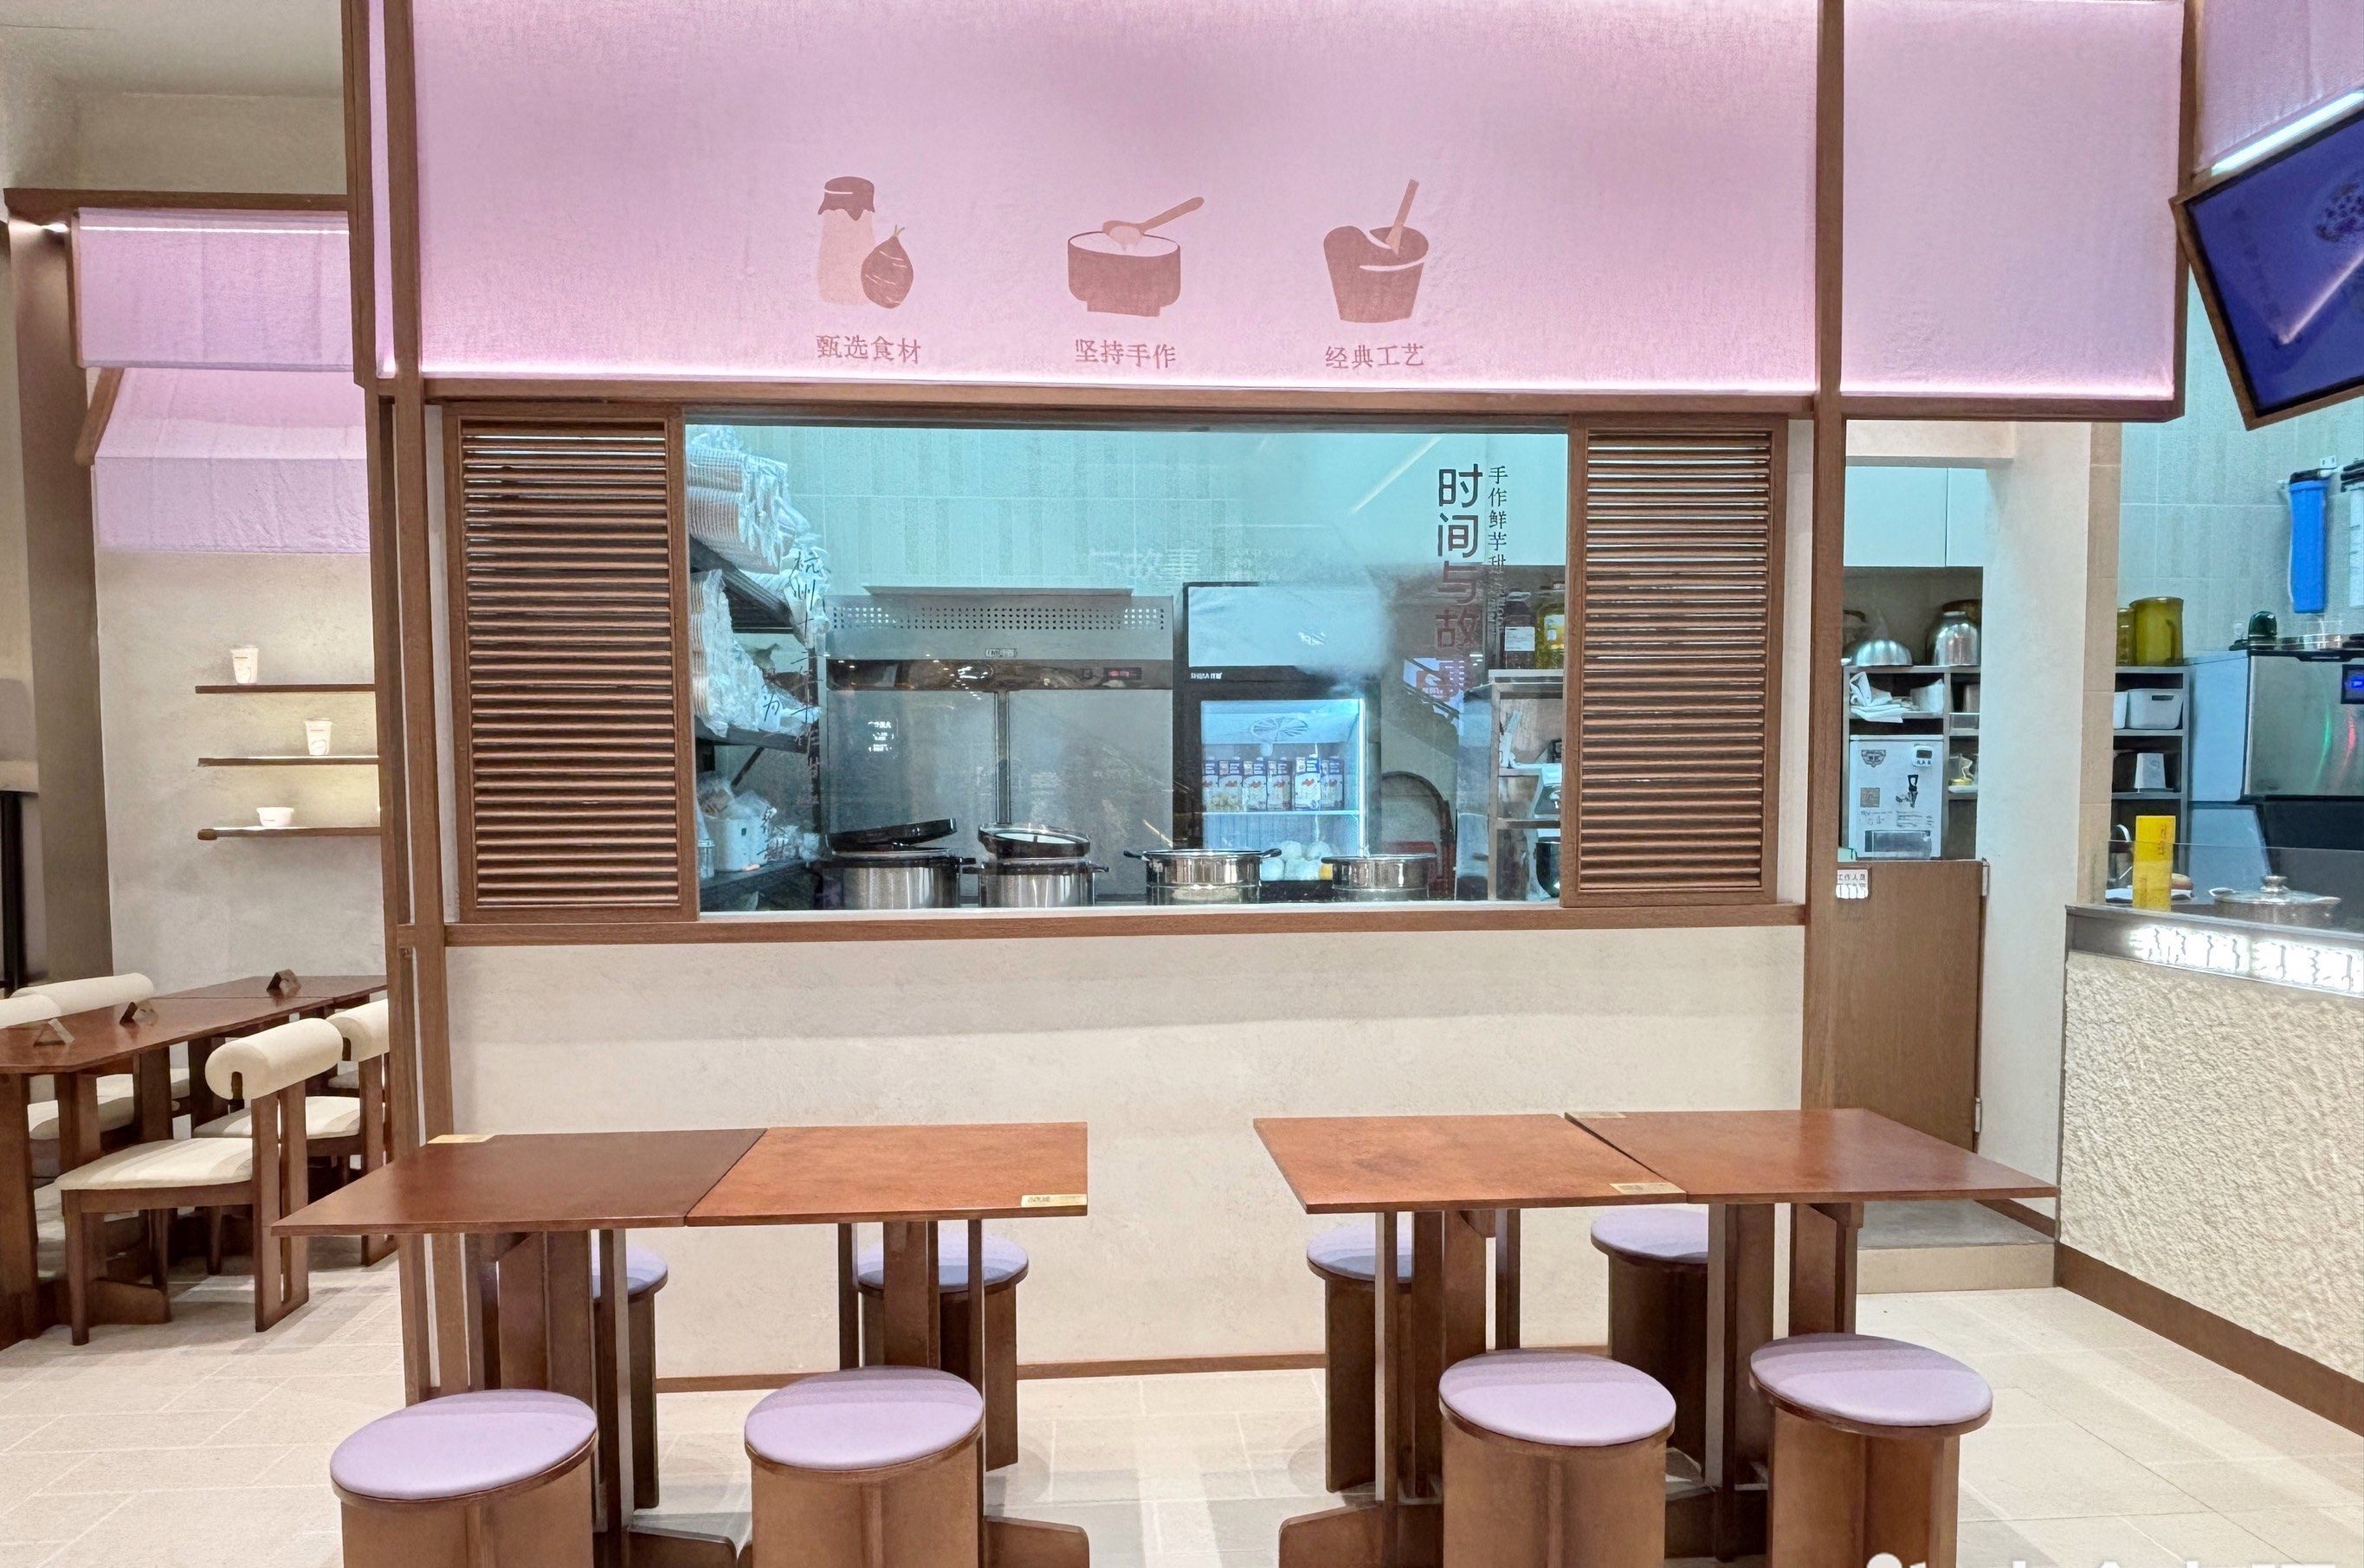
与此同时,他们也在让顾客“看见”手作。今年新开的门店会把操作台放到点单区旁边,消费者能够看到店员蒸芋头、打芋泥,顾秋裳也从今年3月开始做视频号,拍后厨的手作过程、品牌故事,让“手作”变得可感知。
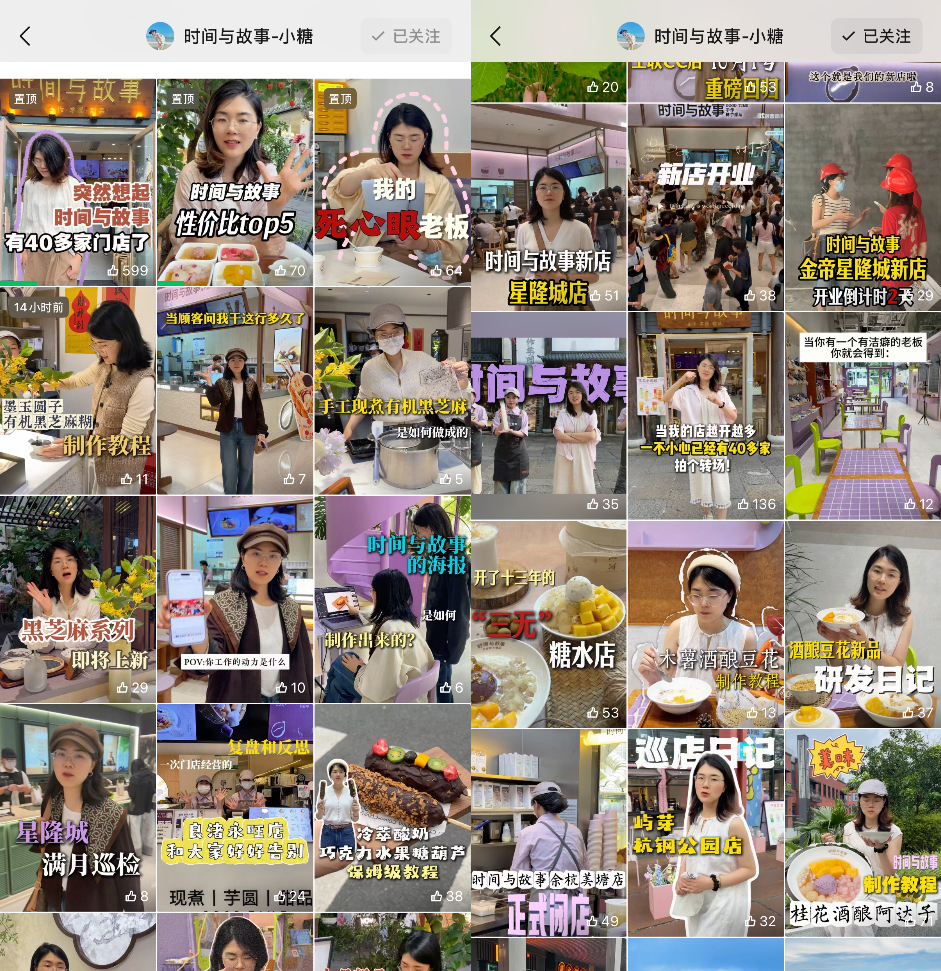
图/顾秋棠的视频号
不过,提高制作效率只能控制成本,门店还需要获得足够收入。今年外卖与堂食表现的变化,进一步推动时间与故事重新调整店型和选址。
有意识的做堂食,但外卖依旧占比六成
时间与故事过去的选址逻辑,完全服务于外卖。
茶咖观察了解到,时间与故事过去的门店近八成订单来自线上,因此,只要配送范围能覆盖周边顾客,铺面稍偏一些也没关系。
从2025年开始,时间与故事逐步增加堂食空间,部分新店的面积要求也提高到了五十平方米以上。店开大了,还要能让顾客愿意进来坐,位置就不能够太“凑合”。但在杭州,热门商圈的好位置往往也意味着更高的租金。
而且,好铺面还要面对大品牌的竞争。
2023年,时间与故事进入工联商圈,到2025年,随着商圈客流增长,经营情况逐渐好转。但商场对商户的要求也随之提高,时间与故事原来的铺位被调整,野人先生进场。
顾秋裳告诉茶咖观察,当时团队也曾尝试争取,但商场已经确定了招商安排。直到今年3月,时间与故事才重新在工联开店,位于野人先生斜对面,客流还需要重新积累。
这也是区域小品牌选址时的现实处境。对商场而言,品牌知名度、引流能力和租金承受能力,都会影响招商选择。全国性连锁往往具有更强的品牌认知度,而区域品牌即使已经在一个商圈经营多年,也未必能够在竞争中保住原来的位置。
因此,时间与故事开始寻找成熟商圈或商业体周边那些被忽略的次动线、外接点位,既能获得一定的自然客流,又能把房租控制在营收的20%左右,提高单店盈利的把握。
以临平银泰店为例,这家门店没有选择商场内人流最密集的位置,而是靠近一片草坪,周边家庭经常带孩子游玩、搭帐篷,顾秋裳看中这里,一是因为这些家庭与品牌原有客群重合,二是因为他们本来就会在附近待上一段时间,休息时有机会顺便吃份糖水。
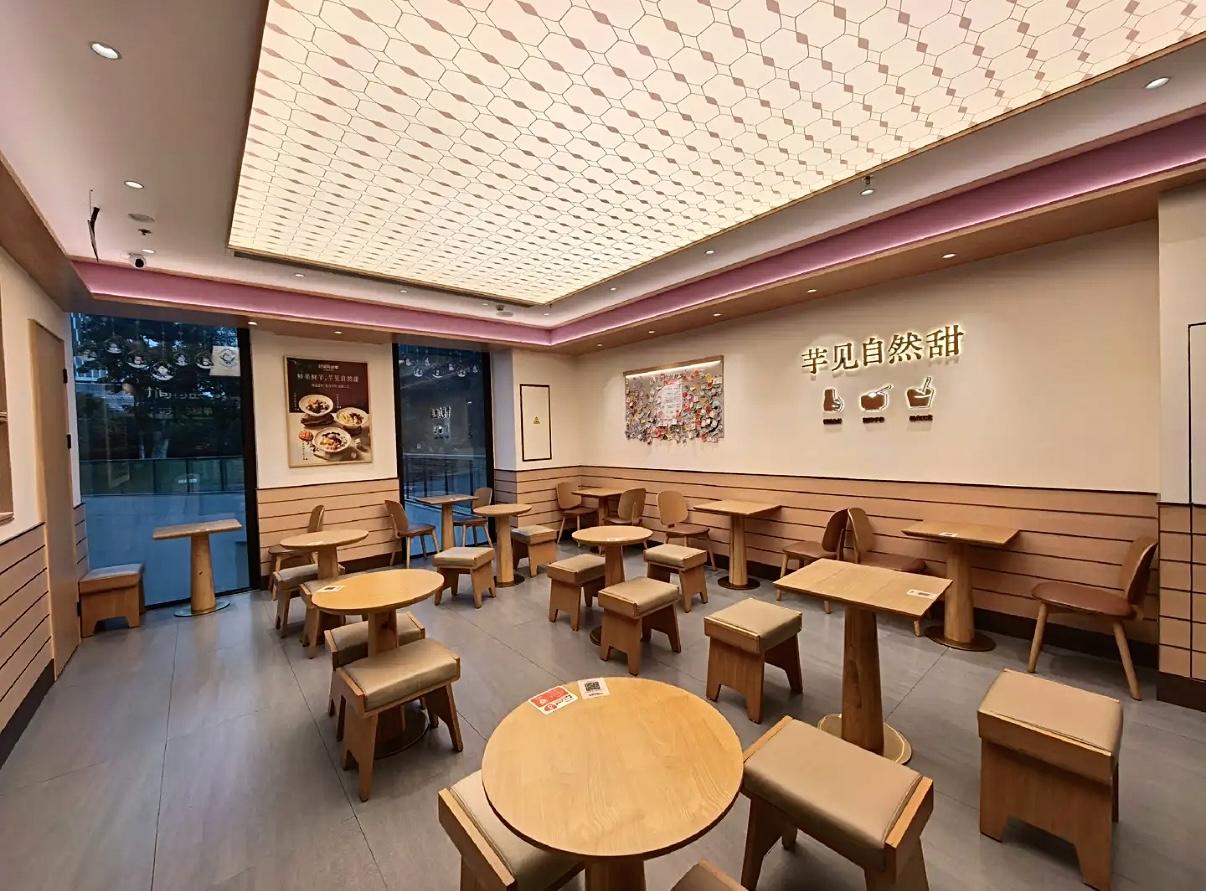
图/时间与故事临平银泰店
除了调整时间与故事的门店,团队还在主品牌之外测试更偏向堂食的新品牌。2026年5月,YUYA屿芽在杭钢公园开业,以更年轻的空间和更丰富的菜单,尝试下午茶之外的消费需求。除了糖水、茶饮,屿芽还上线了3款鸡蛋仔、6款小食、2款意面、3款华夫饼,以及烤布蕾等甜品。
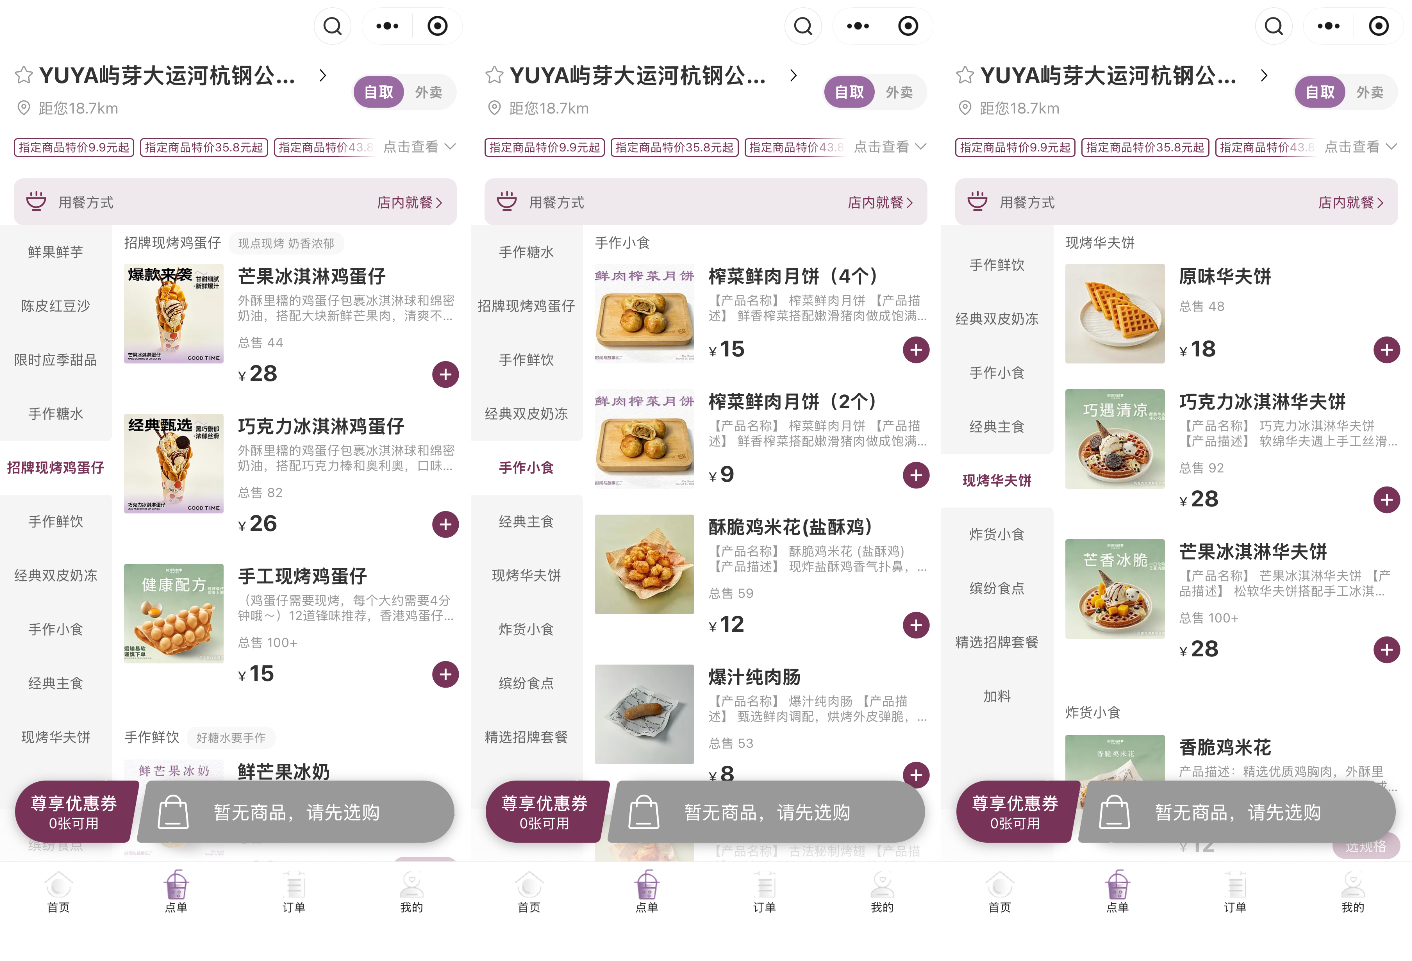
大众点评显示,屿芽客单价在23元上下,普通门店的客单价在19元上下,新店型的客单价比时间与故事高20%。顾秋裳告诉茶咖观察,屿芽的堂食占比约八成。
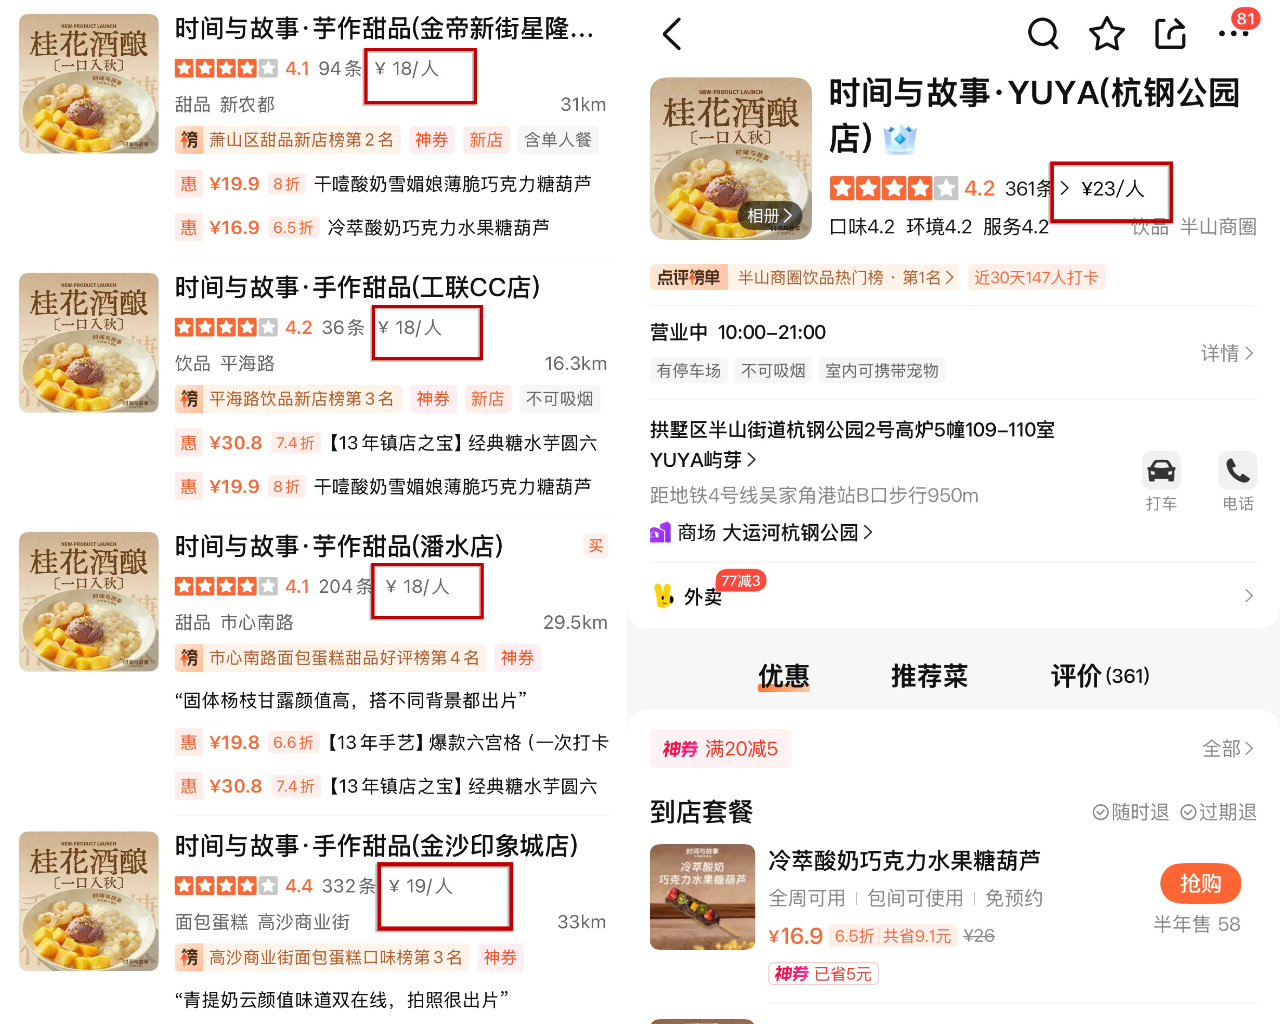
从经营结果看,增加轻餐确实让屿芽获得了更高的客单价,也承接了更多堂食需求。但新增餐食同样带来了更多原料、制作和人员管理要求,公园客流的周末集中属性并没有因此改变。
而且,屿芽的尝试,也没有改变时间与故事当前以外卖为主的经营结构。目前,时间与故事整体外卖与堂食订单约为六四开。
不过,今年糖水行业的调整,给时间与故事带来了一些新的开店机会。顾秋裳观察到,部分糖水连锁放慢了在杭州的开店节奏,一些加盟商开始观望,商场对餐饮品类的配置也更加谨慎,时间与故事因此有机会争取过去不容易获得的铺面。
截至2026年11月,时间与故事今年在杭州新开了4家直营门店,包括2家时间与故事,以及屿芽、心语间各1家。
但开出更多门店,并不意味着经营难题得到了解决。消费者已经习惯通过外卖购买甜品,增加堂食需要承担更高的租金和运营成本。如何让新增门店获得足够收入,仍然是时间与故事需要解决的问题。
最后
对于区域糖水品牌而言,规模增长并不容易。糖水的消费频次相对有限,手作又需要更多人工和管理投入,门店想增加收入,就要不断拓宽消费场景;想开出更多店,还要面对大品牌在供应链、营销和优质点位上的竞争。
不过,与全国性连锁相比,它们更熟悉本地消费者的饮食习惯,可以根据当地需求灵活调整产品,也有机会通过地方文化建立品牌辨识度。
从今年的调整来看,时间与故事正在寻找适合自己的发展方式。顾秋裳希望将时间与故事做成杭州的一张城市名片,但她也坦言,目前品牌在杭州在地文化的挖掘,以及产品和传播上的结合还不够充分。
对这家经营十三年的品牌而言,如何把本地积累转化为新的生意,仍是一道没有解完的题。
 24小时热榜

 热门视频