

出品/未来科技界
作者/张永堃
编辑/李彦
在AI模型的真实应用版图中,开发者的每一次API调用,都是一次用脚投票。
文本对话、图像生成、视频创作,作为人工智能最核心的三大应用形态,正加速渗透进工作与生活的各个场景。
「未来科技界」基于OpenRouter数据盘点过去一年间这三大核心赛道的市场份额变迁。需要明确的是,这组数据衡量的是各厂商在OpenRouter平台内获得的API请求份额,无法直接代表全市场收入、绝对调用量或Token消耗规模。不同请求的任务复杂度与资源消耗也存在差异,因此,请求份额更适合用于观察特定渠道内的开发者选择及其变化。
透过这份关于开发者选择偏好的真实切片,我们能直观看到三大赛道截然不同的竞争烈度。
文字生成市场:Google份额收缩,DeepSeek反超登顶薪
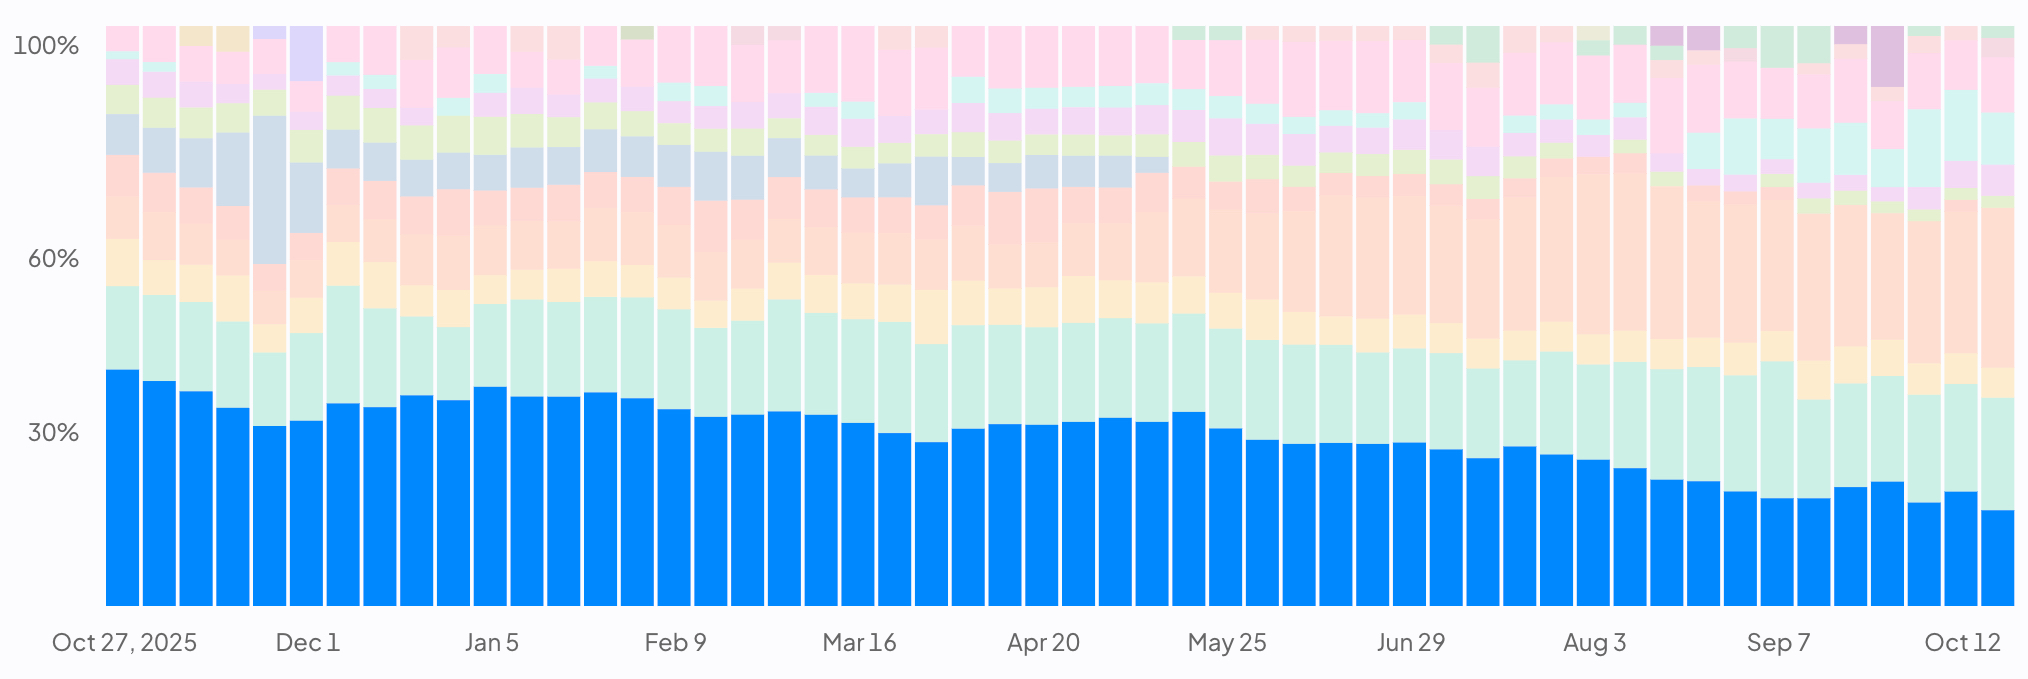
过去一年,OpenRouter文本请求的分配格局发生了明显变化:Google的份额优势收窄,DeepSeek持续上升,更多厂商进入主要竞争者序列。开发者的调用需求正在向不同模型分散,头部厂商之间的排序也随之调整。
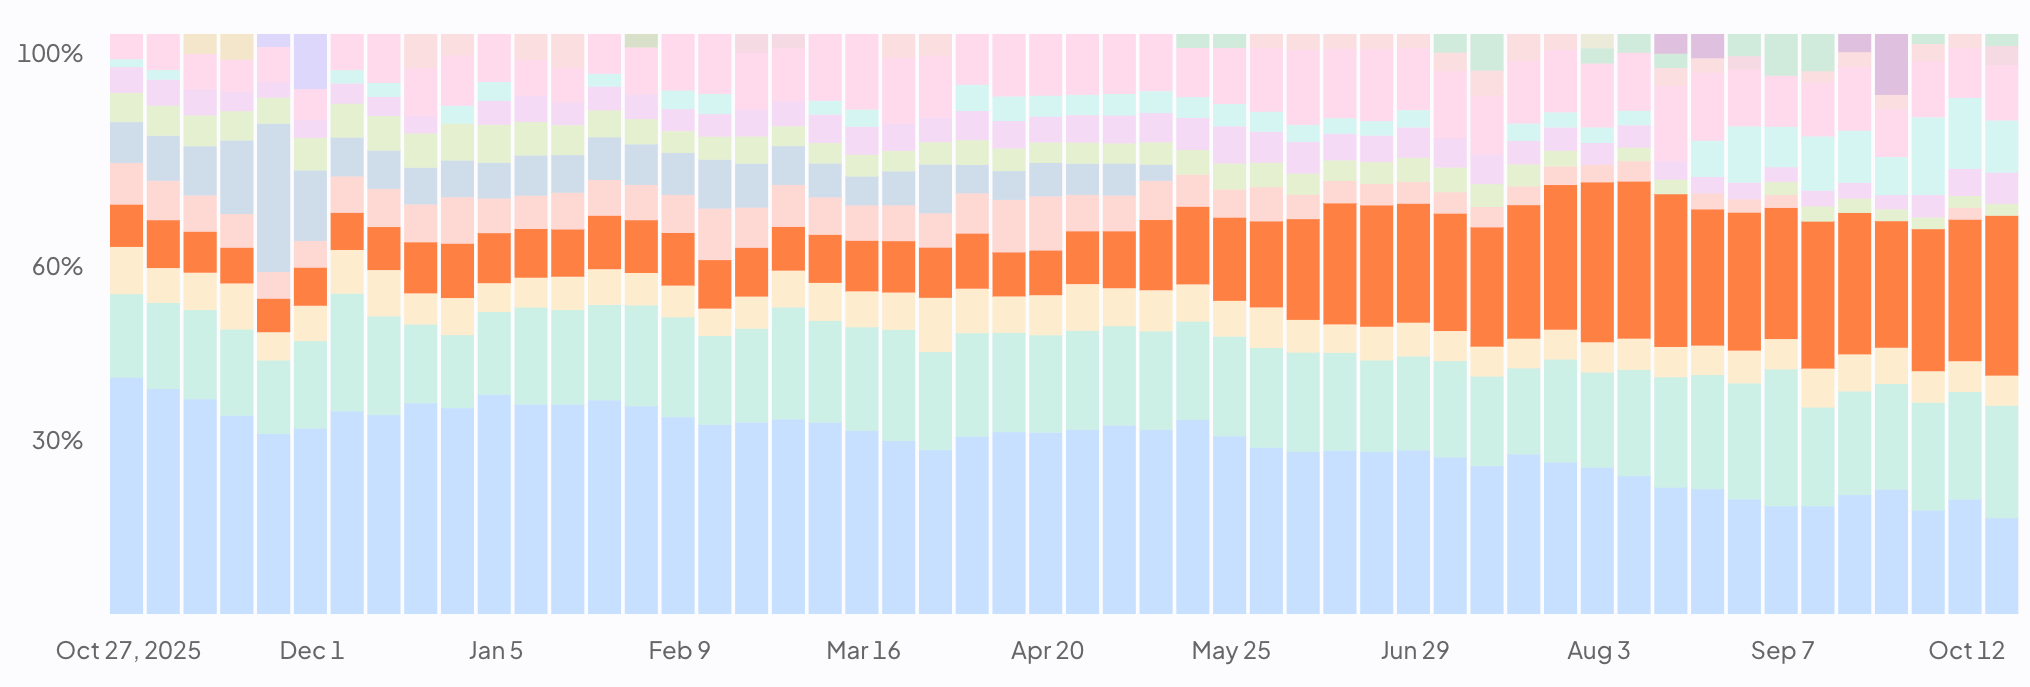
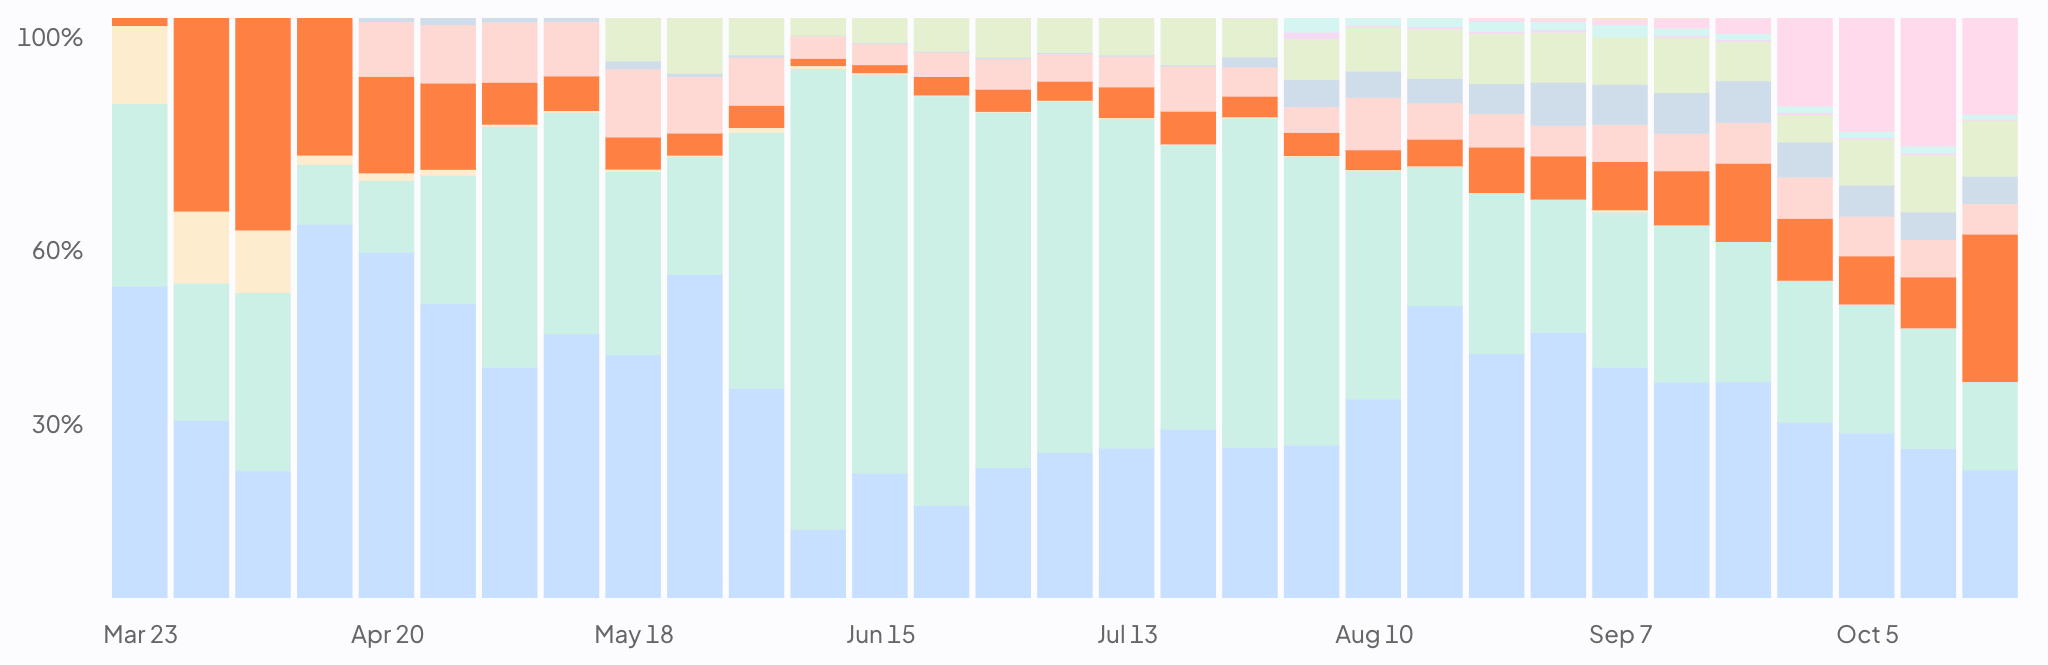
Google的变化最具代表性。2025年10月,其文本请求份额一度达到40.8%;2026年1月回升至37.8%后,整体进入下行区间。到2026年10月5日当周,这一比例降至17.8%。从四成左右降至不足两成,意味着Google在该平台内的相对优势已显著减弱。
不过,聚合平台上的份额下降,需要与Google整体业务的增长分开理解。Alphabet披露,2026年第二季度,Gemini App月活跃用户达到9.5亿,Gemini模型每分钟处理约220亿个API Token,Google Cloud收入同比增长82%。也就是说,Google的AI业务仍在扩张,但在OpenRouter这一竞争渠道内,其他厂商获得请求的速度更快,推动了份额重新分配。
DeepSeek是这一轮变化中最突出的厂商。其份额从统计初期约5%持续上升,并于2026年8月3日当周首次超过Google。截至10月18日的最新完整周,DeepSeek份额达到24.4%,仍位居首位。
这一增长与DeepSeek持续推进产品迭代、调整调用成本的过程相伴。2025年9月,V3.2-Exp上线并下调价格;同年12月,V3.2正式版进一步强化推理与工具调用能力。2026年4月,支持百万级上下文窗口的V4预览版推出,扩大了模型对长文本处理和复杂任务的覆盖范围。
尽管平台数据无法将增长完全归因于单一模型,但能力补齐、成本下探与开发者需求的叠加,共同构成了DeepSeek份额爆发的背景。
在头部洗牌的背景下,OpenAI与千问展现出了另一种截然不同的竞争路径:以稳求存。
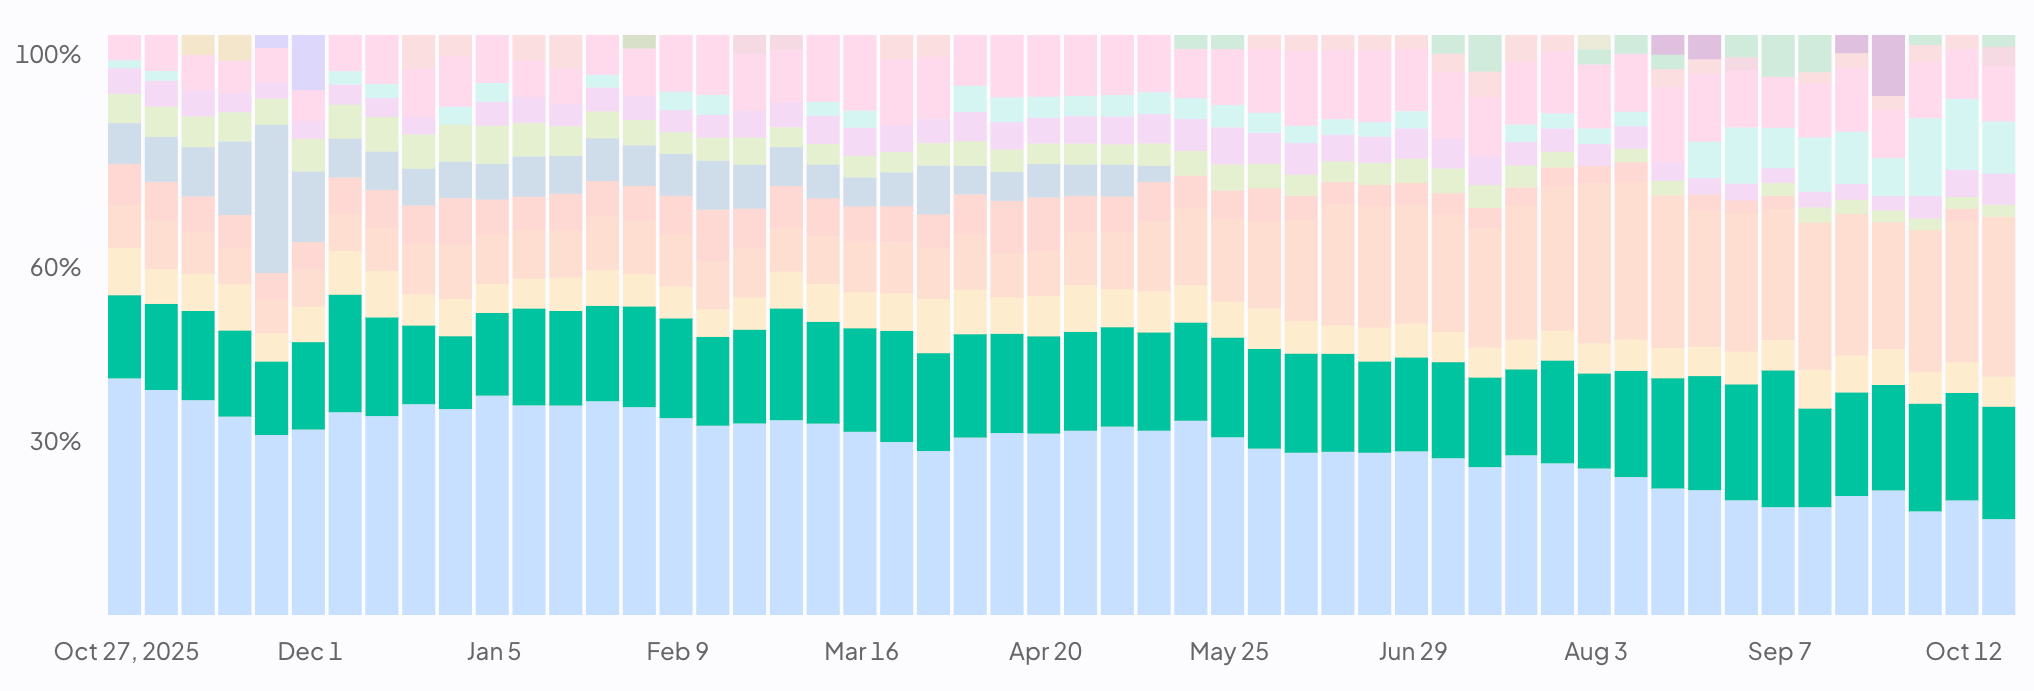
OpenAI的份额长期处于较高水平,既没有出现Google式的持续滑落,也未呈现DeepSeek般的爆发式增长。尽管其在2025年末至2026年间连续迭代了GPT-5.2至5.6系列,并在2026年下半年对GPT-5.6系列API进行了阶段性降价,平台份额依然保持平稳。这说明OpenAI在这一渠道中已经沉淀下了极为稳固的开发者需求。
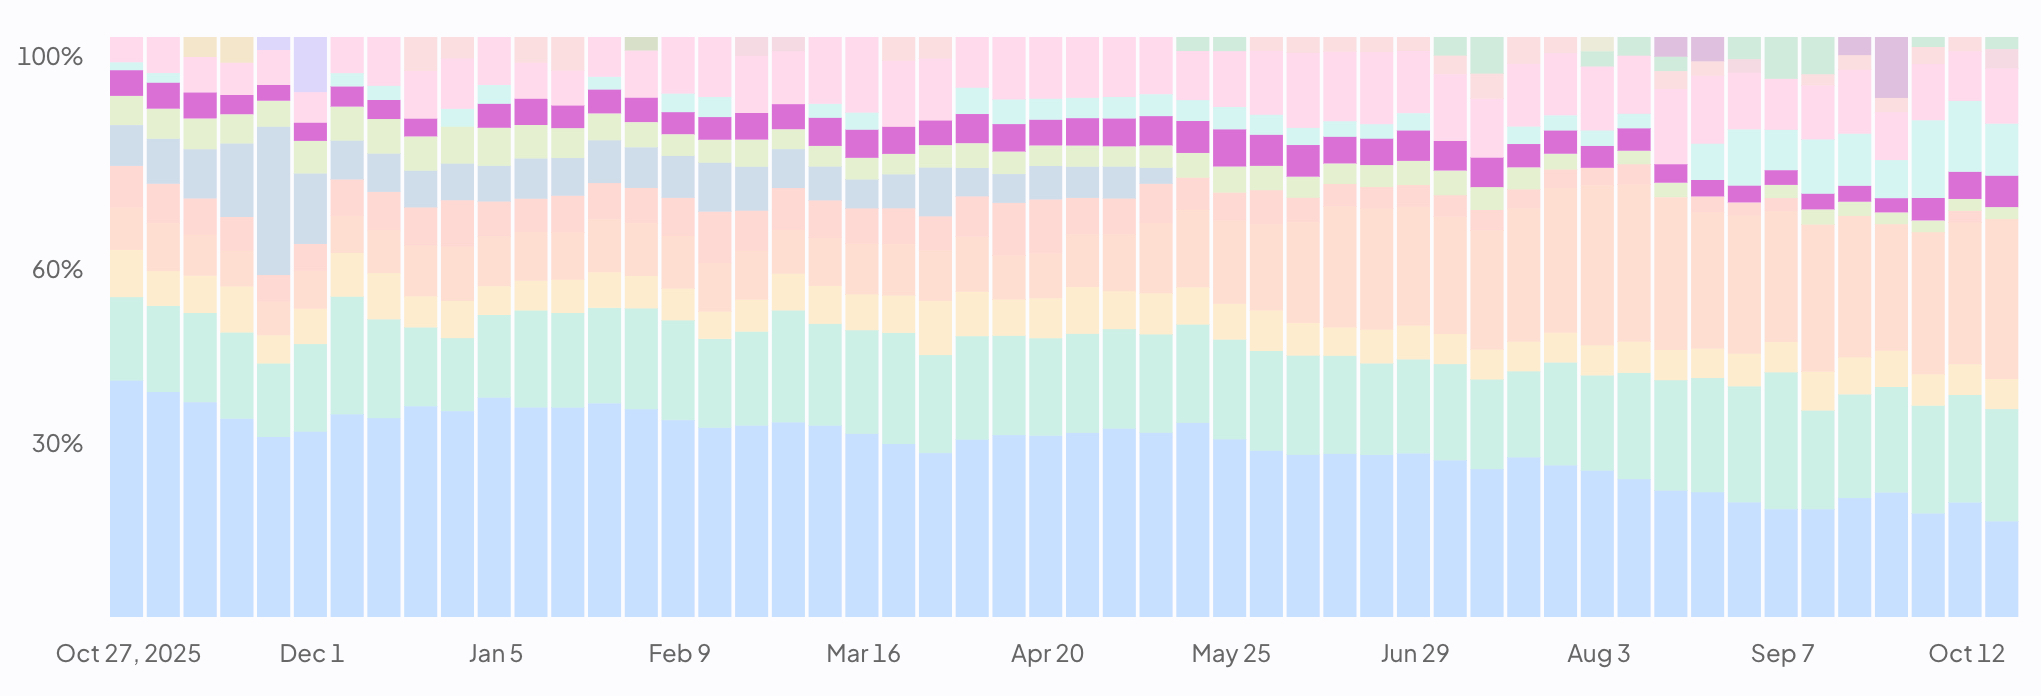
相比之下,千问则长期维持在5%上下。虽然未出现显著跃升,但它始终稳定在主要厂商的序列中,在高度换手的文生赛道里,牢牢占据了一席之地。
Anthropic的情况,则从侧面反映出定价策略在聚合平台上的权重。过去一年,其在文生请求中的份额维持在3%-5%。尽管Claude在编程等复杂任务上能力极强,但在看重投入产出比的开发者面前,高端定价不可避免地限制了其请求规模。
头部之外,新的竞争者仍在进入。智谱的份额升至两位数,成为影响平台格局的重要变量;小米和腾讯也曾进入前九,相较之下,Mistral AI的份额逐渐走低,部分时期跌出前九;xAI也持续掉榜。
整体来看,文生市场的竞争格局呈现出高频流动的特征:头部厂商的存量博弈与腰部玩家的持续冲击相互交织,单一厂商已很难凭借一次领先就稳住位置。
图片生成市场:OpenAI加速追赶,打破Google寡头垄断
图生是OpenRouter上集中度较高的赛道,过去一年大部分时间由单一厂商主导。随着其他厂商模型相继入局,其份额逐渐被分流,市场竞争正从一家独大转向多方争夺。
Google的份额变化最为显著。其图生请求份额从2025年10月27日当周的98.4%,降至2026年10月18日的45.3%,一年内从接近全覆盖跌至不足一半。
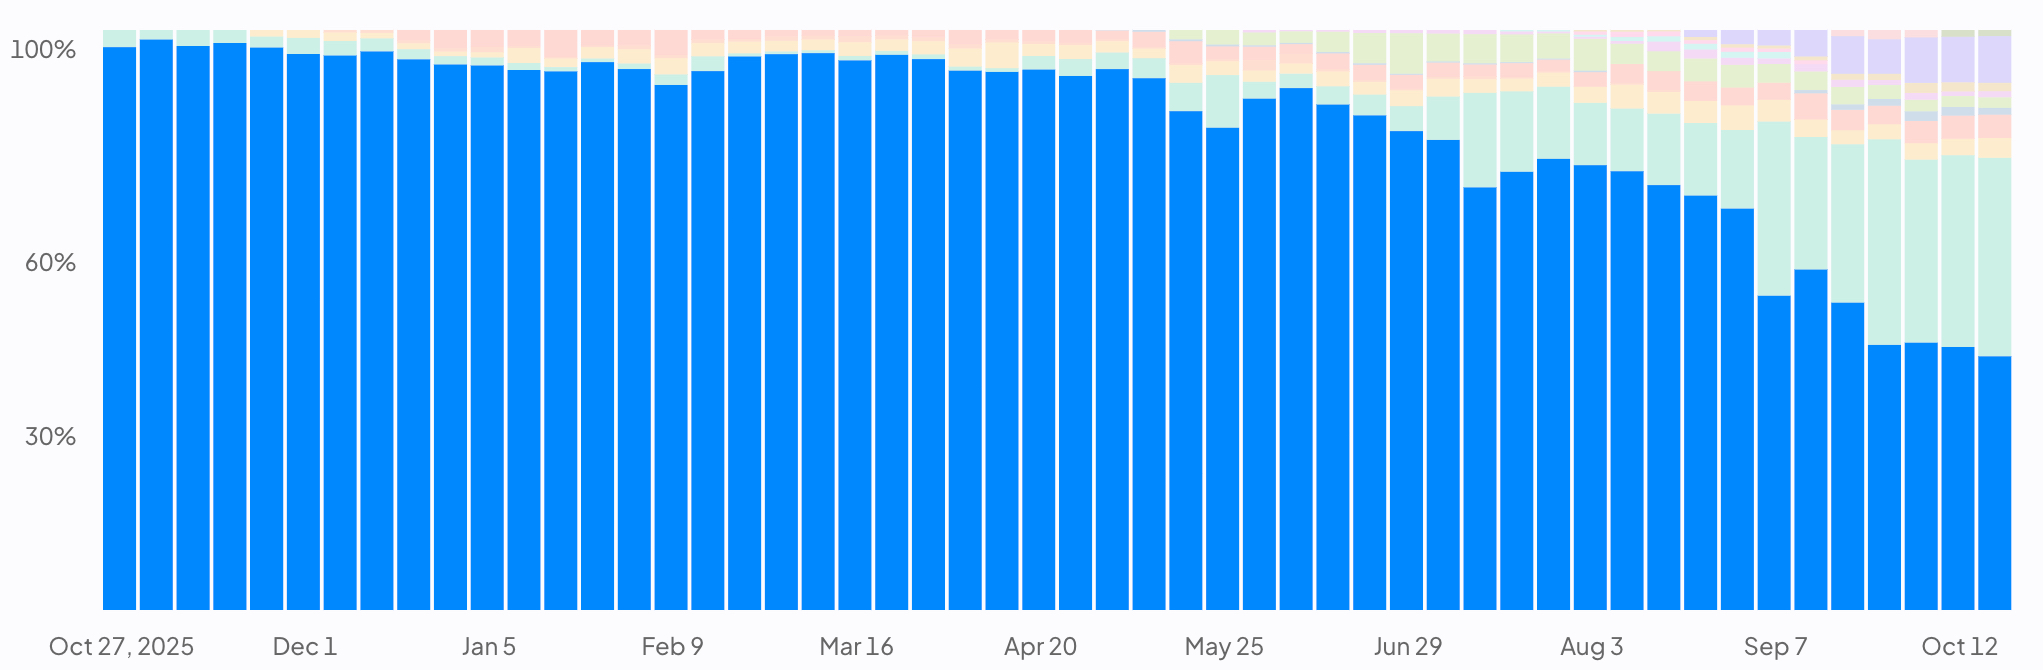
从产品迭代看,Google并没有停止投入,2025年8月,其推出Gemini 2.5 Flash Image,也就是最初的Nano Banana,此后也在持续完善模型能力与分发渠道。但随着图像生成市场逐渐成熟,开发者拥有了更多可选模型,Google早期凭借先发优势积累的统治力,不可避免地开始下降。
承接这部分需求的主要厂商是OpenAI。其图像生成请求份额从不足3%起步,到2026年10月已突破30%,成为挑战Google主导地位的主要竞争者。2026年4月GPT Image 2发布后,图像精度与复杂指令理解能力的提升,增强了其对开发者的吸引力。
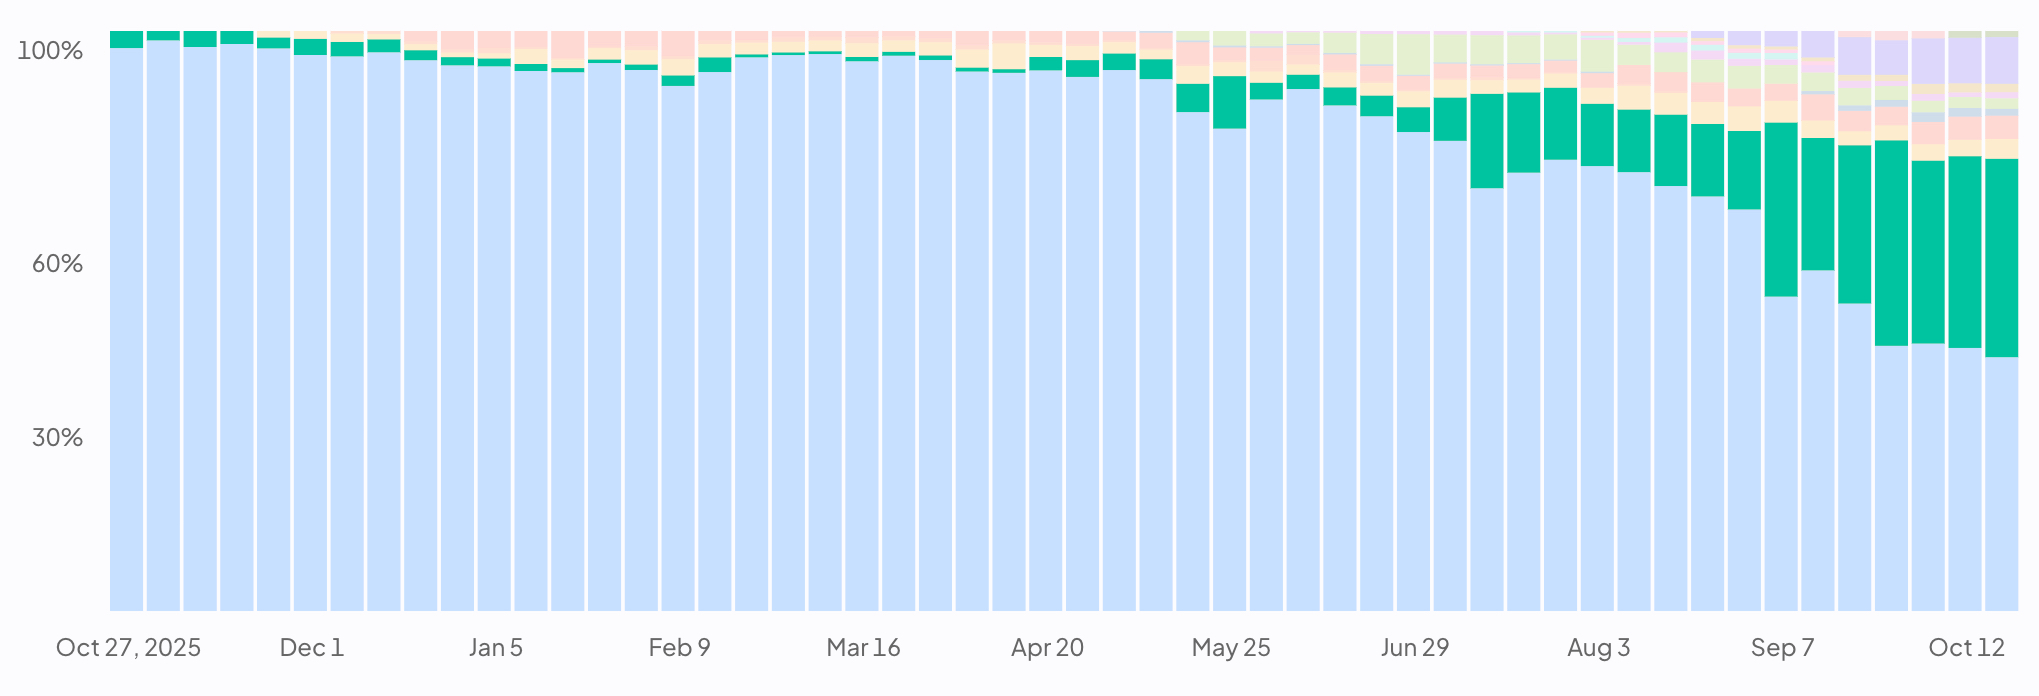
这一增长的背后,成本优势是更直接的驱动力。OpenRouter的计费数据显示,GPT Image 2生成单张1024×1024图片的成本仅约0.006美元,不到竞品Gemini 3 Pro的二十分之一,对价格敏感的开发者更有吸引力。与此同时,OpenAI在图生赛道部署了多个模型变体,覆盖不同价位与速度档位,也为开发者提供了更多切换入口。
Google与OpenAI之后,Black Forest Labs与字节跳动以5%左右的份额位居第二梯队。前者以FLUX系列参与竞争,后者则通过旗下图像模型承接平台需求。
图生赛道的长尾阵营同样在经历变化,其中Meta的上升速度最快。2026年8月24日出现后,其份额迅速攀升至约8%,成为OpenAI之后的第三名。xAI则呈现相反轨迹:5月中旬最高触及7%,但随后逐步下滑,目前不足2%。与此同时,腾讯、千问以及主打专业设计场景的Recraft等厂商陆续上榜。
与文生赛道的强势突围不同,中国厂商在图生领域的声量相对有限。尽管字节跳动、腾讯、千问等均已上榜,但尚未形成规模化优势。这主要源于分发逻辑的差异:中国厂商的图像能力多绑定在自有应用与云服务中,需求在生态内即可消化;此外,海外开发者更习惯原生绑定的海外模型与英文API,这客观上限制了国产模型在聚合平台的请求份额。
总体而言,OpenRouter的份额更替仅反映了渠道层面的博弈。图生赛道的最终格局,仍取决于厂商能否在模型性能、调用成本与生态入口之间建立持续壁垒。
视频生成市场:供给走向多元,大厂混战、HeyGen入局。
视频生成是OpenRouter上格局变动最直观的赛道。2026年3月至10月,随着参与者增加,头部厂商的份额持续调整,领先位置多次易手,尚未形成稳定的主导者。
字节与谷歌的份额呈现出鲜明的此消彼长态势。字节跳动(蓝色)在早期占据绝对高位,随后经历显著回落;谷歌(绿色)在同一时期持续渗透,一度实现对字节的挤压。此后字节迎来反弹,谷歌的增势随之受阻并转入滑落。近期,两者份额均有所下降,说明平台内的请求正进一步向其他参与者分散。
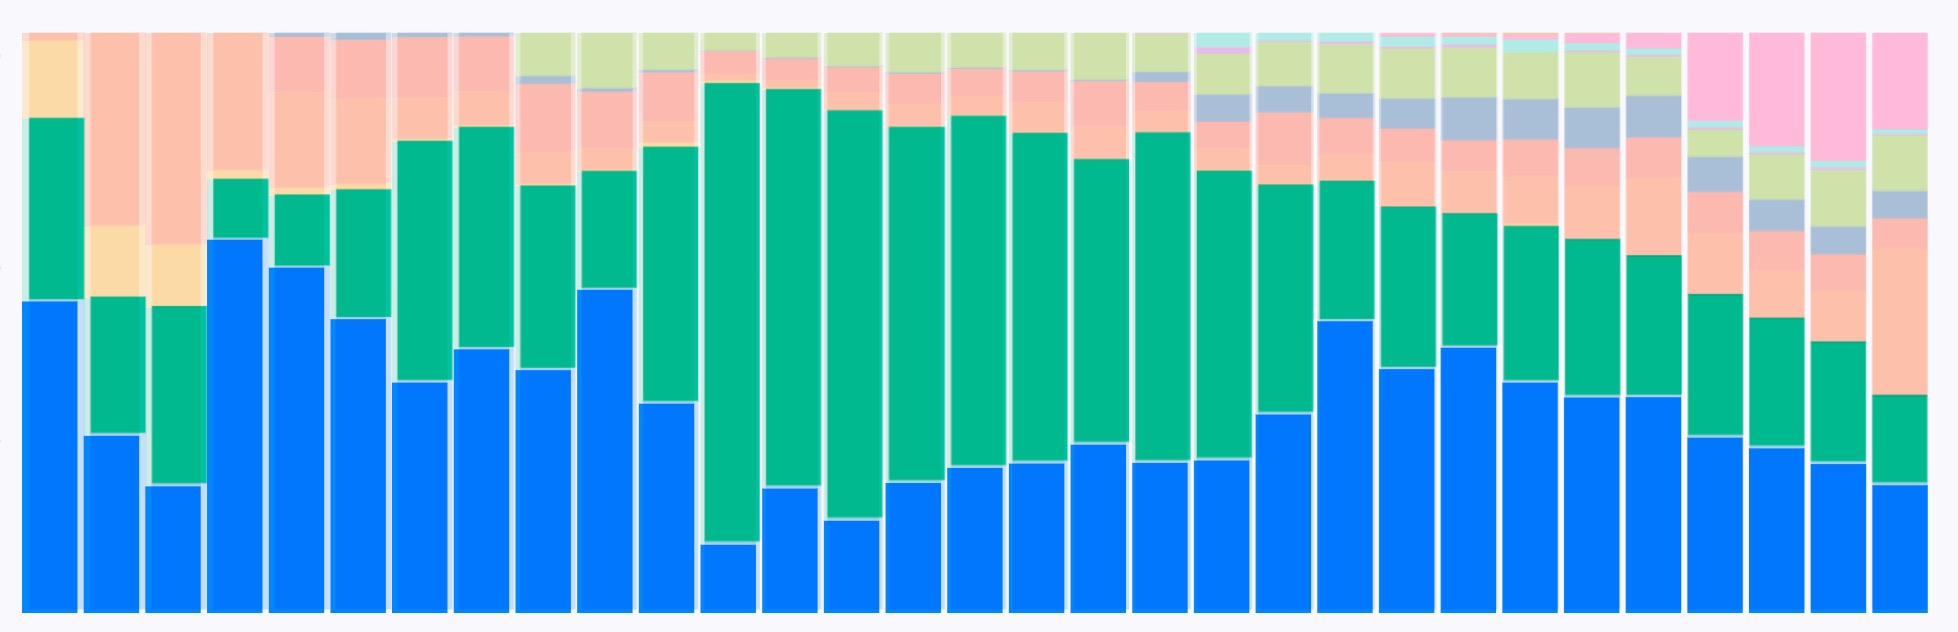
阿里则凭借后发优势实现了登顶。阿里在早期曾占据超30%的份额,但在字节与谷歌缠斗的中期被压缩至10%左右。直至近期份额回升,根据最新一周数据,截至10月22日,阿里巴巴以25.3%的份额超越字节,重回第一。
在份额反弹的同一时期,阿里于8月24日正式全量上线了Wan 3.0。该模型单次生成时长从上一代的15秒翻倍至30秒,并支持PDF、PPT等文档及网页链接输入,产品能力的显著提升或许为其份额的回升提供了重要支撑。
除底层模型厂商外,应用层工具也在改变视频生成的竞争结构。最典型的是HeyGen,它是以AI数字人、视频制作和翻译为核心的应用平台。作为近期上榜的新面孔,它迅速切走15.2%的份额位列第三,反映出直接面向商业场景的成品工具对开发者同样具备吸引力。
值得注意的是,中国厂商在视频生成领域的竞争力明显强于图生赛道。除阿里与字节外,可灵稳定在10%上下,MiniMax近期也重返榜单。
这种差异或许源于商业形态的不同,视频生成厂商从一开始就面向全球提供API服务。例如,可灵约七成收入来自海外,MiniMax海外收入占比也长期居高,这种出海导向使其更积极地活跃在OpenRouter等国际开发者平台上。
整体来看,视频生成赛道的份额更替,不仅记录了底层模型厂商的位次轮换,也映射出行业供给从单一走向多元、以及应用层工具强势入局的演变进程。
结尾
回看三大赛道,开发者的选择呈现出不同特征:文本生成的请求分配更加分散,图像生成从单一厂商主导转向多方竞争,视频生成则出现底层模型与应用平台共同争夺需求的局面。模型性能、调用成本与任务适配程度,共同影响着请求流向,也使领先位置持续面临挑战。
厂商的竞争路径同样逐渐分化。Google、OpenAI、字节跳动与阿里持续拓展多模态能力,尝试覆盖更多开发需求;DeepSeek、智谱在文本与推理领域争取份额;HeyGen则围绕数字人与视频制作等场景提供更完整的服务。广泛布局与场景深耕并行,开发者也因此拥有了更多选择。
模型之间的差距,最终会体现在使用它们的产品里:内容能否更快完成,软件能否更低成本地开发,过去做不了的服务能否成为现实。随着这些产品进入市场,AI竞争的评判者也将从开发者延伸至更广泛的用户,下一轮份额变化或许就从那里开始。
 24小时热榜

 热门视频