

出品/茶咖观察
作者/雷俊
编辑/蒙嘉怡
从现制茶咖到瓶装饮料,抹茶已从特色品类走向常态化消费。伴随消费认知的深化,产地正成为消费者重点关注的指标。
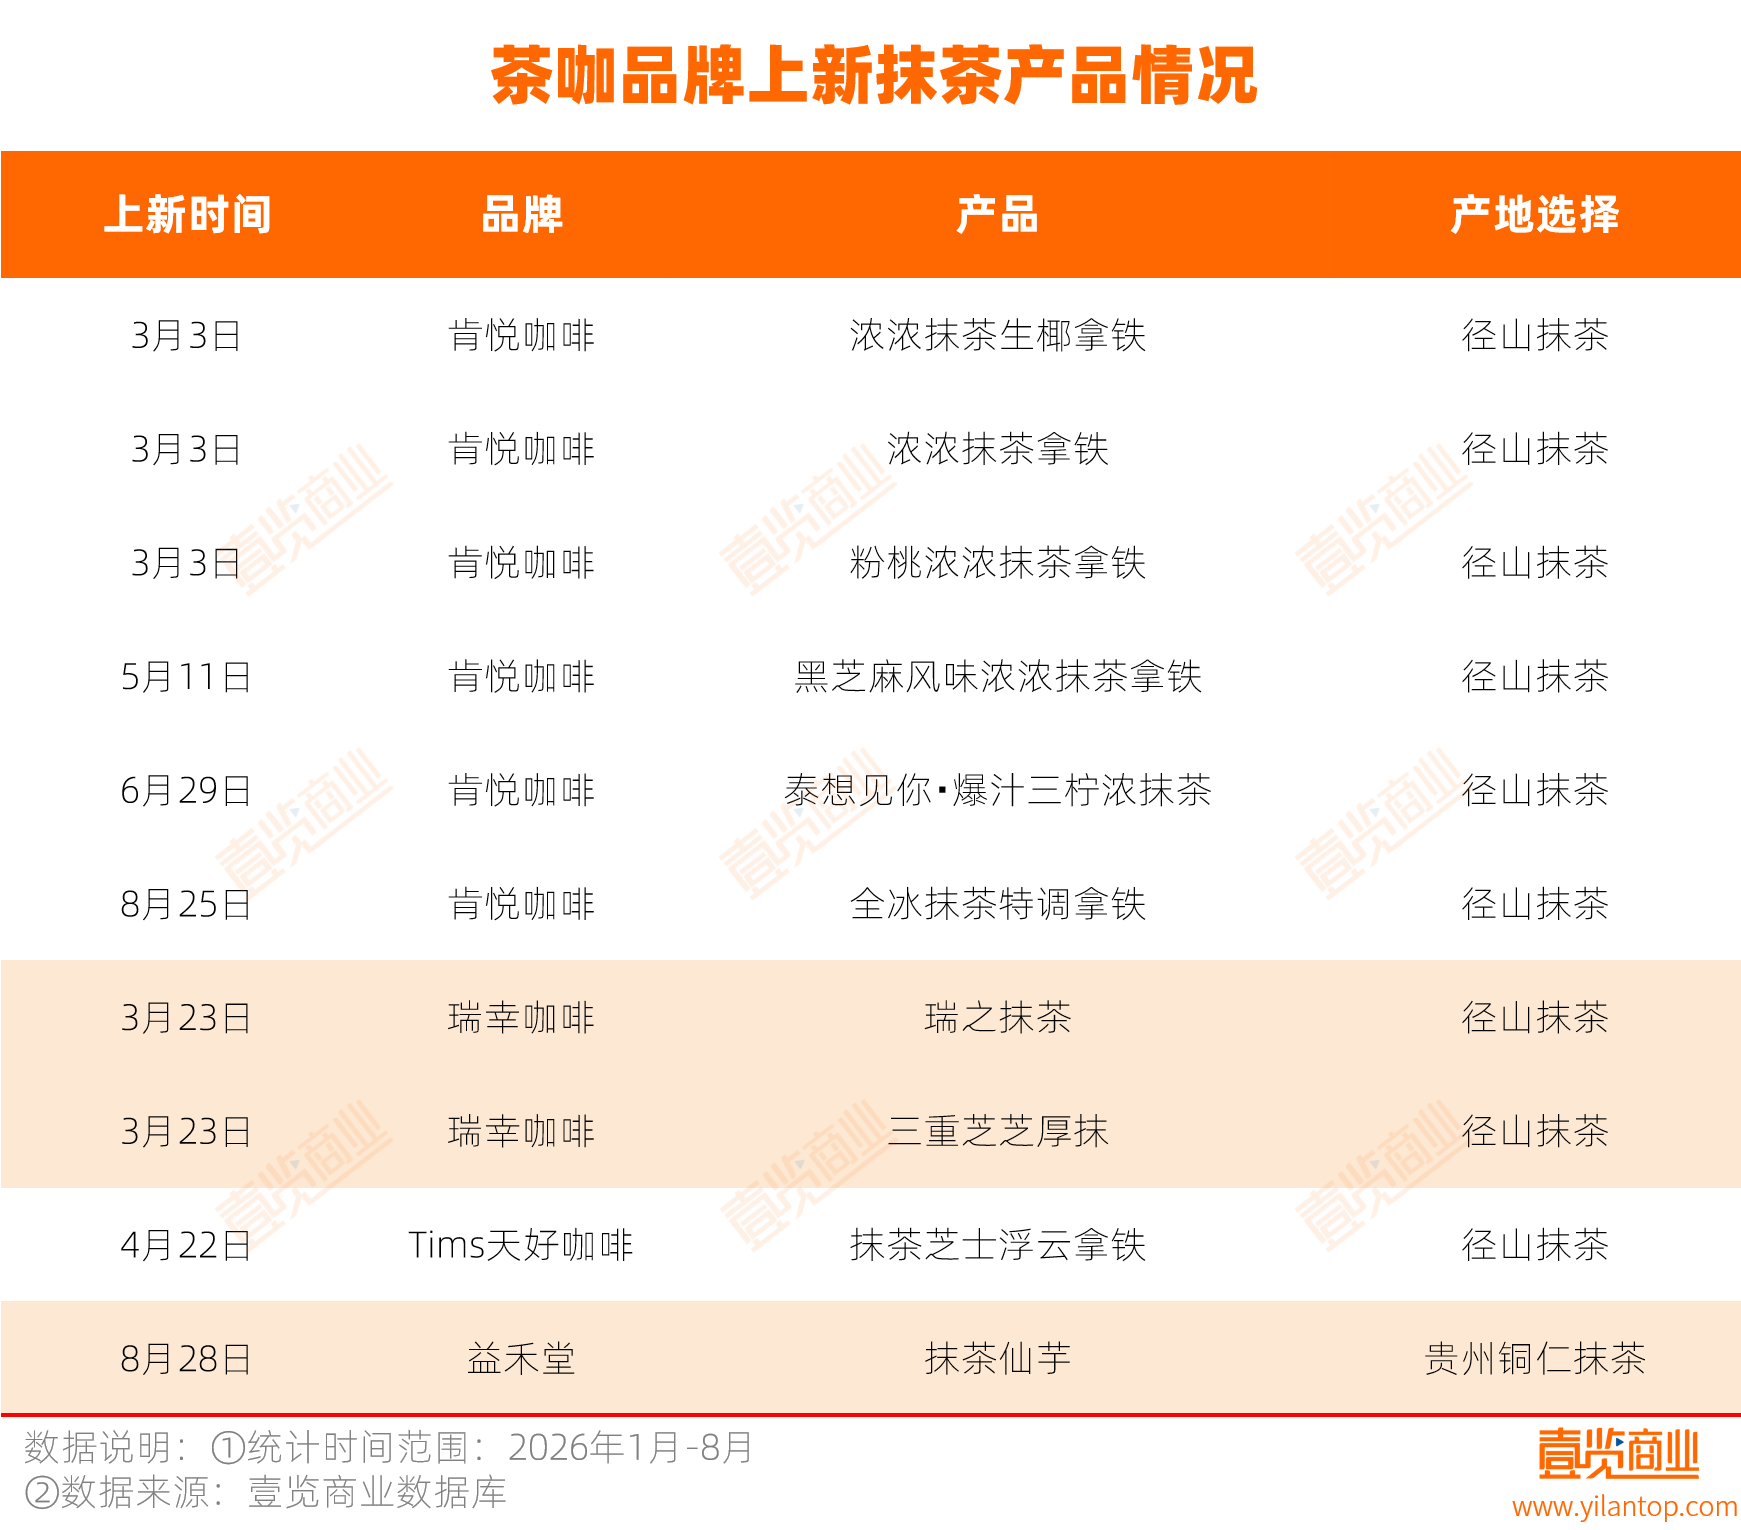
茶咖观察发现,茶咖品牌更倾向于在产地层面强调径山。壹览商业数据显示,2026年1-8月,23个茶咖品牌共推出70款抹茶产品,明确标注产地的共有10款,其中9款均来自径山。
从产业基础来看,铜仁的原料供应更有优势。碾茶,是经蒸汽杀青、梗叶分离等初制加工的半成品,是抹茶的前身。铜仁市人民政府副市长王飚公布,2025年,铜仁市碾茶产量突破2600吨,产销量稳居全国第一、全球第二,综合产值超13亿元。
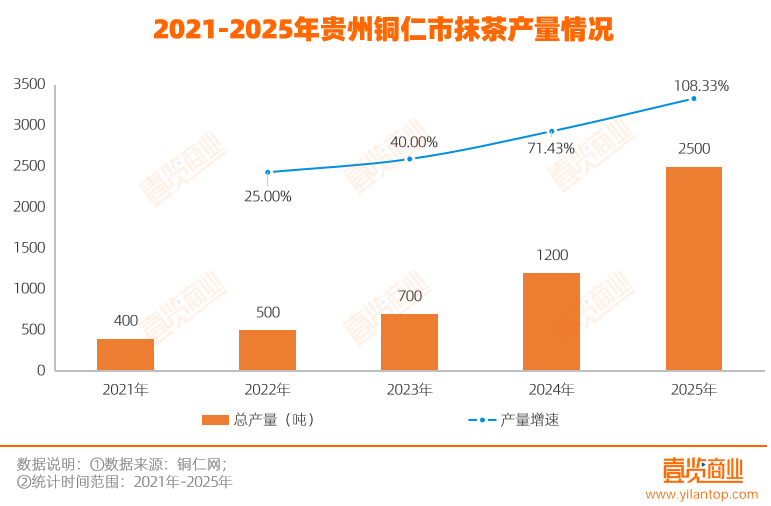
而从抹茶产品来看,反而是径山更具规模。铜仁网数据显示,2021至2025年,贵州铜仁市抹茶产量从400吨增至2500吨,且增速逐年增长,2025年增速高达108.33%。
杭州市余杭区径山茶发展领导小组办公室执行副主任施鸿鑫介绍,余杭抹茶往年产量不足1000吨,但近两年增长较快。2025年,浙江省杭州市余杭区抹茶年产量达3500吨,占全国总产量近三分之一。
铜仁的碾茶产销量位居全国第一、全球第二,但在茶咖品牌的菜单和营销里,却少有“露脸”机会。为什么上游的规模冠军,在消费端反而“沉默”?
首先,径山具有文化底蕴,能够降低消费者认知门槛。2019年,中国国际茶文化研究会授予余杭区“中华抹茶之源”称号。2024年,径山地区发布了“径山是抹茶的重要发源地之一”的文化标识。艾媒咨询数据显示,55.3%的消费者对抹茶产地比较关注,78.1%的消费者偏好中国浙江产地的抹茶。
对于需要在产品名称、菜单和营销文案中迅速建立差异的茶咖品牌而言,这类已经形成一定认知基础的产地标签,更容易被直接转化为产品表达。
其次,当抹茶作为卖点宣传时,径山抹茶更符合现制茶饮的产品逻辑。现制产品要求抹茶在牛奶、糖浆、咖啡的复合体系中保持清晰的风味辨识度,使消费者能够感知到抹茶的存在。《径山绿茶、抹茶和红茶品质特征及风味物质差异分析》显示,径山抹茶富含α-紫罗兰酮、β-紫罗兰酮和β-环柠檬醛,酮类与醛类香气物质占比高,风味集中度和香气层次上具备优势。
而据国家农业农村部、省市质量检测机构检测表明,贵州铜仁抹茶茶多酚含量达16.7%至31.5%,符合国家标准。其口感柔和、涩感较弱的特点,更多来自茶多酚与氨基酸等成分的比例协调,风味没有那么突出。
最后,铜仁抹茶侧重在供应链端,而非消费端品牌露出。铜仁是工业化供应链,核心竞争力在于产能规模、成本控制、标准化生产与出口认证。
对品牌方而言,铜仁产区的价值首先体现在供货能力、品质稳定性、标准化生产和认证体系,而这些能力并不一定需要直接转化为菜单上的产地标签。相比之下,径山的文化标签能够为产品带来溢价,品牌方自然更愿意将其作为卖点呈现。
茶咖观察采访后也发现,茶咖品牌选择产地时,供应端优先稳定和认证,而推新端更看重抹茶的品质、口感和工艺。
当抹茶供给越来越充足,品牌之间的竞争也开始从“有没有抹茶”,进一步走向“用什么抹茶”。对茶咖品牌来说,产地正在从原料信息,慢慢变成产品表达的一部分。谁能把产地的风味特点、文化认知和稳定供应真正落到一杯产品里,才更有机会把“抹茶热”变成持续生意。
 24小时热榜

 热门视频