
出品/方脸杨宇
作者/李彦
编辑/杨宇
昨天下午,跟一个创业的朋友聊天,谈到一个问题:一个已经非常成熟的品类,还有没有机会跑出新品牌?
答案很残酷:机会很小,因为过去十多年,有九成新品牌死在成熟品类里。
消费品行业的一个现实是,几乎所有品类都有统治级巨头。巧克力有玛氏、费列罗、雀巢,洗发水有宝洁、联合利华,调味品有海天、李锦记。这些公司的护城河不只是品牌知名度,而是全链条的:渠道渗透到乡镇,供应链成本摊到极致,消费者心智经过数十年反复强化。
新品牌如果遵循同一套竞争规则,在“更好吃”“更便宜”“更好看”这些维度上投入,巨头的跟进速度和资源厚度会直接碾碎它。
要想撕开缺口,只有一个方法:换坐标系。不在原有品类的竞争维度上追赶,而是重新定义一套评价标准,把竞争从旧赛道迁移到有定义权的新赛道。
你比如,巧克力赛道有个品牌叫每日黑巧,就很有意思。它就是典型的在成熟的市场格局里,开创新品类拿下新市场,并取得了很好的成绩的案例。
传统巧克力的叙事方式是:口感丝滑、甜蜜、爱情、节日仪式感,这些已经被玛氏、费列罗、雀巢们做到了极致,新品牌没有追赶空间。
每日黑巧是怎么做的呢?
他从品牌成⽴之初,就把自己定义为新一代健康巧克力。2019年以无白砂糖、高膳食纤维的高浓度黑巧切入市场后,每日黑巧发现健康化趋势下仍有品类空白,于是在2023年发布鲜萃黑巧系列开创冻干巧克力的新品类,不仅仍然坚持0白砂糖,0反式脂肪酸和高可可,还通过他们的SCe5鲜萃工艺优化了产品形态,轻盈、脆的口感和不会融化的稳定,这让巧克力更容易进入通勤、办公、运动等日常场景。
也就是说,在巧克力这个成熟市场里,每日黑巧开创了一个过去并不存在的细分品类冻干巧克力。显然,占领一个新品类的心智份额,比在旧品类里追赶巨头要高效得多。到了2026年,每日黑巧就拿下冻干巧克力品类全国销售额与销量双第一的成绩,占据冻干巧克力约80%的市场份额。
它们换坐标系的第二个动作发生在渠道端。过去七夕送礼,玫瑰和巧克力几乎是两个固定答案,而且传统巧克力的核心销售通道是商超和节日堆头。
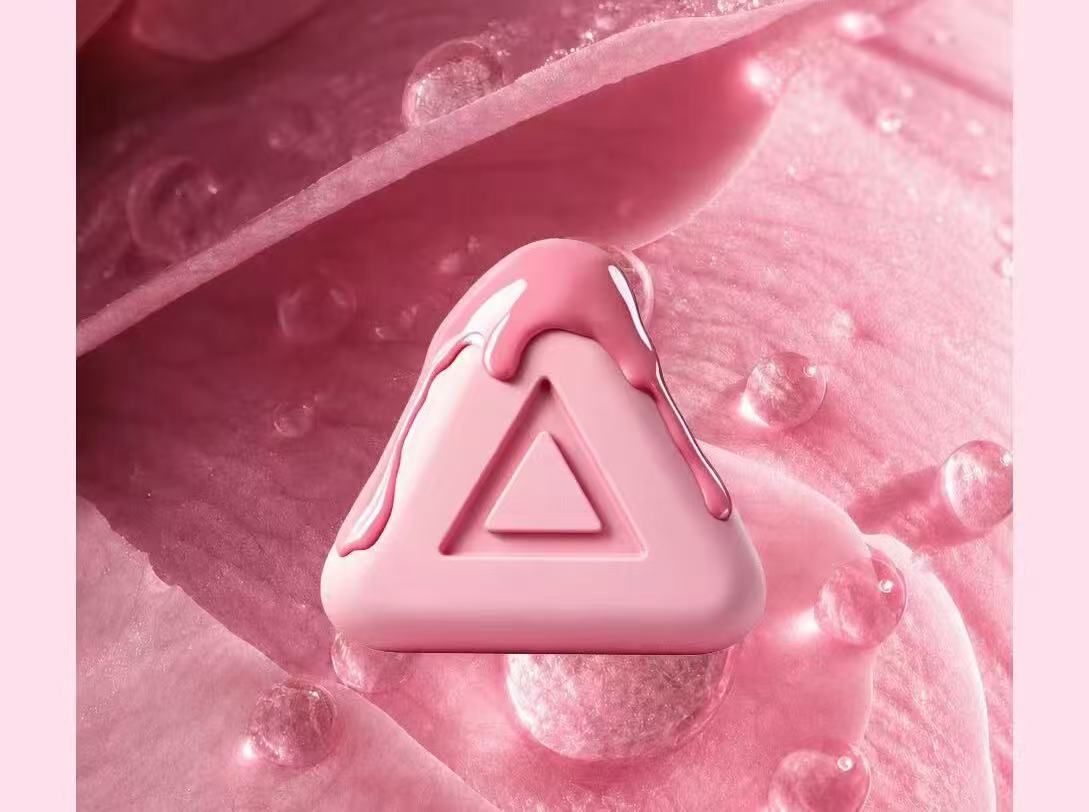
今年七夕,每日黑巧没有让消费者纠结送花还是送巧克力,也没有在超市跟巨头们拼堆头,而是重新出了一道题:为什么不能既是玫瑰,也是巧克力,为什么不是其他渠道?所以它又推出了鲜萃玫瑰粉巧,将玫瑰99朵花融入巧克力。
随后,这款产品进入上海外滩W酒店的套房礼遇和黑珍珠餐厅Stone Sal言盐的限定晚餐。巧克力由货架上的节日礼盒,进一步成为酒店服务、餐饮体验和社交分享的一部分。
这个通道对应的心理账户是“精致生活体验”和“健康生活方式”。同一款产品放在酒店套房的礼遇清单里和放在超市货架上,消费者的价值判断完全不同。场景改变心理账户,心理账户改变价格敏感度和品牌认知。
把这两个动作合起来看,就构成了一套成熟品类翻盘的方法论:产品端重新定义品类的评价标准,让自己成为新品类的定义者;渠道端重新定义产品的使用场景,让消费者在新的心理账户里接纳产品。
其实,这套逻辑曾在商业史上反复被验证。在吸尘器赛道,传统品牌在玩吸力大小和价格高低的时候,戴森把维度切换到了“气旋分离技术”和“无尘袋”,重新定义了好的吸尘器应该看什么。当运动服赛道,耐克和阿迪达斯在玩运动性能和明星代言的时候,lululemon则把瑜伽裤从运动装备变成了日常穿搭单品。
当然,任何一个赛道都是有红利期的。作为这个赛道的开创者和头部玩家,每日黑巧的成功也吸引了大量的玩家模仿和跟随。那么,每日黑巧要想走的更久就必须回答一个问题:当跟随者越来越多,品牌如何保持引领。
只有一个方式,将品类做的更深,就像lululemon把瑜伽裤从某些款式做成一个由多个面料科技组成的面料系统一样。现在看每日黑巧也有这方面的意识,他们正在让鲜萃从一款产品变成持续生长的产品体系,除了经典口味,也在拓展风味系列,从此前的鲜萃抹茶,到这次的鲜萃玫瑰粉巧,都是在鲜萃这个核心坐标上不断增加新的风味和场景。
在我看来,这是一种系统创新能力,只有拥有了这种能力才能在成熟品类里重新划定赛道的起跑线并和国际巨头掰手腕,实现增长。
所以,你看成熟品类从来不等于没有机会。真正拥挤的,只是大家已经习惯的那套竞争方式而已。
 24小时热榜

 热门视频