

作者/响马
编辑/薛向
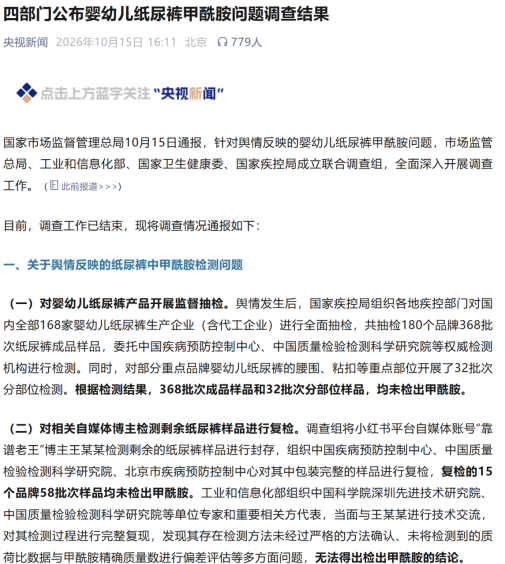
10月15日,市场监管总局、工业和信息化部、国家卫生健康委、国家疾控局等四部门通报了对于婴幼儿纸尿裤甲酰胺问题的调查结果。
结果显示,经对国内168家婴幼儿纸尿裤生产企业(含代工企业)进行全面抽检,包含180个品牌368批次纸尿裤成品样品,以及32批次分部位样品,均未检出甲酰胺。
同时,通过部署地方疾控部门对全部168家婴幼儿纸尿裤生产企业(含代工企业)进行现场监督检查,受检企业均符合消毒产品生产企业卫生规范要求,未发现生产工艺及原材料中存在添加或含有甲酰胺的情况。
调查结果一经发布,就让此前陷入担忧的宝爸宝妈真正放心,遭遇冲击的生产企业也松了口气。
同时,这个调查结果,也明明白白的告诉我们一个结论:中国纸尿裤,没有问题。
这场风波的代价:行业倒退
但代价已经发生了。
回望6月18日爆发的“纸尿裤甲酰胺风波”,品牌自证艰难是一个尖锐的注脚。社媒时代信息传播呈指数级放大,“纸尿裤有毒”话题快速出圈。前丁香园CTO冯大辉说得直白:“这类事件确实很容易被营销号、流量媒体放大成恐慌,尤其是母婴用品,只要贴上“有毒”“致癌”“婴儿”几个词,传播效果会非常强。”
有毒叙事、信息漩涡、公共舆论被带歪,三者形成闭环,闭环的本质是真相缺失。真正在意真相的只有品牌自己。话题冲上热搜后,多个涉事品牌第一时间回应,6月21日公布第三方检测结果,均未检出甲酰胺:然后被淹没在漩涡里,一次次自证,一次次被淹没。
行业为此付出了实打实的代价。
据蓝鲸新闻援引第三方平台数据:6月19日—21日,Babycare官方旗舰店日销售额50万—100万元,事发前连续多日不低于250万元;好奇官方旗舰店日销售额下滑至25万元左右,此前同样不低于250万元;碧芭宝贝日销售额约1万元,此前稳定在10万—25万元。影响传导到跨国公司财报:8月,好奇母公司金佰利发布2026年第二季度财报,有机销售额下滑0.1%,明确表示中国社交媒体业务受干扰带来50个基点负面影响。
更严重的是行业倒退。
2026年上半年,线上母婴市场整体销售额1192.8亿元,同比下降2.1%,婴童尿裤同比下降14.6%。与此同时,多家电商平台布尿裤销量同比上涨超1倍,有店铺周销量上涨超1倍、近一周超6000人逛店;线下母婴店问询率激增,有消费者退掉线上订单转从实体店下单,有家长"跨省买放心货",多家门店在货架张贴"甲酰胺未检出"报告自证。
要知道,一次性纸尿裤对可洗尿布的替代是行业现代化的核心指标,而中国婴儿纸尿裤渗透率刚从2024年的84.8%提升至2025年的89%,一场风波,把部分家庭从工业化纸尿裤拉回了手洗布尿裤。
而且这个过程中,不少不知名白牌趁虚而入,他们更缺乏严格监管和供应链标准化,国产品牌艰难建立的地位与信任再次遭遇危机。
所以,你看,焦虑没有换来更安全,反而在制造行业倒退。
标准、技术、供应链,中国纸尿裤早已领跑世界
按照法国社会学者安东尼·加卢佐的观察,品牌和人建立了“感性的社会关系”。在这次纸尿裤事件中,“感性”可以说无处不在。有的父母想也没想就扔掉了家里的纸尿裤,有的带孩子去医院检测,有的开始寻找另外的品牌来替代。
另一方面,甲酰胺并非纸尿裤国标要求检测的指标,便有言论称国标是最低标准。事实上,在纸尿裤领域,中国的标准早已领跑世界。
中国造纸学会年会论文《Comparative Analysis on Key Diaper Standards and Regulations in and out of China》曾对中外纸尿裤标准进行过系统比较:中国GB 15979对菌落总数(不高于200cfu/g)、真菌菌落总数(不高于100cfu/g)作出明确限量,绿脓杆菌、金黄色葡萄球菌、溶血性链球菌三种致病菌不得检出,并对生产环境、消毒设施、人员卫生提出强制要求。而欧美日韩标准均不涉及卫生指标。
论文结论明确:中国标准在卫生安全指标上比其他国家更严格。2021版新国标GB/T 28004.1-2021又补齐了化学安全短板——重金属、可迁移性荧光物质、丙烯酰胺、甲醛、邻苯二甲酸酯、可分解致癌芳香胺染料全部纳入限量,并增加杂质指标从源头限制回收料。国家中商母婴产业研究院院长蒋化书评价称,新国标之下“国产婴儿纸尿裤的标准与国际相比,现已处于领先水平”,“标准指标技术水平与国外相关标准、法规基本接轨,处于国际先进水平”。
标准之外,市场格局是更硬的证据。
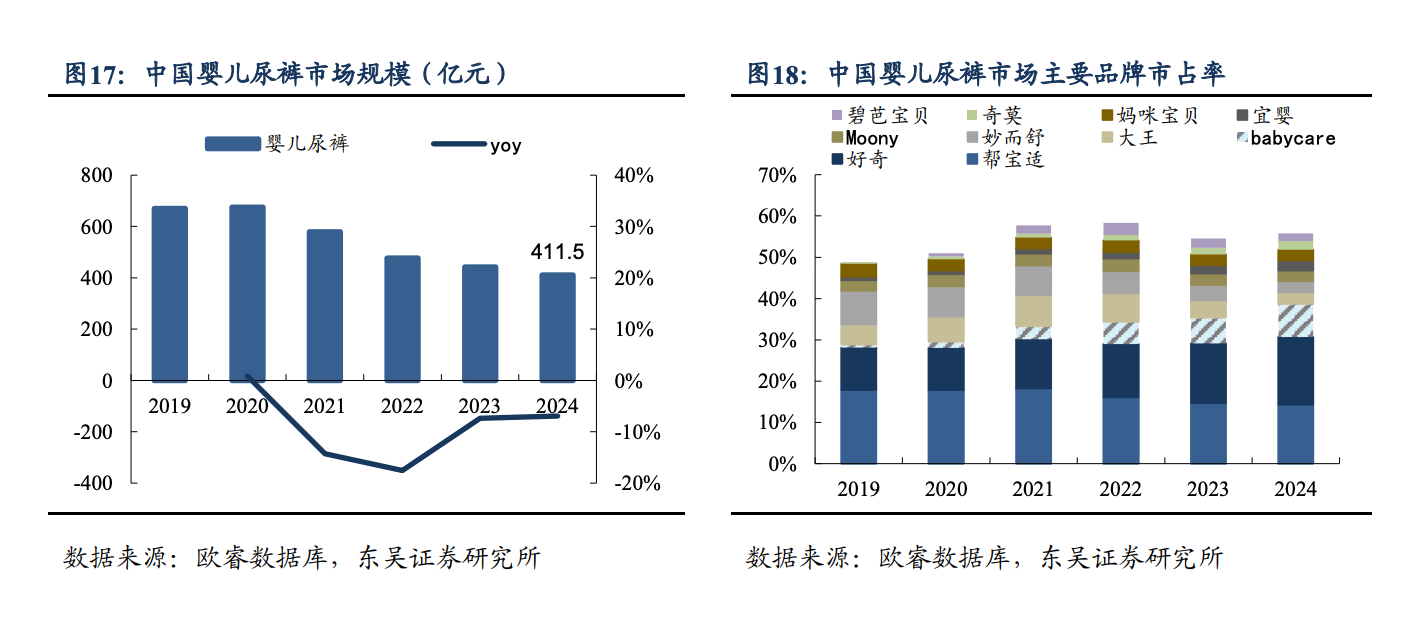
以Babycare为代表的中国纸尿裤品牌已经打败日系品牌,并与美资品牌分庭抗礼。
在Babycare进入纸尿裤行业前的2018年前后,外资品牌占据中国纸尿裤市场约70%的份额,占据主导地位。而如今,灼识咨询数据显示,2023至2025年Babycare连续三年位列中国母婴用品(全渠道)销售额第一,纸尿裤市场份额稳居中国前三;另据尼尔森(Nielsen)数据统计,2024年2月至2025年2月,Babycare纸尿裤在线下BBS(母婴渠道)的市场份额已冲至第一位。
另一面,日系品牌的退场已经是完成时:花王合肥、南通工厂先后被国内工厂收购,大王产线被收购,妈咪宝贝跌出前二十。纸尿裤前五名中,只剩好奇、帮宝适。
而且产品技术上的代差,消费者一用就知道。
国外市场上的纸尿裤产品大部分摸上去偏硬、偏厚,表层粗糙;而在中国柔软、蓬松、细腻。这是因为面层上,国外主流产品还在用纺粘无纺布,中国品牌已普遍换成热风无纺布。例如,据企业公开披露,Babycare面层采用0.6D超细纤维,纤维直径比蚕丝还细,达到行业天花板水平。
芯体是纸尿裤的“CPU”,中国工厂率先大规模普及了超越欧美的“复合芯体”技术,高分子材料与特殊无纺布复合,不分层、不断裂、返渗率极低,轻薄度、吸水速度、干爽感兼顾。
据行业公开资料,复合芯体在国内主流产品中占比约九成;高端产品SAP添加量普遍在70%以上,Babycare的一款山茶拉拉裤SAP占芯体78%。日本品牌至今仍坚持传统木浆芯体,吸水后偏厚、易起坨返渗——这是技术路线上的代差,不是风格差异。腰围橡筋上,Babycare已从620D做到140D,涂胶间距从20毫米缩到2毫米,张力更均匀,宝宝穿着不勒。
供应链的逻辑更能说明问题。
国际品牌为降本,多数已是本土化原料供应,一些大牌国产原料占比已超90%甚至100%,高分子材料、热熔胶全部国产采购。反而是中国品牌,为追求更好的体验,坚持用全球最好的材料。Babycare进口材料占比约50%,SAP来自德国巴斯夫,橡筋来自美国莱卡,尿显胶来自德国汉高,魔术贴来自3M,抛弃贴来自美国艾利丹尼森。这不是崇洋,高分子、热熔胶、氨纶丝等核心材料,国产与进口仍有技术差异,越是在影响功能和孩子舒适性的关键部位,越要用全球最好的材料。
国家权威部门的一锤定音更表明,中国人对自己的纸尿裤,早该自信起来。
这份自信是谁给的?
是中国纸尿裤品牌自己,是标准、技术、供应链上的实力锻造出来的。当中国制造业增加值连续16年居全球第一,当中国人出国疯抢马桶盖的时代一去不返,中国纸尿裤的自信,早就该是默认值。
中国纸尿裤:请自强、自信,行稳致远
标准、技术、供应链上的深耕与逆袭,让中国纸尿裤实现了自强。实力到了这个份上,自信就该摆到台面上,但自信不是一句口号,得有看得见的动作。
壹览商业认为,国产品牌的自信,最直观的表现是:工厂大门直接对消费者打开。今年9月,Babycare亚洲透明工厂·湖州工厂正式对公众开放。消费者只要扫尿裤外包装的溯源码,就可查询原料信息、设备参数、成品检测报告,可实时观看生产线实况,全链路可视化。据企业公开披露,该工厂整线布设550多项质控节点,搭载“AI云瞳”智控系统,检测能力较传统方式提升200%,最小可识别0.5平方毫米瑕疵并精准剔除;五大系列纸尿裤满足35项《星级品质 婴儿纸尿裤》标准,Babycare是该标准联合起草方之一,产品通过2339个指标检测,参照美、英、欧盟标准交叉验证。
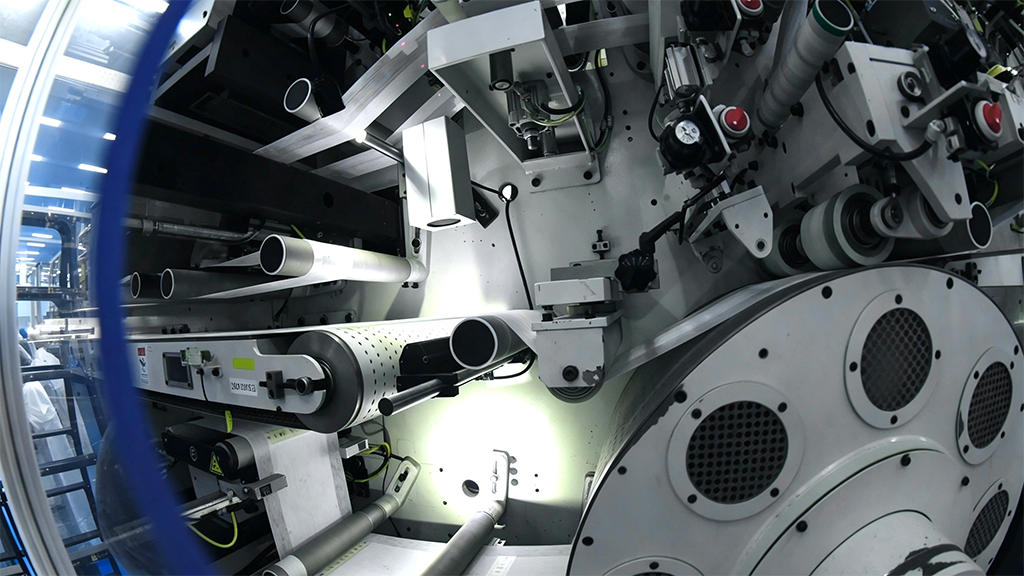
把车间、原料、检测报告一并摊开给消费者看,这不是营销动作,是产业端对自身品控体系的确认:敢透明,是因为经得起透明。
中国纸尿裤整体的自信,有一个更硬的信号:标准反卷。 据媒体报道,帮宝适、金佰利在海外推出高端产品线时,会参考中国市场的原料方案和产线配置。中国妈妈是全世界最挑剔的消费者,“又要柔软、又要透气、又要不漏”的极致要求,倒逼出高于欧美的品质与体验,进而反向输出。过去是中国家长去日本背纸尿裤,现在是中国的产品标准、材料方案、产线逻辑被海外市场参考和引进。方向调了个头,这才是“自信”两个字的产业含义。
风波已尘埃落定,产业端能做的,是把透明工厂开下去、把标准反卷的势头保持住、把每一次质疑都变成一次可核查的回应。
一个好消息是,官方证实安全后,消费者信心也正在逐步回归,Babycare等国产纸尿裤品牌线上线下都迎来了补偿式消费,销量在不断回升。数据显示,10月15日当晚就有超39万人涌入Babycare直播间,线下门店也销量回升。
所以,中国纸尿裤,请自强、自信,行稳致远。
 24小时热榜

 热门视频