

出品/壹览商业
作者/张永堃
编辑/李彦
头图/截自品牌官方
量贩零食头部企业的门店扩张仍未放缓。
其中,万辰集团旗下好想来的增长尤为突出。2026年上半年,万辰集团营收达到348.36亿元,归母净利润12.10亿元,同比增长156.58%。门店端据壹览商业数据,门店规模截至10月9日,好想来门店总数超过27000家,较9月初净增1790家,一个多月的时间就能新增近1800家店。
从门店分布来看,好想来的扩张呈现出明显的区域集中和下沉市场特征。截至10月9日,华东地区贡献了近49%的门店,三线及以下城市占比接近60%。最近一个多月,临沂、菏泽等原本门店密集的下沉市场仍在持续加密,北京、深圳、上海等一线城市也成为新增门店的重要来源。
存量规模庞大,增量依然可观,好想来的扩张势头十分强劲。但需警惕的是,低线城市原本就是好想来的门店集中地,如今还在不断加密,门店内部竞争正在进一步加剧。
门店加密,老店客流承压
从万辰集团披露的经营数据来看,门店规模持续增长的背后,单店经营效率已出现下滑迹象。
万辰集团旗下量贩零食品牌以好想来为主,老婆大人门店占比不足3%,可将其财报数据视作好想来的近似口径。据万辰集团2026年3月更新的港股招股书,量贩零食业务单店月均GMV从2023年的40.6万元升至2024年的41.2万元,随后在2025年回落至38.2万元。
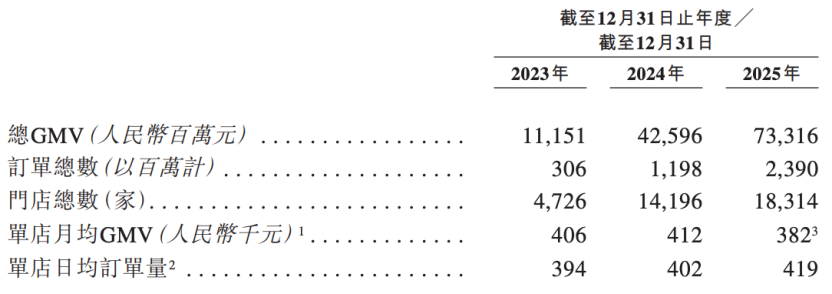
客单价的变化更为直观。经计算,2023年至2025年,好想来客单价从34.35元降至30.39元,降幅由0.54%扩大至11.04%。同期,单店日均订单量却从394单增至419单。订单更多了,每单收入却更少了。 在房租、人工等成本相对固定的情况下,客单价下滑也给单店盈利带来压力。
比客单价下降更值得关注的是老店增长乏力。招股书数据显示,2025年,2023年及之前开业的门店,同店GMV仅增长2.1%。这意味着,老店对整体增长的贡献已十分有限,规模扩张越来越依赖新店。
老店增长停滞,通常可归因为两类原因:一是同品牌门店持续加密,分流原有客群;二是竞争对手加速布局,争夺存量消费。对好想来而言,这两种压力可能同时存在。
壹览商业统计了截至10月9日好想来门店数前十的城市,及其密度如下:
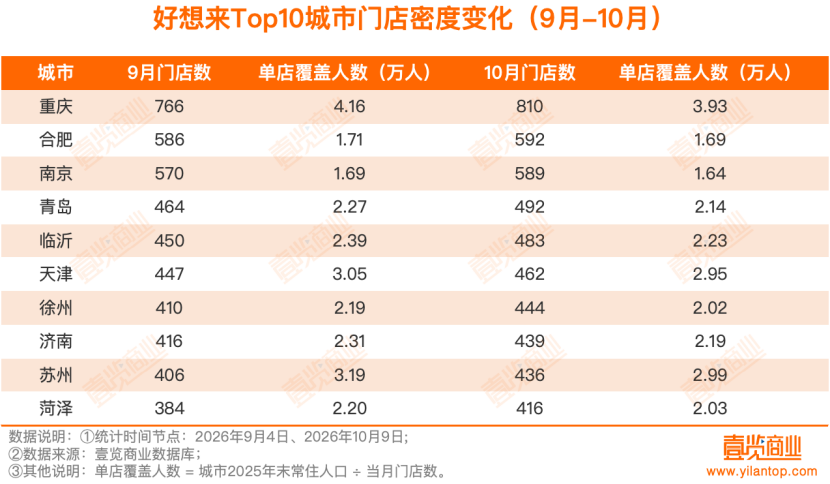
除了密度已经很高的城市,菏泽、徐州、临沂等加密更快的城市同样面临承压。以新进Top10的菏泽为例,9月到10月门店从384家增至416家,净增32家。若当地零食消费总额不变,单店营业额下降幅度约7.7%。按38.2万元的月均GMV算,相当于每家店每月少卖约2.9万元。徐州、临沂同期门店数也在类似速度增长。
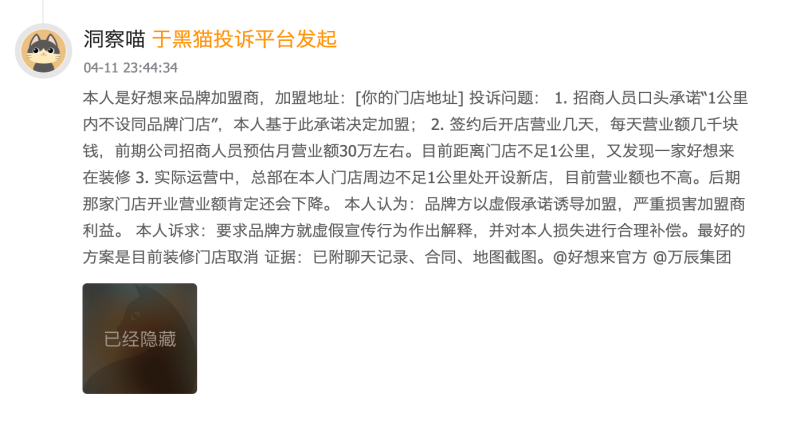
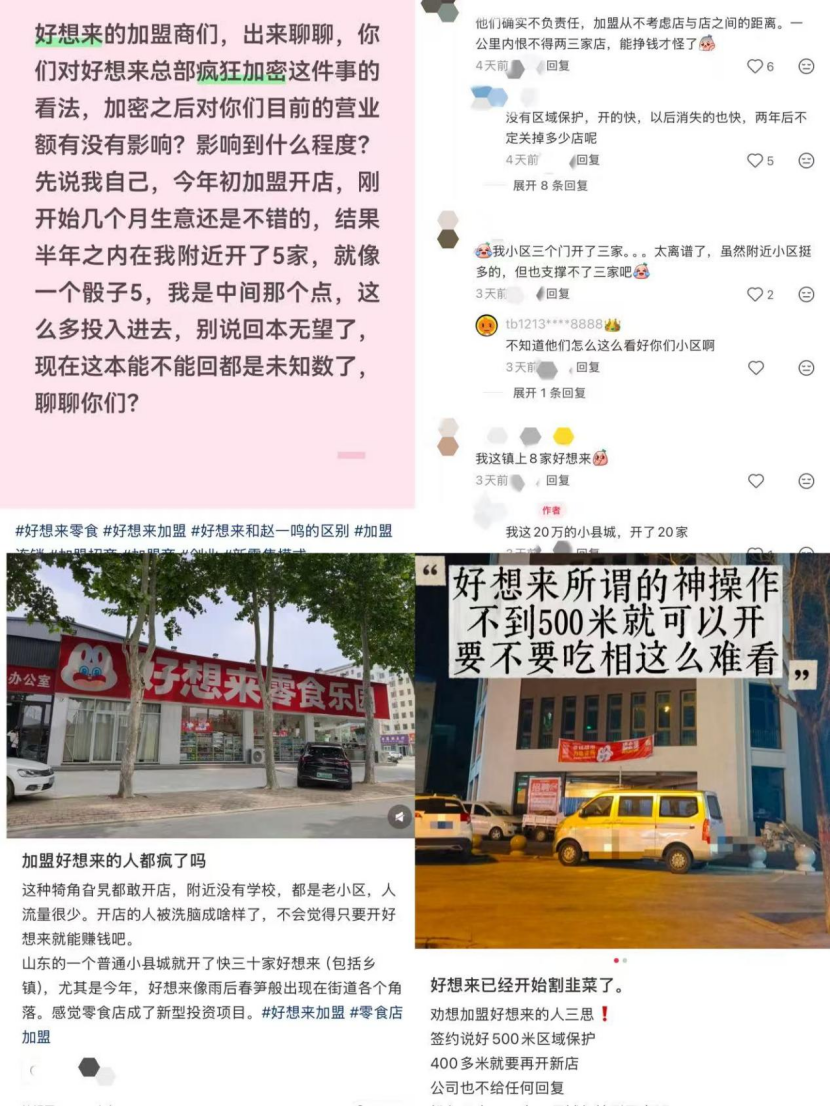
持续加密的另一面,是加盟商之间的竞争正在加剧,而原本用于避免同品牌内耗的门店保护距离,也开始受到质疑。
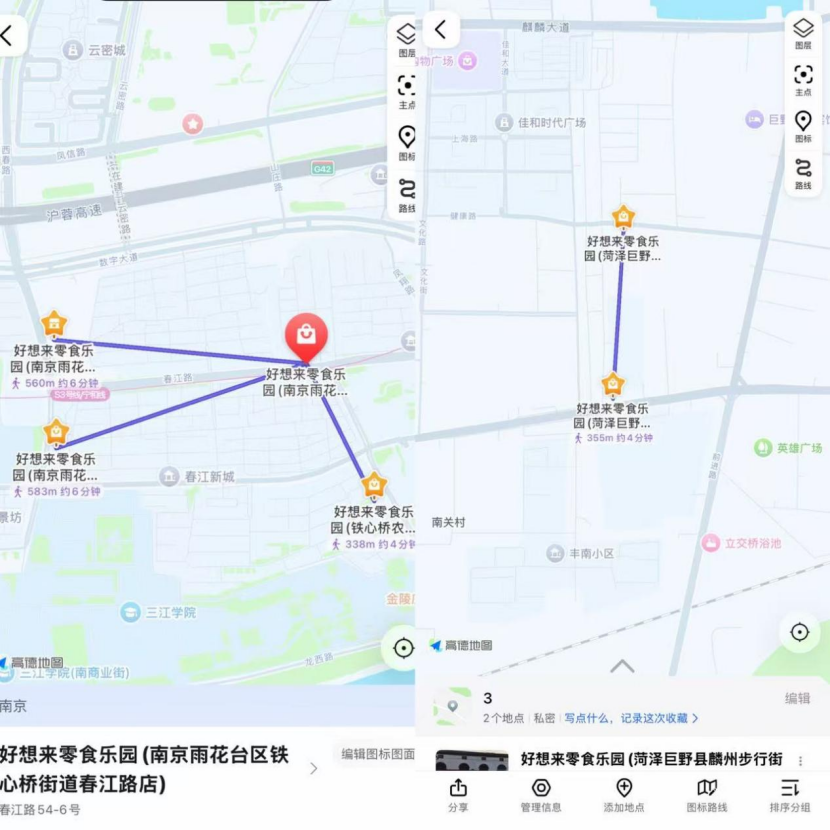
网传好想来加盟政策显示,三线城市步行街道的门店保护距离不低于600米,地级市市中心不低于500米。但从实际门店分布来看,部分新店与老店的距离明显低于上述标准。
例如,南京雨花台区铁心桥街道的春江路新店,距离铁心桥农贸市场店步行仅338米,周边的春江商贸城店、雨花中学春江校区店,步行距离也均不足600米。在山东菏泽巨野县,好想来麟州步行街新店与白玉兰店的步行距离仅355米。
除了内部竞争,好想来还面临其他量贩零食品牌的贴身争夺。
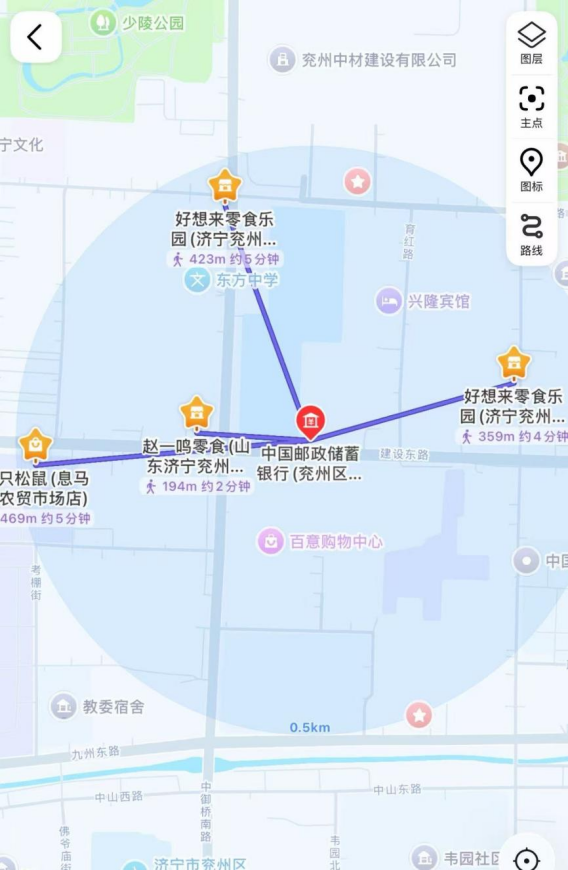
在山东济宁兖州区,以中国邮政储蓄银行为圆心,半径500米内就聚集了4家零食店:好想来、三只松鼠、赵一鸣在同一片街区贴身竞争。
竞争加剧之下,两家头部企业的加盟商表现也出现了差异。
万辰集团招股书显示,其加盟商流失率从2023年的0.47%升至2025年的1.72%。同期,鸣鸣很忙的单个加盟商平均开店数,则从2022年的1.91家增至2026年年中的约2.40家。而万辰2025年的闭店率为3%,而鸣鸣很忙2025年闭店率约1.2%。
从客单价下降、老店增长放缓,到门店加密引发的分流风险,再到加盟商流失率和闭店率上升,好想来高速扩张背后的经营压力正在逐渐显现。而这些压力,最终都将反映在企业的收入质量与盈利能力上。
赴港IPO的背后,是现金紧张的信号
今年3月,万辰集团向港交所重新递交上市申请。招股书里写的募资用途很标准:拓展门店网络、丰富产品组合、提升数字化能力、补充营运资金等。
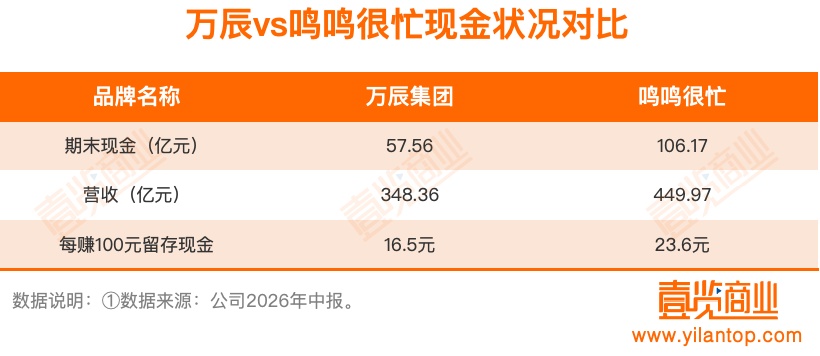
首先要明确的是,万辰短期看并不缺资金。截至2026年6月末,其账上货币资金57.56亿元,营收348.36亿元,短期借款4.23亿元,账上的钱足以覆盖短期借款。
但把万辰和对手放在一起看,差距就出来了。鸣鸣很忙同期现金及现金等价物约106.17亿元,营收449.97亿元。也就是说,万辰每赚100元,账上留约16.5元;鸣鸣每赚100元,账上留约23.6元。现金安全垫厚度差距明显。
再看万辰的负债结构,两类负债都在膨胀。
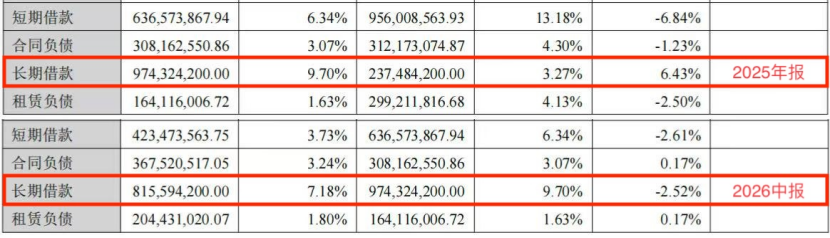
负债结构中要付利息的部分在变多。
截至2025年末,万辰总负债74.97亿元,其中约20.70亿元是有息借款。长期借款从2024年末的2.37亿元增至9.74亿元,一年翻了4倍。到2026年6月末,长期借款仍维持在8.16亿元的高位,用长期资金滚动短债的结构没有逆转。
而不需要付利息的部分,规模更大,涨得也更快。2025年末,万辰集团应付账款30.75亿元,同比增长52.85%,占总负债四成。万辰的应付账款周转天数约为20天,是鸣鸣很忙(约8天)的两倍多。也就是说,同样一批货,万辰要多押供应商将近两周的钱。
而这部分“多欠供应商的钱”,也直接改善了经营现金流。
据华尔街见闻报道,万辰2025年全年经营现金流为36.31亿元,同比增长328%,其中经营性应付项目的增加贡献了约14.37亿元,这意味着一旦门店动销放缓,这14.37亿就转不动了。
两类负债叠加,万辰的流动性并不宽裕。以2026年6月末中报口径计算,万辰流动比率1.70,速动比率1.27,均属健康区间。但现金比率仅0.97——账面现金恰好够还清一年内到期的全部负债,几乎没有缓冲,同期资产负债率达到62.19%,处于较高水平。
同样的生意,鸣鸣很忙的财务结构明显更从容。截至2026年6月末,鸣鸣很忙资产负债率27.9%,现金比率超过2,期末无计息银行借款。同时,鸣鸣很忙2026年上半年经营活动现金流净额38.43亿元,超过同期利润。
一边是对手零借款、现金储备充足;一边是万辰六成以上负债率、现金仅够覆盖流动负债。当两家公司以几乎相同的模式、相当的体量在同一个市场绞杀时,资产负债表的差距,就是下一轮开店竞赛的弹药差距。
资产负债表的差距摆在这里,万辰赴港上市的动机也就不难理解了。与其说是资金告急后的被动选择,不如说是高杠杆扩张模式下的必然一步。
A股上市支撑了它的扩张节奏,也累积起74.97亿元负债。当加盟商的钱越来越难赚、对手的账上躺着百亿现金时,万辰需要一笔长期资金,来同时应对两件事:为下一轮开店续血,以及在资本市场与最大的对手同台对弈。
同时,行业已经出现了新的变化。
今年以来,以金粒门、几多全等为代表的新鲜零食品牌,正在通过现制烘焙、短保食品、特色零食等品类吸引消费者,传统零食企业、茶饮品牌和卤味企业也相继入局。虽然这些新兴品牌的门店规模远不能与好想来相比,但它们的出现表明,量贩零食行业依靠低价、标品和规模扩张形成的竞争格局,正在受到新消费业态的挑战。
这对万辰来说,未来的竞争可能更加复杂。既要在存量市场中应对同品牌门店加密、加盟商盈利承压的问题,也要在商品和业态创新上跟上市场变化。
 24小时热榜

 热门视频