出品/茶咖观察
作者/黄丽楠
编辑/薛向
不好意思,因为准备大会,《中国现制茶饮及咖啡行业月度报告》9月刊珊珊来迟。
本期报告亮点密集。
1.统计口径升级。瑞幸咖啡、库迪咖啡本月首次纳入完整统计,门店变化、区域动态等明细数据全面补齐。
2.头部品牌凭借规模优势和供应链能力持续扩张,中小品牌普遍承压。
3.联名多但出圈少。本月联名达41次接近年内峰值,但真正出圈的只有4起。
4.本月海外新增门店50家,环比回落13.79%,益禾堂新增14家位列第一,韩国成为区域新热点。
门店:咖啡品牌成为扩张主力,中小品牌普遍承压
截至2026年9月底,55个品牌门店总量为24.40万家,环比增长约1.11%。
咖啡品牌成为扩张主力,尤其是肯悦咖啡、小咖咖啡、比星咖啡增速超快,增速显著快于多数茶饮品牌。蜜雪冰城、古茗、沪上阿姨、益禾堂等性价比品牌仍保持增长,喜茶、酸奶罐罐、Tims天好咖啡等高客单品牌持续收缩。
中小品牌普遍承压,东方墨兰、小咖咖啡、兵立王等少数逆势扩张。头部品牌凭借规模优势和供应链能力持续扩张,中小品牌则在差异化中艰难求生。
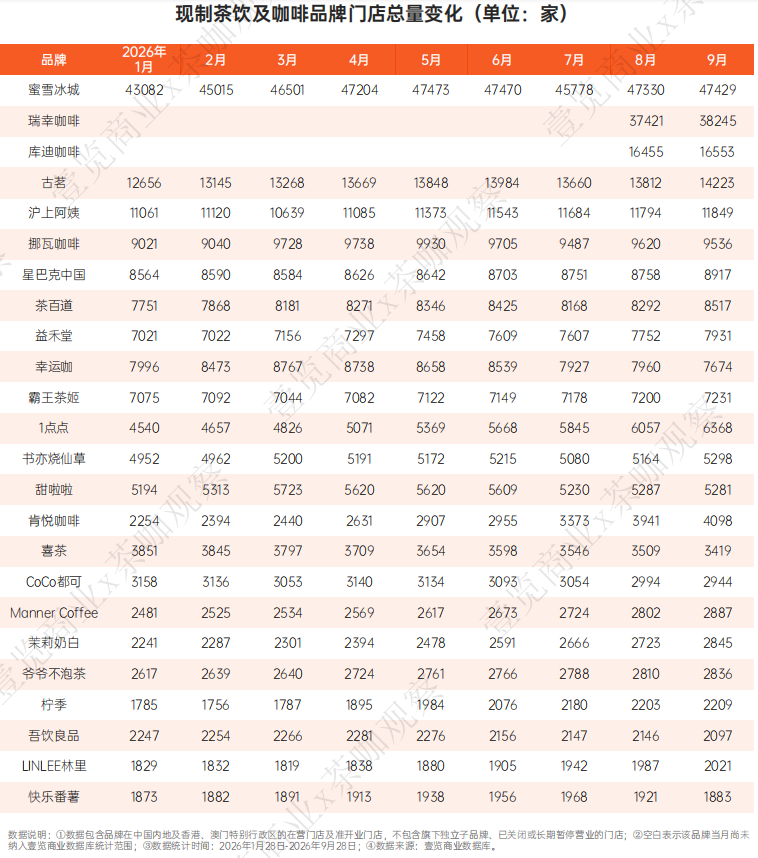
9月,品牌拓新势头最猛的是挪瓦咖啡、兵立王。区域品牌不再固守大本营,开始向全国市场试探。兵立王、东方墨兰、茶救星球、代数学家均为区域品牌,本月都进入了新省份。
与之相对,茶话弄本月撤出10城,成为收缩最严重的品牌。
低线市场填空风险显现。本月撤出城市中,淮北、铜陵、四平、来宾、唐山等均为低线城市。品牌在下沉过程中发现,人口基数小、消费频次低的市场,单店盈利难度远超预期。
区域品牌跨省扩张遭遇阻力。茶救星球撤出南京、百色、九江,代数学家撤出台州,煲珠公撤出来宾。区域品牌向全国试探时,面临本地化与供应链的双重挑战。
产品:推新放缓,品牌在功能化里加减法
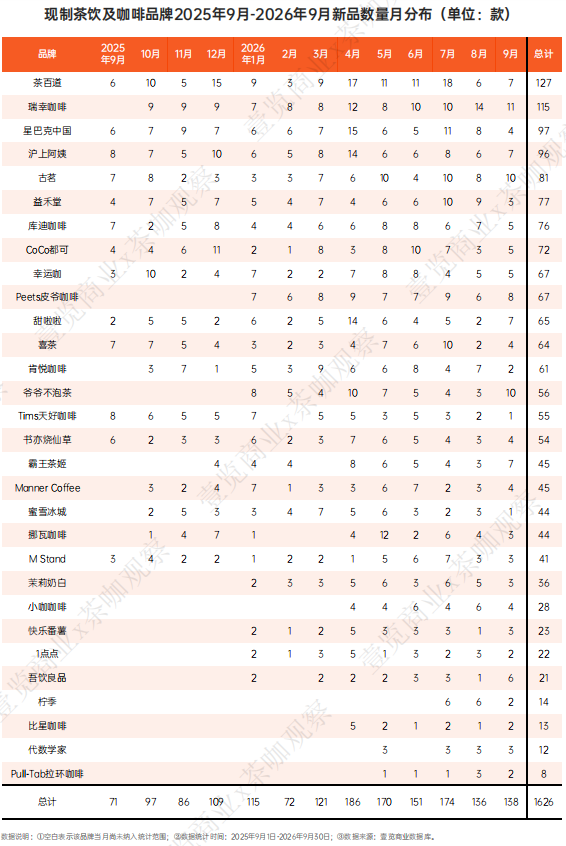
2026年9月,30个现制茶饮及咖啡品牌上新138款新品,夏季旺季落幕,品牌推新节奏放缓。门店前二的瑞幸咖啡与蜜雪冰城,上新策略截然不同,瑞幸咖啡月均上新是蜜雪冰城的2倍以上。
第一口从“喝”变成“挖”。书亦烧仙草“抹茶布蕾蛋糕珍珠”以厚铺布蕾蛋糕酱,搭配“挖布蕾、饮茶底、搅拌融合”的三重吃法出圈,预售2天突破100万杯,顶料正朝着固态化、立体化方向发展。
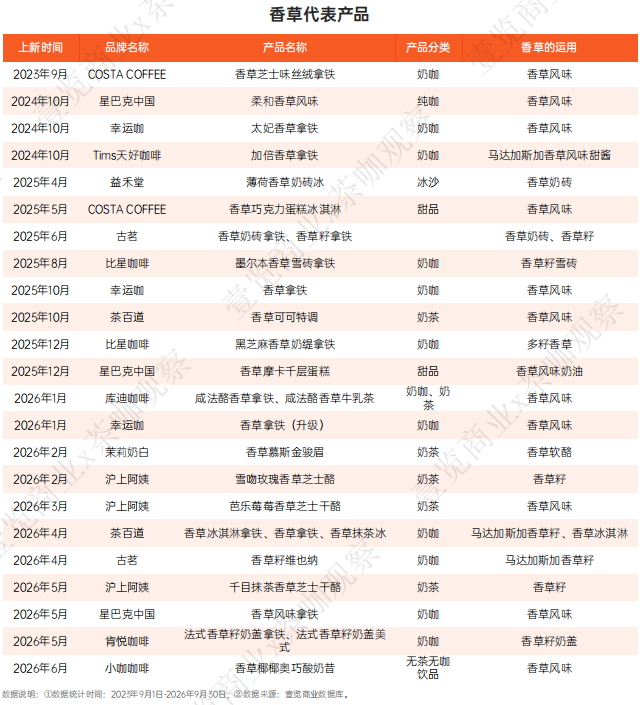
香草:从平价香精到“看得见的黑颗粒”。9月含香草新品达7款,创统计以来最高。品牌集体把“香草”升级为“马达加斯加香草籽”,杯底的黑色颗粒成了“真货证明”。在原料焦虑时代,消费者不再轻信广告词,只相信看得见的东西。香草正复刻抹茶的高端化路径,出现产地溯源的苗头。
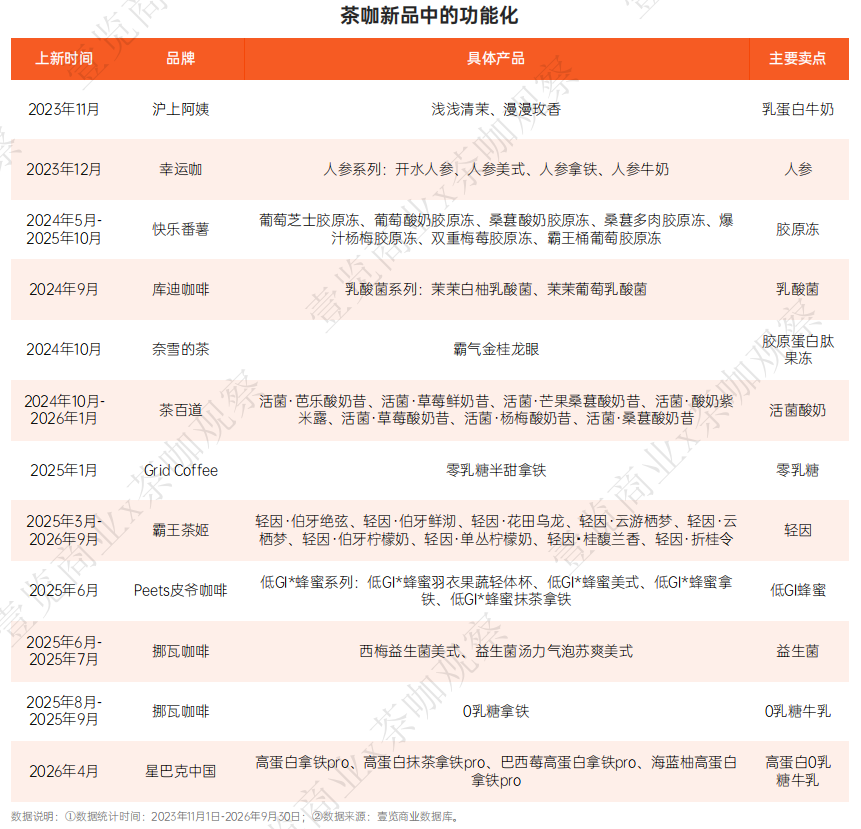
高蛋白风从牛乳吹到酸奶,但这只是冰山一角,茶咖近年一直在做加减法。减法的词汇表包括0蔗糖、0脂、0乳糖、轻因、低GI;加法的词汇表包括蛋白、胶原、益生菌、人参、牛磺酸。当前多数产品的功能停留在标签层面,真正拉开差距的,是功能与体感的绑定:轻因让人“喝完不影响睡眠”,活菌让人“肠道有感觉”,高蛋白让人“扛饿到下一餐”。标签是品牌写的,体感是身体写的,能被身体记住的功能,才会被再次购买。
9月,55个品牌共发生营销事件199起,总量与8月基本持平。9月联名达41次接近年内峰值,但真正出圈的只有4起,包括星巴克×《疯狂动物城》、奈雪×《明日方舟》、茶百道×《天官赐福》、霸王茶姬×CLOT。
“茶咖×食品品牌”成为联名新趋势。玩法从"换包装"变成"换原料"。然而,近3个月的5起尝试声量都不高,头部品牌参与较少。目前这条路仍处于摸索期。
代言没有“以小博大”的捷径。9月,行业发生3起代言事件,都没激起水花。2026年23起代言数据指向同一条规律,代言人自身的“火”是1,Title、契合度、时机都是后面的0。没有顶流加持,再花哨的头衔也难撬动水花。与之相对,“招牌产品+顶流艺人”的组合依然高效。
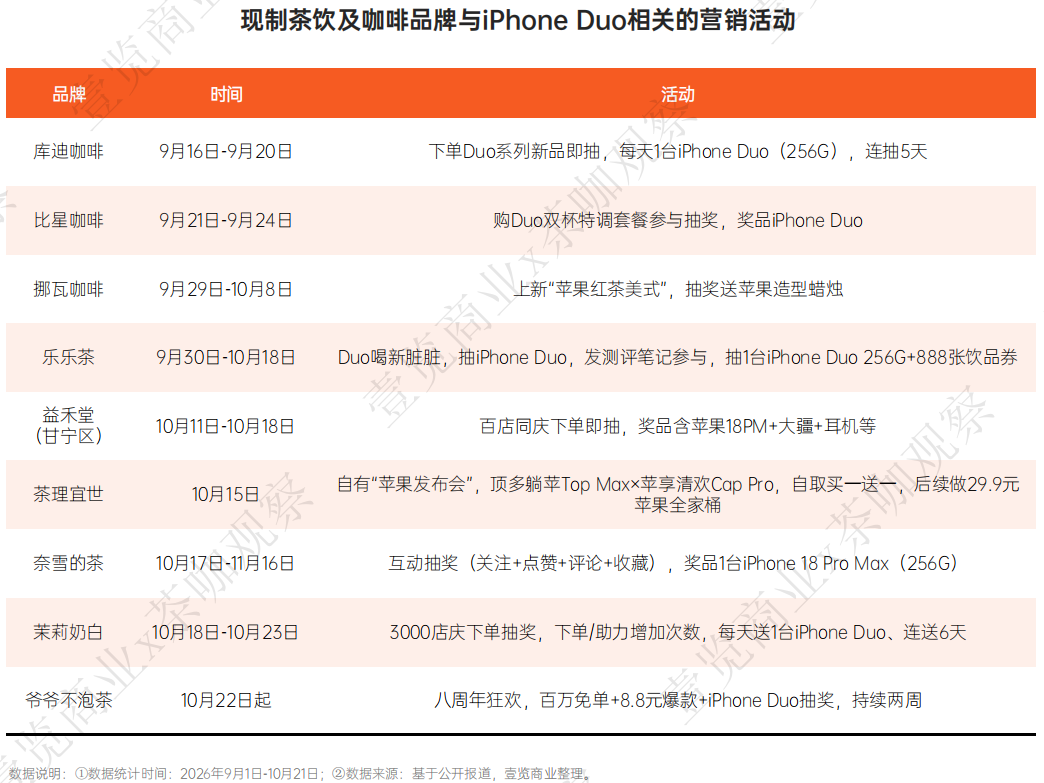
蹭热点也有高下。9月,苹果iPhone Duo新品发布,茶咖圈迎来了比科技圈更热闹的狂欢。多数品牌停留在“抽奖派”,沦为手机背景板。但以茶理宜世为代表的“碰瓷派”则围绕苹果造新品,甚至开了一场“平替版”发布会,强烈的反差感让品牌本身成了话题。在这个注意力转瞬即逝的时代,真正的赢家,不是预算最多的人,而是接梗最快、姿态最讨巧的人。
海外:益禾堂本月扩张最猛,韩国成新热点
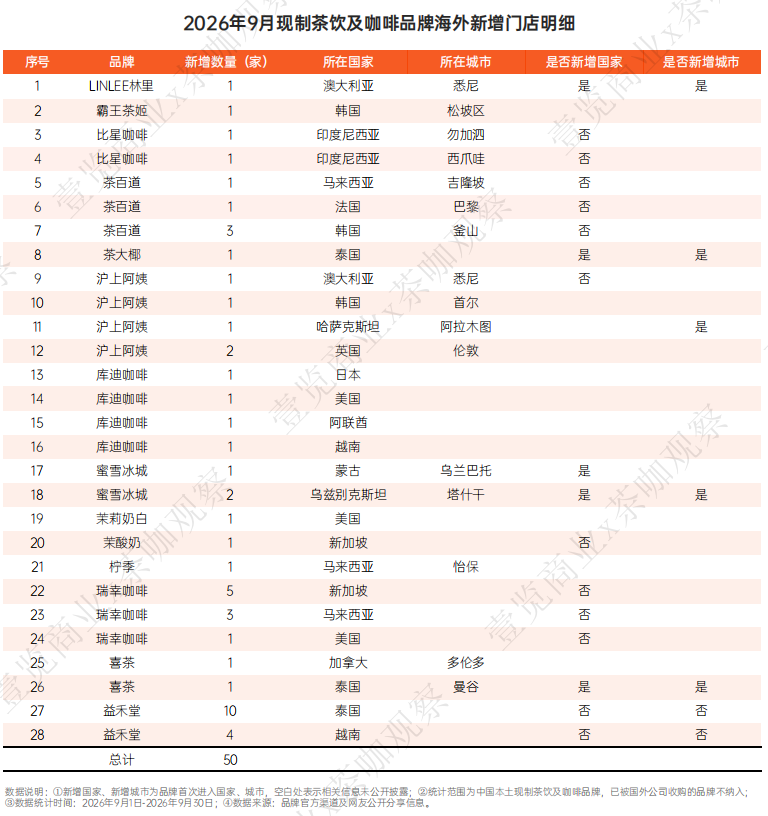
9月,海外新增门店50家,环比回落13.79%。益禾堂以14家成为本月新增最多的品牌,占比28%,且全部落在泰国与越南,继续加密东南亚。区域上,韩国成为新热点,茶百道釜山3家、沪上阿姨首尔1家、霸王茶姬松坡区1家,合计5家。
1-9月,海外新增门店累计575家,4-6月冲高,7月走低。品牌端,库迪咖啡与甜啦啦居前二,但9月双双降速。两者战略完全不同,库迪将39.26%的门店押在欧洲,其余散布北美、大洋洲、中东等区域,多线作战;甜啦啦97.09%集中于东南亚,深耕一个区域。
从品类看,东南亚、东亚、中亚、南美洲、南亚由茶饮品牌主导,欧洲、中东、大洋洲则由库迪咖啡主导,库迪咖啡在欧洲、中东的占比都近八成,优势突出。蜜雪冰城偏向市场拓荒,发力中亚、南美。在各大品牌扎堆抢占东南亚赛道的同时,茶百道差异化深耕东亚,其近一半增量来自韩国。
新店型与新品牌:星巴扎进疆,乌季白做减法
星巴克9月29日于乌鲁木齐同步开出“星巴扎”非遗旗舰店与天山国际机场店,首次进入新疆。LINLEE林里3.0形象店落地深圳,交出了“1390份周边对4700杯饮品”的成绩单,意味着每3.4杯就有一份周边消费,这背后是其将林里鸭打造为茶饮行业下一个自有大IP的野心。新品牌乌季白以“乌龙茶”为唯一茶底做专门店,反其道而行。
数据,是行业破局的关键。
在复苏与分化并存的2026年,一份精准、及时的行业月报,一套科学、客观、连续的数据体系,能帮您避开陷阱、抓住机遇。《中国现制茶饮行业月度报告》不仅是数据的罗列,更是基于行业深耕的深度洞察与趋势预判。
为满足不同团队的需求,我们继续提供以下订阅方案:
•免费体验版:0.1元/期。可查看部分月报核心框架及基础数据,适合了解月报基本框架及行业基本数据的团队和个人。
•月度单期版:88元/期。获取当月完整高清报告,适合需要即时复盘、解决短期战术问题的团队个人。
•年度尊享订阅版:888元/年(共12期),仅需10期的价格,即可获取全年深度报告,构建起2026年完整的数据库,见证品牌与行业起伏与趋势更迭。
订阅说明:您可以通过扫描下方二维码,或点击“阅读原文”直接订阅。订阅后,您将获得对应月份的完整版高清PPT及PDF文件,以及一个行业学习群。
让「茶咖观察」成为您最敏锐的商业雷达。懂行,才能前行!
 24小时热榜

 热门视频